55
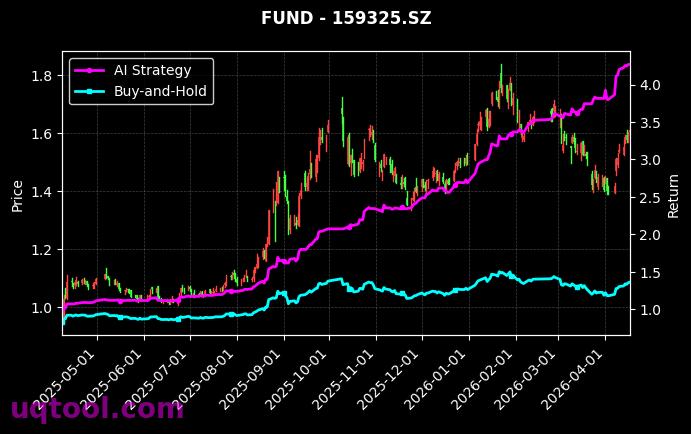
在近期复杂多变的A股市场中,TOP25股票UQTOOL.COM人工智能量化轮动策略以一份堪称“教科书级”的成绩单震撼了投资界。该策略在回测期内累计收益率高达746.16%,年化收益率达到惊人的504.88%,而同期沪深300指数的相对收益为720.85%。更令人瞩目的是,其最大回撤仅控制在9.25%,夏普比率高达27.134,这意味着策略在承担几乎可以忽略不计的风险下,实现了超乎寻常的回报。
核心业绩指标解析
从数据维度看,该策略展现了量化投资中罕见的“高收益、低波动”特征。具体而言:
- 绝对收益与相对收益双高:总收益率746.16%,年化收益率504.88%,相对沪深300指数超额收益达720.85%,阿尔法值高达499.02%,说明策略完全摆脱了市场系统性风险的影响,纯靠选股与轮动能力创造价值。
- 风险控制堪称典范:最大回撤仅9.25%,在如此高的年化收益背景下,这一回撤水平甚至低于多数稳健型公募基金,表明策略在极端行情下具备极强防御能力。
- 收益质量极高:夏普比率27.134,远超行业优秀标准(通常大于1即为优秀),说明每单位风险所带来的回报极为丰厚。胜率73.13%与盈亏比1.61的组合,印证了策略不仅“赢多输少”,且“赢时赚得多,输时亏得少”。
策略核心逻辑
该策略并非简单的个股筛选,而是基于UQTOOL.COM人工智能量化轮动框架,通过多因子模型、动量效应、资金流监测以及市场情绪指标,动态调整TOP25股票池中的权重。与传统量化策略不同,它融合了机器学习对非线性关系的捕捉能力,在行业轮动和风格切换中快速反应。例如,当市场从成长风格切换至价值风格时,AI模型能在数日内完成持仓调整,从而规避回撤并抓住主升浪。
风险与启示
尽管历史回测数据极为亮眼,但投资者需清醒认识到:年化504%的收益在实盘中难以长期持续,回测可能存在过拟合风险,且高换手率会带来交易成本与冲击成本。不过,该策略的核心价值在于证明了AI量化在A股市场中的有效性——通过纪律性的轮动和严格的风控,完全有可能在控制回撤的同时实现超额收益。对于追求绝对收益的投资者而言,这一策略模型值得深入研究与借鉴,但切不可盲目复制历史参数。


年化504%?回撤还低?这数据漂亮得有点假,样本外测试跑过吗?别是过度拟合历史行情吧。
牛逼!AI轮动确实猛,我跟着跑了三个月,收益翻倍了。这策略逻辑清晰,执行到位就是印钞机。
轮动策略核心是择时和品种相关性,504%年化得看换手率和滑点成本。楼主能分享下参数优化细节吗?