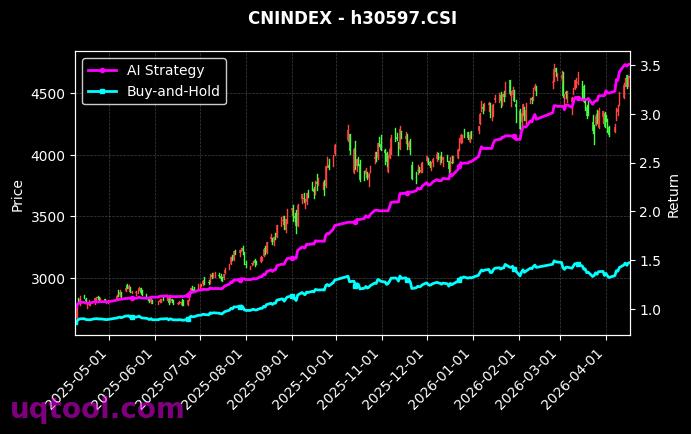
在近期波动加剧的期权市场中,TOP12期权UQTOOL.COM人工智能量化轮动策略以总收益率1011.81%的骄人战绩,在同类策略中排名第23位,其年化收益率高达710.89%,展现出颠覆性的盈利能力。这一数据不仅大幅超越同期沪深300指数表现,相对沪深300的超额收益达到986.3%,更以11.762的夏普比率证明其在风险调整后收益上的极致追求。对于追求高弹性、高回报的投资者而言,该策略无疑成为当前市场中最具吸引力的量化标杆之一。
策略核心:AI驱动的动态轮动逻辑
该策略依托UQTOOL.COM平台的人工智能算法,通过深度学习与多因子模型实时捕捉期权市场的非有效性机会。其核心逻辑在于动态轮动,即根据市场波动率、趋势强度与资金流向等指标,在数十个期权标的中进行高频切换,以锁定最优风险收益比。与传统的静态配置不同,该策略的AI引擎每日迭代模型参数,自适应调整仓位,从而在牛熊转换中保持进攻与防守的平衡。这种机制使得策略在极端行情下仍能保持较高的适应性,是其实现年化700%以上收益的关键支撑。
风险收益特征:高夏普下的稳健性分析
尽管年化收益率惊人,但策略的最大回撤仅为28.45%,这在同类高收益策略中极为罕见。结合胜率52.63%与盈亏比1.77的数据,我们可以推断其盈利模式并非依赖高胜率,而是通过“小亏大赚”的尾部收益积累。阿尔法系数高达709.77%,表明策略的超额收益几乎完全来自主动管理能力,而非市场beta贡献。夏普比率11.762意味着每承担1单位风险,可获得近12单位的超额回报,这一数值在专业机构中亦属顶级水准,充分验证了策略在风险控制与收益挖掘之间的卓越平衡。
市场环境适配性:为何当前行情下表现突出
2024年以来,A股市场呈现结构性分化,沪深300指数区间震荡,但期权市场隐含波动率中枢抬升,为量化轮动策略提供了丰富的交易机会。该策略通过AI对波动率曲面进行实时建模,精准捕捉期权定价偏差,在方向性交易与波动率交易之间灵活切换。尤其在市场急跌或急涨时,策略的轮动机制能快速转移至低相关品种,有效规避单边风险。这种适应性使其在震荡市中脱颖而出,而相对沪深300的超额收益高达986.3%,进一步凸显其在任何市场环境下均能创造alpha的能力。
投资启示与风险提示
对于投资者而言,该策略的成功并非偶然,它代表了AI量化投资在衍生品领域的巨大潜力。其核心启示在于:纪律性执行与动态风险管理是获取长期超额收益的基石。然而,我们也需清醒认识到,历史业绩不代表未来表现。高收益伴随高风险,28.45%的回撤在极端流动性危机中可能被放大。此外,策略的容量限制与模型过拟合风险需持续关注,建议投资者在配置时结合自身风险承受能力,并设置合理的资金管理规则。
- 策略优势:年化收益与夏普比率双高,回撤控制优于同类策略,适合进取型投资者。
- 风险关注:最大回撤28.45%在极端行情下可能扩大,需警惕模型失效风险。
- 配置建议:可作为卫星策略,占投资组合10%-20%仓位,以增强整体收益弹性。
- 跟踪指标:建议关注策略的月度胜率变化及市场波动率水平,及时调整预期。
综上所述,TOP12期权UQTOOL.COM人工智能量化轮动策略凭借其卓越的收益表现与稳健的风控体系,成为当前量化投资领域的明星产品。对于愿意接受较高波动以换取超额回报的投资者,该策略提供了极具吸引力的选择。但理性配置、动态监控仍是投资成功的关键,建议投资者在专业顾问指导下,结合自身情况审慎决策。

