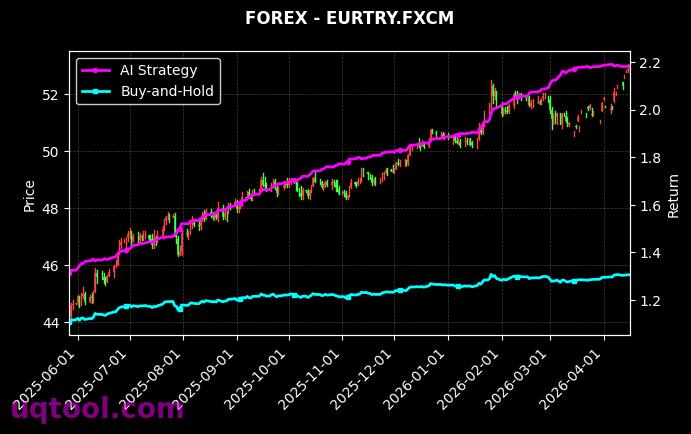
在量化投资工具快速迭代的今天,TOP13股票UQTOOL.COM人工智能量化轮动策略以一组令人惊艳的数据进入投资者视野。根据策略业绩统计,该策略总收益率达到1144.68%,年化收益率达到737.38%,在同类策略统计中排名第16位。若将策略收益与同期沪深300指数对比,相对收益达到1119.37%,说明其在主动管理维度上具备明显超额能力。更值得关注的是,该策略在实现逾十倍累计增长的同时,最大回撤仅为12.56%;夏普比率达到32.689,远高于实务中认为优秀的大于1水平。从收益和风险的组合看,这不是一条陡峭脆弱的净值曲线,而是一条追求高胜率、低波动复利滚动的增长曲线。
这组数据不禁令人追问:该策略到底做对了什么?AI量化轮动的高收益来自何处?普通投资者又能获得哪些启发?本文从多个维度拆解。
一、收益与风险:双重视角下的量化能力
总收益率代表策略积累盈利的总幅度,最大回撤代表净值从高点向低点回落的受伤程度,二者结合才能看出一套策略的真实水准。总收益率1144.68%,意味着初始资金在统计区间内最终扩张到12倍以上;若考虑区间较短,年化收益率737.38%更会把这种扩张速度表现得十分强烈。需要提醒的是,年化数据是对特定时间区间的折算,不能简单理解为未来每年都能复制。真正值得关注的是高收益背后是否具备可重复的决策机制,以及每次大规模调仓是否都能守住风险底线。
年化收益率737.38%和最大回撤12.56%形成了鲜明对比。在许多传统基金中,年化收益达到20%已经较为出色,但最大回撤往往有15%至30%。该策略在数十倍于传统产品的收益速度下,却把最大回撤控制在一个相对舒适的水平,说明策略并非始终满仓押注某一类资产,而是通过持续轮动避开阶段性的市场弱势区。
二、胜率与盈亏比:正期望值的两种支撑
胜率72.54%和盈亏比1.63是理解策略内在优势的重要入口。胜率用来衡量赚钱交易的占比;盈亏比用来衡量平均盈利与平均亏损之间的倍数。一个策略并不要求两者都很高,但至少需要组合出正期望。
用一个简单模型帮助理解:如果将平均亏损标准化成1个单位,平均盈利则为1.63个单位。若交易次数足够多,胜率72.54%意味着每次交易的平均盈利贡献约为0.7254乘1.63,等于1.18;平均亏损贡献则为0.2746乘1,等于0.27。两者相减,单次交易期望收益约0.91个平均亏损单位。数值为正,说明该策略长期运行下去具备统计优势,这也是总收益率能够从量变积累到质变的基础。
- 胜率高于七成,降低了连续亏损对投资者的心理折磨,使策略能够在市场不利期坚持执行;
- 盈亏比大于1,说明单次赚到的钱比亏掉的钱更多,金额弹性较好;
- 两者结合后,资金曲线更容易产生复利效应,而不是陷入高波动。
三、阿尔法与相对收益的来源
策略相对沪深300指数实现1119.37%的收益,说明这不是跟随沪深300上涨或下跌的被动产品。在相同的市场环境下,策略通过选择更强股票和回避弱势板块创造了巨大的相对优势。阿尔法收益达到733.38%,同样印证了其收益不是由市场系统性风险主导,而是来自模型选股、行业配置和交易执行的综合能力。
高阿尔法通常与低回撤配合出现,因为强势股票的轮动能够在市场下跌前降低组合暴露,这种能力用通俗语言说就是既会进攻,也会防守。衡量策略时,相对收益可以告诉我们跑赢市场的幅度,阿尔法可以告诉我们跑赢市场的原因质量。两者同时较高,说明策略的超额收益具有结构性基础,而不是仅仅在牛市中提高了仓位。
四、TOP13与AI轮动的策略内核
从名称看,TOP13股票UQTOOL.COM人工智能量化轮动策略包含三个关键词:Top13、人工智能、轮动。以常见量化选股框架推断,该策略很可能在每次调仓时对股票池中的标的进行打分,挑选综合得分最高的13只股票构建组合,并根据模型信号不断更换持仓。Top13的规模非常有意思:如果只持有两至三只股票,单只股票的黑天鹅事件会引发剧烈回撤;如果持有几十只到上百只股票,收益又会变得平庸。13只股票可以在集中进攻和分散风险之间找到平衡点。
人工智能决策贯穿策略的多个环节。数据层可能包含价格、成交量、换手率、资金流、财务数据和业绩预期;模型层则通过机器学习算法学习何种特征更容易带来超额收益;组合层还要考虑行业集中度、个股波动率和调仓成本。最终落地为一张清晰的操作清单:什么时候买、买哪些、买多少、什么时候卖。这种流程减少了人为情绪对交易的干扰,同时能够覆盖更多研究精力无法触及的候选标的。
- 多因子扫描:及时捕捉强势板块内的领涨股;
- 打分排序:每期只保留模型认为风险收益比最高的股票;
- 动态换仓:卖出排名下滑股票,买入新晋强势股;
- 风控过滤:剔除停牌、高波动、流动性不足或极端事件标的。
五、低回撤的防守秘密
最大回撤12.56%是这套策略最值得深挖的指标之一。传统投资往往只重视赚钱能力,忽略了回撤带来的本金损失和心理压力。事实上,一笔投资如果亏损50%,需要100%上涨才能回到本金;如果亏损20%,也需要25%上涨才能复原。把最大回撤限制在12.56%,意味着即便在最差的时间段入场,净值的修复难度也不算高。
策略的低回撤并非天生,而是一系列风控规则叠加的结果。首先,13只股票构成的投资组合天然避免了局部黑天鹅带来的集中损失。其次,轮动策略在个股处于强势阶段时持有,在趋势走弱后及时调整,这种动态截断能让亏损单不会持续放大。再次,量化模型会对组合整体波动率设定预算,当多只股票的相关性上升或波动率扩大时,模型会自动降低相关仓位。
六、夏普比率的深层含义
夏普比率32.689是普通策略难以触及的高度。该指标以标准差作为风险的度量,每承担一单位风险能换来多少超额回报。32.689的数值说明统计期内的收益波动主要集中在向上的方向,回撤时间短,修复速度快,因此净值的跳跃式增长并没有被大幅震荡所抵消。
但投资者也要注意夏普比率并非万能。如果收益分布存在肥尾特征,极端行情中仍可能出现超过样本表现的风险;如果统计周期太短,高夏普比率容易受到市场风格影响而失真。因此,本文所有数据都应视为对特定历史样本的总结,未来实盘收益还会受到交易成本和市场结构改变的影响。
七、普通投资者的借鉴原则
普通投资者很难复制这套AI系统的全部细节,但可以借鉴它的思维方式。与其追求每次买在最低点,不如理解概率和赔率的匹配;与其押注单一热门赛道,不如用多股票组合控制总风险;与其凭盘感频繁操作,不如建立可检验、可重复的交易规则。
在量化策略评价中,收益排名只是结果,收益来源才是竞争力。第16位的排名意味着策略并非个例,但夏普比率、最大回撤和胜率等风险指标往往更能拉开策略之间的档次。若一个策略依靠极低仓位和极少机会取得高收益率,其可容纳资金规模往往有限;而TOP13模式持有13只股票,资金容量一般比同时押注一两只股票的激进策略更大,更适合作为中小资金的增强型工具。
- 面对任何高收益量化策略,都要先看回撤和夏普比率,再决定是否使用;
- 不要一次性投入大量资金,可以采用分批建仓或小额试运行方式验证;
- 明确自己的持有周期,避免把适合中短期的轮动策略当成永久型资产配置;
- 定期跟踪策略在不同市场环境下的表现,发现连续回撤或参数失效时要及时止损。
综合来看,TOP13股票UQTOOL.COM人工智能量化轮动策略通过高胜率、正盈亏比、严格的回撤控制和AI轮动体系,在统计期内提交了一份高质量的成绩单。其核心价值不在于预测每一次涨跌,而在于通过规则化的方式把概率优势转化为长期复利。
判断量化策略能否继续有效,不能只看某一个总样本。稳健的方法是将历史数据分成训练区间和测试区间,观察策略在不同阶段是否都能跑赢指数,而不是仅在一段特定牛市或题材行情中爆发。从现有指标看,72.54%的胜率说明大多数调仓都存在正贡献,12.56%的最大回撤使净值能够较快修复,这在一定程度上支持策略存在适应能力。不过,想要最终确认,仍需要结合完整的净值数据、调仓记录和交易成本明细做进一步审计。
风险提示:本文数据来自策略业绩统计或回测结果,仅用于策略分析讨论,不构成任何投资建议。量化模型存在过拟合、参数失效、流动性变化和实盘执行偏差等风险,过往收益不代表未来表现。投资者应结合自身风险承受能力独立决策,市场有风险,入市需谨慎。

