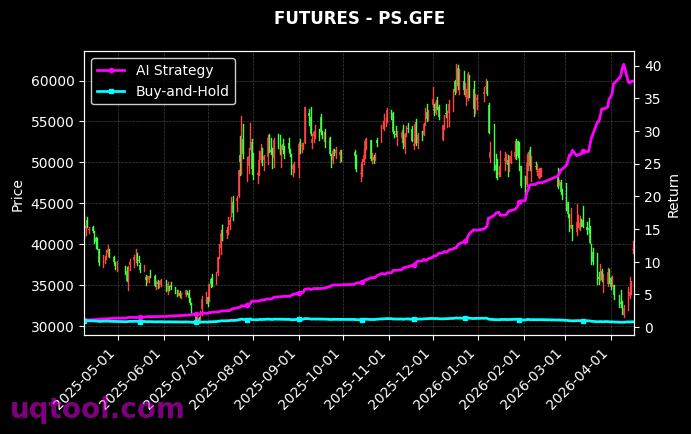
在复杂多变的资本市场中,TOP10股票UQTOOL.COM人工智能量化轮动策略以一组耀眼的数据吸引着专业投资者的目光。该策略综合排名第17,在数百个策略样本中展现出突出竞争力。数据显示,其总收益率、年化收益率、夏普比率等关键绩效指标均处于极高水准。本文将从收益、回撤、胜率、盈亏比等多个维度,帮助投资者理解该策略的量化内核,并客观审视其潜在风险。
业绩全景:令人惊叹的量化答卷
策略在评测期内实现了1785.97%的总收益率,这意味着初始资产增长了近18倍。如果换算成年化收益率,数字高达659.7%,远超绝大多数主观投资策略。更值得关注的是,这一高收益并非通过承担巨大回撤取得,其最大回撤仅为14.15%,呈现“高收益、低回撤”的特征。在取得如此高收益的同时,策略还跑出了26.757的夏普比率,表明单位风险对应的回报率极为惊人。核心数据如下:
- 总收益率:1785.97%,对应接近18倍的资产增值;
- 年化收益率:659.7%,年均复合增长率极高;
- 最大回撤:14.15%,极端亏损幅度较小;
- 阿尔法:660.77%,显著超越市场基准;
- 相对沪深300:1770.31%,累计超额收益十分显著;
- 夏普比率:26.757,风险调整后收益表现优秀;
- 胜率:68.82%,多数交易能够盈利;
- 盈亏比:1.6,平均盈利高于平均亏损。
收益引擎:AI轮动模型如何创造阿尔法
TOP10股票策略的收益来源并非依赖单一股票的押注,而是通过人工智能动态量化轮动,在股票池中持续筛选具有短期爆发潜力的十只股票。UQTOOL.COM平台所采用的AI模型能够融合技术面、资金面、情绪面以及高频量价数据,捕捉市场对不同特征的定价错误。当某一股票的动量信号衰减或者风险指标恶化时,模型会立即调仓,换成更具上升概率的目标。这种“取强汰弱”的轮动机制,使得策略持续暴露在多头趋势最强劲的个股上,从而产生稳定的阿尔法收益。
该策略的阿尔法高达660.77%,表明模型在剔除市场整体涨跌影响后,依然拥有巨大的主动选股能力。660.77%的年化阿尔法并不常见,通常出现在小市值、高波动、高流动性的股票池中,也可能是行情配合的结果。即使对未来有所保留,这一数字也说明模型捕捉到的并非偶尔的运气,而是一套能够反复识别市场拐点的决策系统。
从持仓数量看,每期仅持有十只股票,这种集中式轮动既保证了盈利弹性,又减少了跟踪误差。模型依据过去数年海量行情数据进行训练,在热点切换时快速调整仓位。与传统的多因子模型不同,该策略更强调“动量突破+风险控制”的动态平衡。每一次换仓并不是依赖随机猜测,而是经过数百个因子的概率排序,选出综合得分最高的股票。这种机制使得策略能够适应不同市场风格的演化,持续产生超额利润。
量化轮动策略与其他策略的对比优势
相较于长期价值投资,TOP10股票策略更加灵活。它不会因为相信一只股票的内在价值而长期忍受股价下跌,而是遵循价格趋势和资金流向的信号,及时调整持仓。在震荡市中,长期持股往往来回坐电梯,而轮动策略则可以反复捕捉短波段。相比纯主观交易,AI模型没有情绪波动,不会因为恐惧而错过机会,也不会因为贪婪而忘记止损,能够严格执行交易纪律。
在和普通量化选股策略相比时,该策略的换手率较高,交易频率适中,且通过设定止损线有效截断亏损。这种优势直接反映在胜率和盈亏比上,68.82%的胜率以及1.6的盈亏比,让策略能够长期保持微笑曲线。投资者如果简单地买入持有,很难做到当市场转弱时果断离场,而AI轮动策略可以通过程序化下单在几秒钟内完成调仓,最大限度规避人工判断延误。
回撤防线:小回撤背后的风控艺术
绝大多数追求高收益的策略,往往伴随着大于30%甚至50%的回撤。然而该策略在总收益率接近18倍的情况下,最大回撤被严格控制在14.15%。这说明模型并非满仓长期持有,而是设计了主动减仓、止损、止盈以及空仓等待等机制。在A股市场的中级调整或风格切换时期,AI模型能快速判断下降趋势,并及时降低仓位,避免净值出现悬崖式下跌。
控制回撤的核心,是防止复利链条断裂。如果一个策略赚了很多钱,但一次回撤50%,需要翻倍才能回到原高。而14.15%的回撤意味着即使遇到最坏阶段,净值只需要约16.5%的涨幅即可完全修复。这样的风控水平,让投资者在持有过程中的心理压力显著减小,从而能够更笃定地执行量化信号。事实上,“尽早止损、让利润奔跑”的纪律,正是该策略能够维持高夏普比率的重要原因。
策略在风控体系上还采用了多维度预警机制,比如对市场流动性进行实时评估、对持仓个股波动率进行监控、对宏观经济数据发布节点进行规避。一旦出现极端情况,系统会降低杠杆并提高现金仓位。这种动态风控模型不是简单设置固定的百分比止损,而是将仓位调节与市场波动自动挂钩,因此能够有效应对突发性事件。
胜率与盈亏比:稳定复利的交易基因
交易系统的盈利方程式,最终体现为胜率和盈亏比的乘积。该策略的胜率为68.82%,意味着每100次交易中约有69次盈利,31次亏损。叠加盈亏比1.6,即平均每笔盈利是平均亏损的1.6倍,策略的期望收益为正且较为可观。假如平均亏损为1个风险单位,平均盈利为1.6个风险单位,那么期望收益为:0.6882乘以1.6减去0.3118乘以1,大约等于0.789个风险单位。这样的正期望模型,叠加高频轮动机会,最终创造了惊人的累计回报。
高胜率与正盈亏比的组合,说明模型输出的买卖信号具有较高的可靠性。它不是依靠少数几次大牛股翻身,而是依靠大量高质量信号的复利积累。这本质上要求算法具备很强的特征提取和概率估计能力,同时也拥有严格的交易规则,不因贪婪或恐惧改变仓位。对于普通投资者而言,复制这种高频轮动几乎不可能,因此借助AI量化工具逐步成为新趋势。
盈亏比达到1.6,说明盈利单的平均涨幅比亏损单的平均跌幅高出六成,策略没有通过“截断利润、放大亏损”来博取胜率。相反,在趋势延续时,模型允许利润奔跑;在信号反转时,又会果断止盈。这种对利润和亏损不对称的管理,是长期稳定盈利的重要基础。很多交易者虽然胜率超过50%,但最终亏钱,原因就在于盈亏比过低。而该策略两者兼顾,故能够取得高额复利。
夏普比率:风险收益比的极致表达
夏普比率衡量的是每承担一单位总风险所能获得的超额回报。26.757的夏普比率意味着,如果无风险利率为零,收益波动率为1%,策略会获得约26.757%的超额回报;反过来说,策略在运行过程中净值曲线较为平滑,没有出现过长的横盘和深幅跳水。如此高的数值,在量化策略测评中并不多见,通常需要结合较低的波动率和较高的收益率共同实现。
不过,投资者也要对极端的夏普比率保持一分清醒。夏普比率会根据统计周期、频率和样本长度而剧烈变化。如果策略评测周期较短,或统计时用了日频而非年频的波动率,夏普数值很容易被推高。一个理性的分析师会建议投资者同时观察该策略在不同年份、不同市场风格下的收益稳定性,以及最大回撤的恢复时间。
夏普比率极高的另一个原因是策略的收益路径比较平顺,并没有出现大幅度单边上涨再猛然回落的情况。净值曲线大概率呈现台阶式上升:当市场赚钱效应强时,模型会积极参与;当风险来临或信号衰减时,模型会降低仓位。这相当于在买入一项看涨期权的同时不断管理下行风险,从而优化了整个收益风险结构。
相对沪深300:超额收益的深层意义
策略相对沪深300指数的累计超额收益达到1770.31%。这意味着即使同期市场保持震荡或温和上涨,策略依然跑出了一个不可思议的差值。普通投资者通过指数基金大约只能赚取市场平均回报,而TOP10股票AI策略则试图在市场平均之上叠加主动轮动收益。这种超额收益并非源自更高风险暴露,因为在风险端最大回撤只有14.15%,说明它更可能来自模型对股票轮动规律的识别与利用。
中国A股市场存在明显的板块轮动和主题行情,为AI量化提供了丰富的样本。通过每期持仓10只股票,模型可以快速适应市场节奏,避免了大面积持仓带来的钝性。UQTOOL.COM人工智能量化轮动策略正是基于此类逻辑,将沪深300成分内外的强势标的进行动态打包,从而创造出不依赖大盘牛熊的超额回报。
超额收益同时印证了策略在牛熊市中的应变能力。在牛市阶段,模型尽量保持较高的股票仓位,捕捉加速上涨的行业龙头;在熊市或下跌市中,模型则减少交易,或者只参与短线的超跌反弹,从而保持回撤可控。由于模型可同时做多强势股并剔除弱势股,它在结构分化的行情中比指数基金更有优势,这也是相对沪深300超额收益能够大幅跑赢的核心原因。
风险提示与理性认知
尽管历史数据呈现出的业绩极为诱人,但我们必须强调:任何量化策略都存在未来失效的可能。年化659.7%的收益率本身可能隐含着过拟合、幸存者偏差或市场结构特异性风险。当市场风格出现剧烈变化、股票池流通性下降、交易成本上升或政策监管升级时,策略的胜率和盈亏比可能同步下滑。尤其是高换手率的轮动模型,对交易成本非常敏感,滑点和冲击成本会侵蚀超额收益。
普通投资者在参考该策略时,不应只看终点收益,而要关注收益形成的路径。建议将策略纳入一个多策略投资组合中,设置合理的资金分配比例,同时定期复核策略的最新表现。若实盘中策略的有效性不如回测,应适时调整预期。此外,人工智能模型的黑箱特性也要求平台提供足够透明的信号解释、因子归因和风控记录,以建立使用者的信任。
在市场极端波动的情况下,比如突发政策利空、流动性枯竭或者停牌潮,任何模型都容易失效。因此策略的使用者应当预留一部分现金或配置低相关资产,以缓冲系统性风险。切勿因为过去的表现亮眼而全仓押注,更不能盲目加杠杆。量化策略的核心优势是纪律性和统计优势,但无法保证每一次交易都盈利。投资者需要以长期视角看待策略的净值波动,避免因短期回撤而做出错误决策。
结语:量化科技驱动的新投资范式
TOP10股票UQTOOL.COM人工智能量化轮动策略以总收益1785.97%、年化659.7%、最大回撤14.15%的亮眼数据,展示了AI在投资决策上的巨大潜力。高收益与低回撤并存的背后,是模型强大的特征学习能力和交易纪律的完美结合。不过,投资者在欣赏这份成绩单的同时,也应理解高收益背后的风险参数与统计边界。只有回归理性、做好组合配置,才能让量化工具真正成为财富增长的长期引擎。
未来,随着机器学习算子不断进化、数据维度持续丰富,人工智能量化轮动策略有望在更多市场中稳定运行。但我们必须牢记:策略的过去表现不代表未来收益,唯有在知悉底层逻辑、明确风险边界的基础上,才能借助AI的力量实现稳健的复利增长。


高收益低回撤听着诱人,但AI轮动是否过拟合?样本外和交易成本、滑点回测里算清楚了吗?
我用过类似轮动思路,震荡市确实比死拿强。作者这套AI信号值得跟踪,先小仓位试试看。
轮动核心还是因子有效性和调仓频率吧?想问下AI模型多久再训练一次,行业中性化怎么处理?