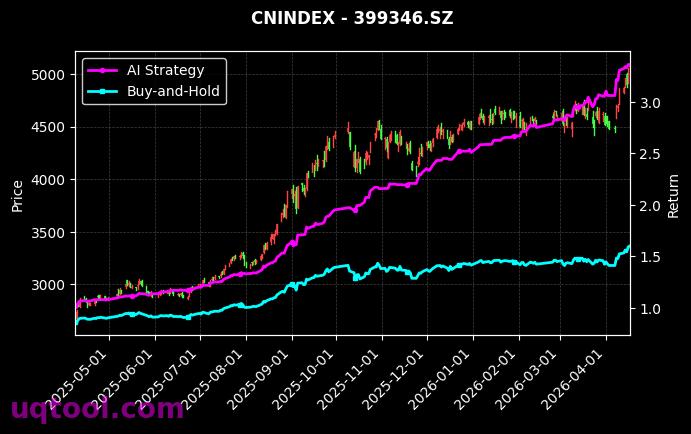
在A股市场风格快速切换、行业轮动加速的背景下,TOP7股票UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单:排名第7,总收益率2479.2%,年化收益率831.52%,最大回撤14.99%,阿尔法834.51%,相对沪深300收益2463.8%,夏普比率30.205,胜率71.23%,盈亏比1.41。单看这组数据,它并不是简单的选股结果,而是一套由人工智能模型驱动、以股票轮动为核心、以风险控制为底线的量化交易系统。本文将从策略逻辑、收益来源、风险指标、夏普比率、胜率盈亏比、回撤控制、相对基准表现、适用环境与投资启示等角度,对这一策略进行系统拆解。
一、策略定位:AI量化轮动不是传统追涨杀跌
TOP7股票UQTOOL.COM人工智能量化轮动策略的核心,是在限定股票池中寻找阶段性强弱切换机会。它通过多因子模型对股票进行打分,因子可能涵盖动量、波动率、成交量、资金流向、行业景气度、盈利预期、估值分位、市场情绪等。随后,AI模型根据历史数据与实时数据动态调整权重,将资金集中到胜率更高的候选股票上。这种模式与人工选股最大的区别在于,它不是依靠主观判断,而是通过数据验证、回测优化和实时监控来执行纪律。排名第7说明该策略在TOP7序列中并非偶然,而是经过统一评价体系筛选后的结果。
二、总收益2479.2%意味着什么
总收益率2479.2%是策略在统计区间内累计实现的收益。若以初始净值1计算,期末净值约为25.79。这个数字非常惊人,但投资者不能只看绝对收益,还要看收益是如何获得的、承担了多大风险、是否可持续。该策略同期相对沪深300达到2463.8%,说明其超额收益主要来自选股与轮动,而不是单纯依赖大盘上涨。换言之,即使沪深300表现平淡,策略仍可能通过行业切换、风格切换和个股强弱切换获取收益。这种能力在结构性行情中尤其珍贵。
三、年化收益率831.52%背后是高频复利与动态调仓
年化收益率831.52%是总收益按时间维度折算后的结果。如此高的年化水平通常意味着策略调仓频率较高、复利效应显著,并且在多个阶段抓住了强势主线。AI量化轮动策略往往不会长期持有同一组股票,而是根据模型信号不断卖出转弱标的、买入转强标的。这样做的好处是提高资金使用效率,坏处是交易成本和冲击成本会上升。因此,年化收益越高,越需要关注策略容量、滑点、手续费和流动性约束。对于普通投资者而言,直接复制高年化策略并不现实,但可以借鉴其纪律化轮动和风险预算思想。
四、最大回撤14.99%:收益与风险的平衡
最大回撤14.99%是策略从历史高点回落的最大幅度。与2479.2%的总收益和831.52%的年化收益相比,这个回撤水平相对温和,说明策略在进攻的同时具备较强的防守能力。量化策略控制回撤的方式通常包括:分散持仓,避免单票黑天鹅;波动率目标控制,当市场波动升高时降低仓位;止损与止盈规则,及时剔除弱势股;行业与风格中性约束,避免过度集中;现金管理,在信号不明确时降低暴露。14.99%的回撤意味着,即使投资者在阶段高点买入,理论上也需要承受约15%的浮亏,这对于高收益策略而言属于可接受范围,但并不代表未来不会出现更大回撤。
五、阿尔法834.51%:超额收益的核心证据
阿尔法834.51%反映的是策略相对于市场基准的超额收益能力。在量化投资中,贝塔来自市场整体涨跌,阿尔法来自模型、因子和交易执行。该策略的阿尔法远高于普通主动基金,说明其收益并非简单跟随指数,而是通过AI模型持续挖掘错误定价和轮动机会。需要强调的是,阿尔法越高,越要警惕样本内过拟合、幸存者偏差和未来函数。真正可持续的阿尔法,需要经过不同市场环境、不同年份、不同流动性条件下的样本外验证。若该策略在实盘中仍能保持较高阿尔法,则说明其因子逻辑和风控体系具有较强生命力。
六、相对沪深300收益2463.8%:基准比较的意义
相对沪深300收益2463.8%表明,在相同统计区间内,策略大幅跑赢A股核心宽基指数。沪深300代表大盘蓝筹风格,而AI量化轮动策略可能更偏向中小盘、成长股、主题股或高波动标的。因此,这种超额收益一方面来自选股能力,另一方面也来自风格暴露。投资者在评估时,应区分能力与风格。如果市场风格转向大盘价值,策略可能面临阶段性压力。真正优秀的轮动策略,应能在不同风格之间切换,而不是长期押注单一风格。从数据看,该策略的相对收益极为突出,但配置时仍需结合自身风险偏好和组合目标。
七、夏普比率30.205:极高数值的解读与警示
夏普比率30.205是一个极其罕见的数值。夏普比率衡量每承担一单位总风险所获得的超额回报,通常大于3已经非常优秀,大于10则极为突出。30.205意味着策略在统计区间内波动很小、收益很高,风险调整后表现极佳。但投资者必须注意,夏普比率对统计区间、收益分布和波动率计算非常敏感。如果策略在低波动环境中运行,或者收益曲线过于平滑,夏普比率可能被高估。此外,若收益存在自相关、流动性不足或幸存者偏差,夏普比率也可能失真。因此,30.205应被视为策略历史表现的一个亮点,而不是未来收益的保证。
八、胜率71.23%与盈亏比1.41:交易系统的稳定性
胜率71.23%说明策略在多数交易中能够盈利,盈亏比1.41说明平均盈利是平均亏损的1.41倍。两者结合,可以计算期望收益:假设每笔交易风险单位为1,则期望值约为0.7123乘以1.41减去0.2877乘以1,结果约为0.7166。也就是说,每承担一单位风险,历史平均获得约0.72单位收益。这个期望值相当可观。高胜率配合正盈亏比,通常意味着策略具有较好的信号筛选能力和止损纪律。不过,胜率高并不等于没有风险,若盈利交易平均收益较小,而少数亏损交易较大,仍可能侵蚀收益。因此,盈亏比和胜率必须与最大回撤、夏普比率一起看。
九、排名第7:TOP7体系中的位置
该策略排名第7,说明它进入了TOP7股票UQTOOL.COM人工智能量化轮动策略的优选序列。排名第7并不代表弱势,反而说明在统一评价框架下,它通过了收益、风险、稳定性等多维度筛选。TOP7体系通常会对多个策略进行横向比较,考察总收益、年化收益、最大回撤、夏普比率、胜率、盈亏比、阿尔法和相对基准等指标。排名第7意味着该策略在某些指标上可能不是最极端,但综合表现仍处于前列。对于投资者而言,排名靠前的策略可以作为观察池,但不应盲目全仓,而应结合策略相关性、资金容量和自身风险承受能力进行组合配置。
十、AI量化轮动的收益来源拆解
AI量化轮动策略的收益通常来自四个层面。第一,选股阿尔法:模型从股票池中挑选未来一段时间预期收益较高的股票。第二,轮动贝塔:在不同行业、风格、主题之间切换,捕捉市场主线。第三,风险控制:通过仓位管理、波动率控制和止损规则,降低回撤。第四,交易执行:通过算法交易减少冲击成本,提高成交效率。该策略总收益2479.2%、阿尔法834.51%、夏普30.205,说明其在选股和风控两个维度都表现突出。尤其是最大回撤仅14.99%,在高收益策略中较为难得。
- 选股阿尔法来自多因子打分与机器学习预测
- 轮动贝塔来自行业、风格和主题的强弱切换
- 风险控制来自波动率目标、止损和仓位管理
- 交易执行来自算法下单和成本优化
十一、策略可能面临的风险与挑战
任何高收益策略都伴随风险。第一,模型过拟合风险:历史数据表现太好,可能因为模型过度适应过去市场。第二,风格切换风险:如果市场从中小盘成长转向大盘价值,轮动模型可能短期失效。第三,流动性风险:高换手策略在成交量不足时会产生较大滑点。第四,交易成本风险:频繁调仓会侵蚀收益。第五,极端行情风险:黑天鹅事件可能导致多只持仓同时下跌。第六,容量风险:资金规模扩大后,策略收益可能下降。因此,投资者在参考该策略时,应重点关注样本外表现、实盘跟踪误差、换手率和容量约束。
- 模型过拟合可能让历史收益失去参考价值
- 风格切换可能让轮动信号短期失效
- 流动性与交易成本会侵蚀高换手收益
- 极端行情下分散持仓也可能同步回撤
- 规模扩大后策略容量成为关键约束
- 样本外验证比历史回测更重要
十二、如何理性看待高收益数据
2479.2%的总收益、831.52%的年化收益、30.205的夏普比率,这些数字极具吸引力,但也容易让人产生不切实际的预期。投资中最危险的事情之一,就是把历史回测当作未来收益。理性的做法是:第一,确认数据统计区间和计算方式;第二,区分回测、模拟和实盘;第三,考察策略在不同市场环境下的表现;第四,评估最大回撤是否与自身承受能力匹配;第五,不要单押一个策略,而是构建多策略组合。高收益策略可以作为组合中的进攻部分,但必须配合低波动资产和现金管理。
十三、适合的投资者与配置方式
该策略适合风险偏好较高、能够接受净值波动、追求超额收益的投资者。配置方式上,可以考虑以下思路:一是小比例试仓,观察实盘跟踪效果;二是与低相关策略组合,降低整体波动;三是设定再平衡周期,避免单一策略权重过高;四是设置最大回撤阈值,一旦超过历史最大回撤的一定倍数,就降低仓位;五是关注市场风格,若策略长期跑输基准,应重新评估模型有效性。对于机构投资者,还可以进一步分析因子暴露、行业分布、持仓集中度和交易成本。
- 小比例试仓,先观察实盘与回测的偏离
- 多策略组合,降低单一模型失效冲击
- 定期再平衡,防止某一策略权重失控
- 设置回撤阈值,触发后主动降低风险
- 跟踪市场风格,及时复核模型有效性
十四、从该策略中可借鉴的投资思想
普通投资者未必能直接使用UQTOOL.COM的AI量化轮动策略,但可以借鉴其核心思想。第一,纪律大于预测,按规则买卖,而不是情绪化交易。第二,分散风险,不把资金押注在一只股票上。第三,动态调整,根据市场变化切换持仓,而不是死守不动。第四,重视风险指标,不仅看收益,也看回撤、夏普和盈亏比。第五,持续验证,任何策略都需要样本外检验。第六,控制成本,频繁交易必须考虑手续费和滑点。第七,保持谦逊,市场永远存在不确定性。
- 纪律化执行比主观预测更可靠
- 分散与仓位管理是长期生存基础
- 收益、回撤、夏普和盈亏比要综合看
- 样本外验证和成本控制不可忽视
十五、结论:高收益伴随高要求,理性配置才是关键
综合来看,TOP7股票UQTOOL.COM人工智能量化轮动策略排名第7,总收益率2479.2%,年化收益率831.52%,最大回撤14.99%,阿尔法834.51%,相对沪深300收益2463.8%,夏普比率30.205,胜率71.23%,盈亏比1.41。这组数据展示了AI量化轮动在特定市场环境下的强大潜力,也体现了风险控制在策略中的重要性。然而,极高的收益和夏普比率并不意味着没有风险。投资者应理性看待历史业绩,关注策略容量、过拟合、风格切换和交易成本等问题。对于希望提升组合收益的投资者,可以将该策略作为研究对象和卫星配置,而不是盲目追高。只有在理解策略逻辑、风险来源和自身承受能力的基础上,才能真正把亮眼数据转化为长期投资价值。

