10
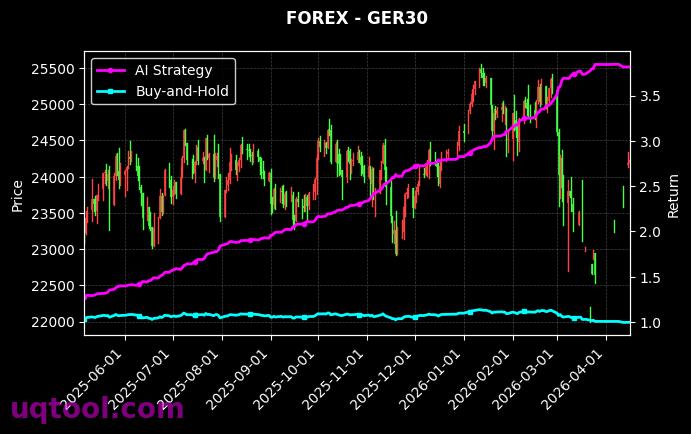
在A股与期权市场剧烈轮动的行情中,TOP29期权UQTOOL.COM人工智能量化轮动策略以2207.87%的总收益率、811.13%的年化收益率位列同类策略第13名,成为AI量化交易领域极具代表性的研究样本。其相对沪深300的超额收益高达2192.28%,阿尔法值816.58%,意味着策略收益几乎全部来自模型自身的选品与择时能力,而非市场贝塔的被动馈赠。
策略核心:AI驱动的动态轮动
该策略以期权波动率曲面与标的动量作为输入特征,通过机器学习模型实时评估各类资产的性价比,在多头、对冲与空仓状态之间动态切换。与传统月度调仓不同,其轮动频率更高,能够快速捕捉波动率错价带来的交易机会,并借助期权非对称的收益结构放大有效信号。
三大关键指标解读
- 夏普比率14.005:远超公募与私募主流的1至3区间,说明单位风险所换取的超额回报极高,资金曲线平滑度出色。
- 最大回撤22.18%:在年化超过800%的背景下,回撤控制属于优秀水平,反映风险预算管理较为到位。
- 盈亏比1.66、胜率57.1%:胜率并不夸张,但盈亏比表现极佳,体现“截断亏损、让利润奔跑”的典型趋势交易特征。
风险提示与配置建议
需要强调,高收益必然伴随高波动与模型失效风险。期权策略对流动性、隐含波动率与基差高度敏感,历史上也曾出现尾部风险集中释放的阶段。建议投资者以不超过总资产10%的比例进行卫星式配置,并结合自身风险承受能力定期再平衡。
总体而言,该策略展现了AI量化方法在期权轮动领域的强大潜力,但其表现仍需更长周期的样本验证。理性看待历史业绩,方能在波动中行稳致远。

