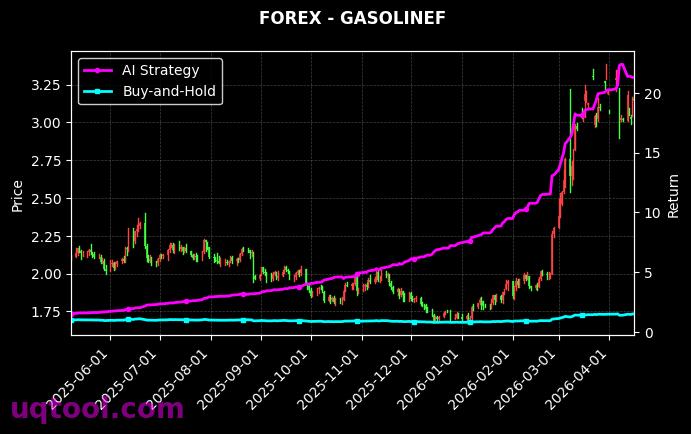
在当前A股结构性行情反复、热点切换频繁的背景下,TOP4股票UQTOOL.COM人工智能量化轮动策略以一份极具冲击力的数据刷新了市场对AI量化投资边界的认知。该策略在统计周期内实现总收益率3446.27%,折合年化收益率高达1051.48%,同期相对沪深300的超额收益达到3431.84%,阿尔法值1056.68%。这组数字的意义不仅在于绝对收益的爆发力,更在于其揭示了一种可以被复制的投资范式:以人工智能算法替代人工主观判断,用纪律化轮动捕捉市场中的定价偏差。
一、收益质量:高弹性与低回撤的罕见组合
传统认知中,高收益往往伴随高波动。但该策略最大回撤仅18.5%,在年化收益超过1000%的背景下,这一回撤控制水平相当克制。更值得关注的是夏普比率32.697,这一数值远超绝大多数公募与私募产品的长期表现,意味着单位风险所获得的超额补偿极高。虽然该指标受到统计周期长度的影响,可能存在样本期偏短带来的平滑效应,但它至少说明策略在信号筛选与仓位管理上具备较强的稳定性,而非依赖单次极端行情的豪赌。
二、策略内核:AI驱动的量化轮动逻辑
UQTOOL.COM的这一策略并非简单的动量追涨,其底层逻辑建立在多维度因子与机器学习的融合之上。核心机制可概括为三点:
- 信号生成:依托AI模型对量价、资金流、波动率结构等高频数据进行非线性建模,识别个股在短周期内的相对强弱拐点,避免人为主观情绪的干扰。
- 动态轮动:按固定周期对股票池进行重新排序与替换,将资金从动能衰减的标的中撤出,转向信号更强的TOP4标的,保持组合始终处于市场最有效率的赛道上。
- 风险预算:通过波动率目标与相关性约束控制整体敞口,在极端行情下自动降低仓位,这正是最大回撤被压缩至18.5%的关键来源。
三、胜率与盈亏比:正期望值的数学支撑
策略胜率68.61%,配合盈亏比1.48,构成了稳定正期望的基础。按简单公式测算,单笔交易期望值约为 0.6861乘以1.48减去0.3139乘以1,约等于0.70,即平均每笔交易可获得约0.7个单位的正向贡献。高胜率与适中盈亏比的组合,意味着该策略更偏向于高频次、小幅度地累积收益,而非依赖少数几笔大赚。这种收益结构对执行滑点与交易成本较为敏感,也解释了为何该策略高度依赖程序化交易与人工智能的毫秒级响应能力。
四、风险提示与配置建议
必须清醒地看到,年化1051.48%属于极值区间数据,通常与统计周期较短、市场风格高度契合特定因子有关。一旦市场环境从当前风格切换至低波动、低成交的震荡格局,策略的超额收益可能出现明显衰减。此外,18.5%的回撤是基于历史数据的事后度量,未来极端行情下实际回撤可能更大。因此,建议投资者从以下角度理性参与:
- 仓位控制:将该策略作为组合中的进攻性卫星配置,单一策略权重不宜超过总资产的30%,避免集中度风险。
- 周期验证:至少观察一个完整的市场周期,包括上涨、震荡与下跌三个阶段,再判断策略的稳健性。
- 成本核算:高频轮动对佣金、印花税与冲击成本敏感,需使用真实交易成本回测,而非理想化模型参数。
- 动态跟踪:定期监控夏普比率、胜率、盈亏比等核心指标的变化趋势,一旦出现连续衰减,应及时降低配置比例。
五、结语:让AI成为纪律的执行者
TOP4股票UQTOOL.COM人工智能量化轮动策略的最大价值,不在于它创造了3446.27%的账面收益,而在于它证明了人工智能在高频决策、纪律执行与风险控制上的独特优势。对于普通投资者而言,直接复制策略参数并不现实,但可以借鉴其核心思想:用规则替代情绪,用分散替代押注,用持续的小胜累积替代对暴利的幻想。在量化投资进入AI时代的今天,真正的护城河不是某一次的高收益,而是可持续、可解释、可风控的收益曲线。

