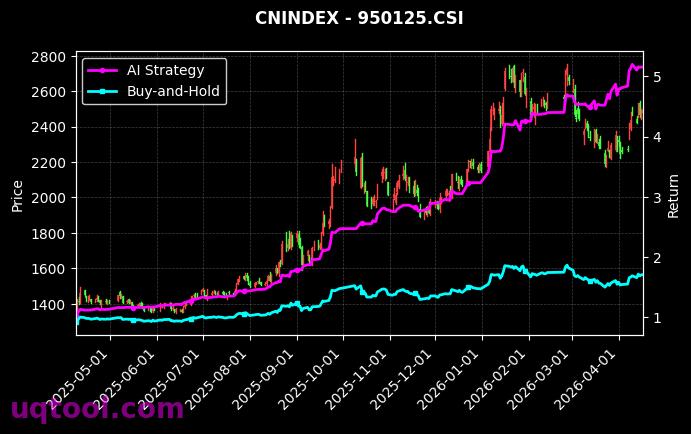
在量化投资不断进化的今天,TOP1可转债券UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单。根据统计,该策略排名第32位,总收益率达到985.25%,年化收益率高达411.81%,最大回撤仅为17.99%。同时,阿尔法为409.98%,相对沪深300超额收益为970.82%,夏普比率达到11.149,胜率为54.44%,盈亏比为1.85。这组数据意味着,策略不仅在收益端表现突出,在风险调整后收益、超额获取能力和盈亏结构上同样具有鲜明优势。
一、策略定位:可转债与AI轮动的结合
可转债是一类兼具债性和股性的特殊资产。它既有债券的票息和到期赎回保护,又可以按照约定条件转换为正股,从而分享股价上涨的收益。因此,可转债市场天然存在估值波动、条款博弈、正股联动和信用重定价等多重机会。TOP1可转债券UQTOOL.COM人工智能量化轮动策略的核心,并不是简单买入并持有,而是利用人工智能模型对全市场可转债进行实时评分、动态排序和定期轮动,把资金集中到风险收益比更优的标的之上。
从策略名称看,轮动是灵魂。传统可转债投资往往依赖人工挑选双低债、高弹性债或条款博弈债,容易出现主观判断滞后、持仓过度集中、卖出不及时等问题。AI量化轮动则通过数据驱动方式,将估值、动量、波动、流动性、信用、正股基本面和市场情绪等因子纳入统一框架,持续比较不同转债之间的预期收益与风险,进而完成调仓。这样做的好处是,策略可以在市场风格切换时更快地捕捉机会,也能在风险升温时降低暴露。
二、收益表现:高总收益与高年化的背后
总收益率985.25%是一个非常醒目的数字,说明在统计区间内,策略实现了接近十倍的净值增长。若以复利视角观察,年化收益率411.81%更体现出策略在时间维度上的强劲复利能力。需要强调的是,年化收益率越高,越要关注其可持续性和回撤控制。因为高收益往往伴随高波动,如果缺乏有效的风险管理,净值曲线很难保持稳定。该策略的最大回撤为17.99%,在同等收益水平的策略中属于相对可控的水平,说明模型在进攻和防守之间取得了一定平衡。
进一步看,阿尔法409.98%说明策略收益中有很大一部分来自超越市场基准的主动管理能力,而不是单纯依靠市场上涨。相对沪深300达到970.82%,则表明在同期比较中,策略大幅跑赢A股核心宽基指数。这种超额收益的来源,既可能来自可转债资产的独特贝塔,也可能来自AI模型在个券选择、仓位调整和轮动节奏上的阿尔法。对于投资者而言,真正有价值的不是某一阶段的高收益,而是策略是否具备可解释、可复制、可风控的收益逻辑。
三、风险调整后收益:夏普比率11.149的含义
夏普比率衡量的是每承担一单位波动风险所获得的超额回报。夏普比率11.149属于非常高的水平,意味着该策略在统计区间内不仅收益高,而且净值波动相对收益而言较小。当然,夏普比率极高也可能与统计区间、收益分布、波动计算方式和策略容量有关,不能简单线性外推。投资者应结合最大回撤、胜率、盈亏比和换手率等指标综合判断。若一个策略长期保持高夏普,通常说明其收益来源较为稳定,回撤修复能力较强,资产配置效率较高。
不过,高夏普并不等于无风险。可转债市场存在强赎风险、信用风险、流动性风险和条款博弈风险。若市场出现极端流动性收缩,或者个别转债发生信用事件,策略净值仍可能短期承压。因此,夏普比率应被视为评价策略质量的重要参考,而不是唯一标准。
四、胜率与盈亏比:54.44%与1.85的组合
该策略胜率为54.44%,盈亏比为1.85。这组数据非常值得分析。胜率略高于五成,说明策略并不是依靠每次交易都赚钱,而是通过合理的交易结构和纪律化执行,让盈利交易的平均收益明显高于亏损交易的平均损失。盈亏比1.85意味着,平均每赚一次的钱,大约是平均每亏一次钱的1.85倍。在这种情况下,即使胜率只有五成出头,长期复利结果也会比较可观。
这种特征符合量化轮动策略的典型逻辑:不追求每次都判断正确,而是追求在大量交易中保持正期望。AI模型通过因子打分和组合优化,尽量提高选券的准确率,同时通过止损、分散、仓位控制和轮动频率管理,控制单次错误带来的损失。对于投资者而言,胜率54.44%并不低,盈亏比1.85也较为健康,二者结合说明策略具备较好的交易优势。
五、排名第32:竞争环境中的相对位置
该策略排名第32位,说明在同类策略或同一评价体系中,它并非绝对第一,但依然处于较为靠前的位置。量化投资领域竞争激烈,尤其是可转债轮动策略,参与者包括公募基金、私募基金、券商资管、个人量化团队和AI平台策略。排名第32意味着策略已经经过一定程度的比较和筛选,同时也提醒投资者,任何排名都有时效性,过去的领先不代表未来持续领先。
排名数据还应结合评价周期、样本空间、交易成本和容量限制来理解。如果评价周期较短,高收益可能来自特定市场环境;如果评价周期较长,则更能说明策略的稳健性。投资者在参考排名时,应关注策略的收益来源是否清晰、回撤是否可控、换手是否合理、容量是否足够,以及是否有过拟合迹象。
六、AI量化轮动的核心因子
从方法论看,TOP1可转债券UQTOOL.COM人工智能量化轮动策略可能综合了多类因子。第一类是估值因子,包括转股溢价率、纯债溢价率、双低值、到期收益率和隐含波动率等。第二类是动量因子,包括正股近期涨跌幅、转债价格趋势、成交量变化和相对强弱。第三类是基本面因子,包括正股盈利能力、成长性、现金流、行业景气和信用资质。第四类是情绪与流动性因子,包括换手率、成交额、市场风险偏好和资金流向。第五类是条款因子,包括强赎触发进度、下修可能性、回售保护和到期时间。
- 估值因子帮助判断转债是否便宜,避免在高溢价阶段追高。
- 动量因子帮助捕捉趋势,让资金流向强势品种。
- 基本面因子帮助过滤信用瑕疵和正股质量较差的标的。
- 情绪与流动性因子帮助控制交易冲击和极端行情风险。
- 条款因子帮助把握强赎、下修和回售带来的事件机会。
AI模型的价值在于,它不是机械地使用单一因子,而是通过机器学习、深度学习或集成算法,动态调整因子权重,识别不同市场状态下的有效信号。例如,在风险偏好上升期,模型可能提高动量因子和股性因子的权重;在风险偏好下降期,模型可能提高债性因子、低价因子和信用质量因子的权重。通过这种自适应机制,策略可以在不同市场环境中寻找相对占优的配置方向。
七、可转债轮动的交易逻辑
可转债轮动通常不是每天频繁买卖,而是按照固定周期或触发条件调仓。常见逻辑包括双低轮动、低价轮动、高收益轮动、动量轮动和综合评分轮动。双低策略关注低价格和低转股溢价率,追求攻守兼备;低价策略更强调债底保护;动量策略更强调正股弹性和趋势延续;综合评分策略则把多种因子加权,形成更全面的排名。
TOP1可转债券UQTOOL.COM人工智能量化轮动策略的优势,在于用AI把多种轮动逻辑融合起来。它可以在市场上涨时增加高弹性、低溢价、正股强势的转债,在市场下跌时增加低价、高债底、低波动和信用稳健的转债。这样的动态切换,有助于在控制回撤的同时保留收益弹性。若策略还加入了个券权重优化、行业分散和风险预算,那么净值曲线的稳定性会进一步提高。
八、相对沪深300的超额收益来源
相对沪深300达到970.82%,说明该策略与A股核心指数相比,取得了巨大的相对收益。这种超额收益可能来自三个层面。第一,可转债市场本身具有不对称收益特征,下有债底保护,上有股性弹性,长期风险收益比可能优于纯股票。第二,AI轮动可以通过选券和择时,避开部分高估值、高波动或信用风险较大的品种。第三,策略可能利用可转债的条款博弈和估值波动,获取事件驱动收益。
但也要注意,相对沪深300的超额收益并不代表每年都能线性复制。若未来可转债市场估值整体偏高、强赎增加、信用利差扩大或流动性下降,策略的超额收益可能收窄。因此,投资者应把相对收益作为历史评价指标,而不是未来收益承诺。
九、最大回撤17.99%的风险含义
最大回撤17.99%是评价策略风险的关键指标。对于年化收益超过400%的策略而言,不到18%的最大回撤显示其风险控制较为出色。但回撤本身具有路径依赖,历史最大回撤不代表未来不会出现更大回撤。如果市场发生系统性下跌、转债流动性枯竭或信用违约集中出现,策略仍可能面临较大压力。
投资者应关注回撤发生时的修复时间、回撤期间的换手率、持仓集中度和风格暴露。若策略在回撤后能较快修复,说明模型具备较强的适应能力;若回撤持续时间较长,则需要重新评估模型有效性。此外,最大回撤还应与投资者自身风险承受能力匹配。即使策略历史回撤较低,也不建议满仓单一策略,而应通过组合配置分散风险。
十、策略适用场景与配置建议
从收益风险特征看,该策略适合作为组合中的进攻型卫星配置,而不是替代全部稳健资产。对于风险承受能力较高、投资期限较长、理解可转债和量化策略的投资者,可以考虑以一定比例参与,并设定再平衡规则。对于风险承受能力较低的投资者,则应控制仓位,或与债券基金、货币基金、宽基指数等低相关资产搭配。
- 配置比例建议根据个人风险预算确定,避免单一策略过度集中。
- 关注策略容量和交易成本,规模过大可能影响轮动效率。
- 定期复核策略排名、回撤、夏普和胜率变化,而非只看总收益。
- 设置止损或组合级风控,防止极端市场下回撤超预期。
- 理解历史业绩不代表未来收益,避免追高和过度杠杆。
十一、潜在风险与注意事项
任何高收益策略都伴随风险。可转债AI量化轮动策略的主要风险包括:一是模型失效风险,市场结构变化可能导致历史规律不再有效;二是过拟合风险,回测表现优异但实盘可能衰减;三是流动性风险,部分小盘转债成交不足,调仓冲击成本较高;四是信用风险,正股或发行人信用恶化可能导致转债价格下跌;五是强赎风险,未及时卖出可能面临较大损失;六是市场系统性风险,权益市场大幅下跌时转债同样会承压;七是交易成本和滑点风险,高频轮动可能侵蚀收益;八是政策和规则变化风险,可转债发行、交易和赎回规则调整可能影响策略逻辑。
因此,投资者在参考985.25%总收益、411.81%年化收益和11.149夏普等亮眼数据时,必须同时阅读最大回撤、胜率、盈亏比和排名信息。只有把收益与风险放在同一框架下审视,才能做出更理性的投资决策。对于量化策略而言,透明性、可解释性和风控机制,往往比单纯的高收益更重要。
十二、结论:高收益与风控并重的量化样本
综合来看,TOP1可转债券UQTOOL.COM人工智能量化轮动策略在统计区间内展现了极强的收益能力和较好的风险控制。总收益率985.25%、年化收益率411.81%、阿尔法409.98%、相对沪深300达到970.82%、夏普比率11.149、胜率54.44%、盈亏比1.85,这些指标共同勾勒出一个高收益、高夏普、回撤相对可控的量化轮动策略画像。排名第32也说明其在竞争激烈的策略池中具备一定竞争力。
不过,历史数据越耀眼,越需要冷静分析。投资者应重点考察策略的实盘持续性、容量边界、交易成本、极端行情表现和模型迭代能力。若策略能够在不同市场环境下保持正期望,并严格控制回撤和集中度,那么它有望成为可转债量化配置中的重要工具。若市场风格逆转或模型失效,则需要及时降低暴露。最终,理性的资产配置、分散投资和长期视角,仍是应对不确定性的关键。

