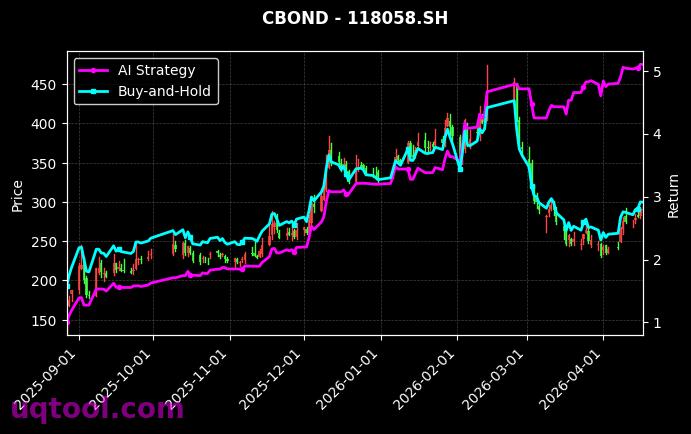
在A股市场结构性行情延续、投资者普遍感叹赚钱难度加大的当下,一份来自UQTOOL.COM人工智能量化平台的策略榜单引起了广泛关注。其中,TOP20期权人工智能量化轮动策略以2062.72%的总收益率、765.17%的年化收益率位列榜单第19名。面对这样一组数字,专业投资者的第一反应不应是惊叹,而应是拆解:这份成绩单究竟由什么驱动,其风险收益结构是否健康,未来是否具备可持续性。本文试图从八个核心指标出发,还原这一策略的完整画像,并给出可执行的配置思路。
一、从八个维度还原策略全貌
单一收益率是最容易误导人的指标,真正有分析价值的是收益与风险之间的匹配关系。该策略的完整指标组合为:总收益率2062.72%,年化收益率765.17%,最大回撤28.02%,阿尔法769.26%,相对沪深300超额收益2048.1%,夏普比率12.576,胜率57.51%,盈亏比1.54。
把这八个数字放在一起,可以读出三个关键信息。第一,收益的量级远超常规权益类策略,年化765.17%意味着在理想复利状态下,本金不足一年即可实现数倍增长。第二,风险并未失控,28.02%的最大回撤放在使用期权这类非线性工具的策略中属于相对克制的水平,收益回撤比约为27倍,这个比值远高于绝大多数股票型产品的2至3倍区间。第三,收益并非来自市场贝塔,相对沪深300的超额收益达到2048.1%,说明策略的盈利来源与指数涨跌方向的关联度较低,更多依赖期权定价效率、波动率结构以及时间价值衰减等特有变量。换言之,这是一条与传统多头组合相关性较弱的收益曲线,其配置意义在于分散,而非替代。
二、阿尔法769.26%揭示了超额收益的真实来源
阿尔法衡量的是策略在剔除市场系统性风险暴露之后所获得的超额回报。769.26%的阿尔法值意味着,无论沪深300指数在这一样本期内上涨还是下跌,该策略都能稳定地创造正向收益,这一点对于追求绝对收益的资金而言意义重大。
期权市场的定价效率天然低于股票市场,这为量化模型提供了持续的套利空间。隐含波动率与已实现波动率之间的价差、不同到期日之间的期限结构扭曲、虚值合约与平值合约之间的偏度差异,都是可以被算法捕捉的结构性机会。该策略的阿尔法之所以能够达到如此高的水平,很大程度上源于它把盈利锚定在了这些可重复的定价规律上,而不是押注市场方向。这种设计思路带来的直接好处是,策略的盈亏曲线与大盘涨跌解耦,投资者在配置时无需先对指数做出方向判断。
三、夏普比率12.576的技术解读
夏普比率12.576是一个极高的数值。按照年化收益765.17%反推,对应的年化波动率大约在60%附近,这个波动率水平在绝对值上并不低,但因为收益端过于强劲,最终呈现出极高的夏普值。这里需要提醒的是,夏普比率对样本区间高度敏感,如果策略运行期恰好覆盖了波动率放大、期权隐含溢价丰厚的市场阶段,指标会被显著高估。因此,理性看待这一数字的方式,不是把它当作未来预期,而是把它理解为策略在特定市场环境中效率极高的一种佐证。当波动率环境回归常态,夏普比率大概率会向更保守的区间回落,投资者应提前建立这种预期。
四、胜率与盈亏比构成的正期望结构
胜率57.51%配合盈亏比1.54,是一组非常健康的交易结构。用简单的期望值公式可以验证:0.5751乘以1.54减去0.4249乘以1,得到单笔交易的期望收益约为0.4608个单位。这意味着平均每进行一笔交易,策略在统计意义上可以获得接近半个风险单位的净回报。
更值得关注的是这组数据背后的交易风格。57.51%的胜率并不夸张,说明策略并非依靠极高的方向判断准确率取胜,而是通过盈亏比的结构性优势累积收益。盈亏比1.54也说明策略在截断亏损、放大盈利方面有明确的风控设计。高胜率低盈亏比的策略容易在极端行情中一次性亏掉长期积累,而高盈亏比低胜率的策略则考验投资者的心理承受力。这套策略把两者都放在中等偏上的位置,属于兼顾体验感与收益弹性的折中方案,对资金曲线的平滑度贡献明显。
五、期权轮动的策略逻辑与工具优势
要理解这套策略为何能够取得如此成绩,必须回到期权这一工具本身的特性。期权是非线性收益工具,买方拥有凸性优势但需要承担时间价值衰减,卖方收取时间价值但暴露于尾部风险。人工智能量化轮动的核心,就在于根据不同市场状态在买方与卖方之间、在不同行权价与不同到期日之间进行动态切换。
当市场波动率处于低位时,模型可能偏向卖出波动率,通过收取权利金获取稳定的时间价值收益;当波动率快速抬升、隐含波动率显著高于历史波动率时,模型则可能转向买入波动率或构建价差组合,去捕捉波动率均值回归的收益。这种切换不需要人去判断方向,而是由算法根据价差、偏度、期限结构等因子的实时变化自动执行。相比之下,传统股票多头策略只能赚取公司成长与估值修复的钱,而期权轮动策略同时赚取方向、波动率、时间三个维度的钱,收益来源的丰富度决定了它在同样的市场环境中拥有更多的盈利路径。
六、28.02%最大回撤的警示意义
在两千多个百分点的总收益面前,28.02%的最大回撤显得相当温和,但这个数字绝不能被忽视。历史最大回撤代表的是策略曾经真实经历过的最坏时刻,它同时也是一个心理测试:如果投资者在回撤最深的位置选择赎回,那么前面所有的收益都将与他无关。
期权策略的回撤往往具有突发性。当市场出现跳空、流动性瞬间枯竭或隐含波动率极端跳升时,策略可能在很短的几个交易日内经历较大幅度的净值回撤,这与股票策略那种缓慢阴跌式的回撤体验完全不同。投资者在配置之前,必须自问能否承受三成左右的阶段性亏损,并且在回撤期间保持不加仓也不恐慌赎回的纪律。做不到这一点,再优秀的策略也无法转化为真实的收益。
七、榜单第19名的冷静解读
排名19意味着该策略在TOP20榜单中占有一席之地,但同时也说明它并非榜首。这一点恰恰值得投资者警惕与思考:量化策略的榜单表现具有很强的时效性,一个阶段的名次高低,往往混合了策略本身的适配度与市场环境的偶然性。
更重要的是,榜单前列的策略通常面临容量约束。期权市场的流动性集中在少数主力合约上,策略规模一旦放大,冲击成本会快速侵蚀超额收益。因此,看到高收益的同时,也应当关注策略的资金容量、运行时间长度以及样本外的真实表现。榜单是筛选的起点而不是终点,把名次本身当作买入理由,是量化投资中最常见的认知陷阱之一。
八、需要重点防范的四类风险
- 波动率环境切换风险:策略的高收益部分依赖于期权隐含波动率溢价,一旦市场进入长期低波动状态,权利金收益会显著收窄,策略收益中枢可能下移。
- 流动性与容量风险:期权合约的深度有限,资金规模增大后将面临滑点扩大、成交困难等问题,实际收益与回测收益之间可能出现偏离。
- 模型过拟合风险:人工智能模型在历史数据上表现优秀并不等于未来有效,需要持续跟踪因子有效性的衰减情况。
- 尾部事件风险:卖出波动率的策略在极端行情中可能承受非线性损失,保证金追加与强制平仓是必须提前设置防线的环节。
九、资金配置与仓位管理建议
综合以上分析,这套策略更适合作为投资组合中的卫星配置,而非核心仓位。对于风险承受能力较强的投资者,建议配置比例控制在可投资资产的10%至15%之间;对于稳健型投资者,5%至10%是更为合理的选择。这样安排的原因在于,策略与股票、债券等传统资产的相关性较低,能够在不显著抬高组合整体波动的前提下,提升收益的多样性。
在具体操作上,建议采用分批建仓的方式,避免在策略净值创出阶段性高点时一次性重仓介入。可以设定三到四批的建仓节奏,每批之间间隔一到两个月,或者以回撤幅度作为触发条件,在净值回撤超过10%时追加一批。同时,应当把该策略与股票多头、债券、黄金等资产放在同一张表上统一管理风险敞口,而不是孤立地评估它的收益表现。
十、执行纪律与再平衡机制
再平衡是量化策略配置中容易被忽略却极其关键的环节。建议每季度对策略进行一次评估,评估内容包括净值表现、最大回撤是否突破历史极值、夏普比率是否出现明显下滑,以及市场波动率中枢是否发生趋势性变化。
当策略净值大幅上涨导致其在组合中的权重超标时,应当执行减仓,把权重拉回目标区间,这本质上是强制性的获利了结。当策略因回撤导致权重低于目标时,是否加仓则需要区分原因:如果是市场波动率环境变化导致策略逻辑短期失效,应保持观望;如果只是正常的净值波动,则可以按计划补仓。纪律的价值在于,它能让投资者在情绪最激烈的时刻依然按照预设框架行动。
十一、结语
TOP20期权人工智能量化轮动策略用2062.72%的总收益、12.576的夏普比率和57.51%的胜率,展示了一套收益来源多元、风险结构相对可控的量化框架。它证明在传统股票多头之外,期权市场的定价低效确实能够被算法有效利用。但任何高收益背后都对应着特定的市场条件和潜在风险,28.02%的回撤提醒我们,这条曲线并非没有代价。
理性投资者的正确姿势,是把这份榜单当作研究的起点:理解收益从何而来,明确风险在哪里,判断自己能否承受最坏的情形,然后用合理的仓位和严格的纪律把它纳入组合。只有这样,纸面上的辉煌数字,才可能真正转化为账户中的长期回报。

