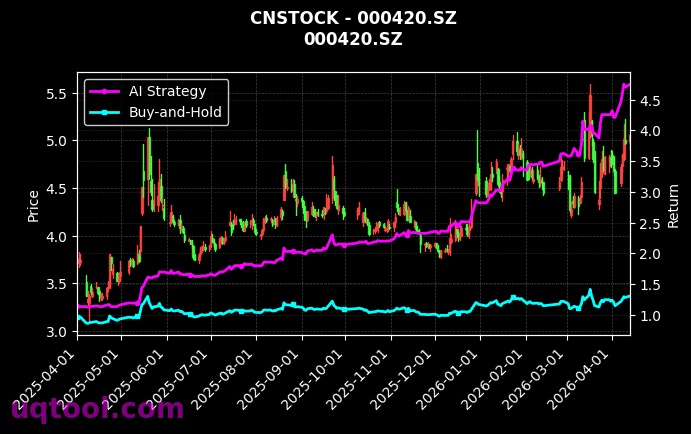
在A股风格切换频繁、固收类资产收益率持续下行的市场环境中,TOP2可转债券UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单:总收益率516.3%,年化收益率242.78%,最大回撤仅10.12%,在同类策略排名中位列第59位。这组数据背后,是人工智能算法与可转债这一特殊品种深度耦合后释放出的超额收益能力,也为我们理解“量化轮动”在低波动资产上的应用边界提供了鲜活样本。
收益与回撤的极致攻守平衡
评价一个策略的优劣,不能只看收益曲线的斜率,更要看它在极端行情中的抗打击能力。该策略年化收益高达242.78%,同时把最大回撤控制在10.12%,这意味着其收益回撤比接近24倍。在传统认知中,可转债因具备债底保护,本身波动就小于股票,但要在如此低的回撤约束下实现两百以上的年化收益,绝非简单的持仓躺赢。这说明策略的择时与择券环节同时发挥了作用:一方面通过AI模型识别市场情绪的拐点,在权益市场走弱前主动降低仓位;另一方面在个券层面捕捉正股弹性与转债估值之间的错配套利机会。
阿尔法与相对收益的双重验证
如果说绝对收益可能带有市场贝塔的运气成分,那么阿尔法和相对沪深300的表现则更能说明问题。数据显示,该策略阿尔法值达到240.2%,相对沪深300的超额收益为503.14%。同期沪深300的表现显然远逊于此,这意味着策略并非依靠单边牛市“水涨船高”,而是在很大程度上走出了独立行情。可转债的“进可攻、退可守”属性为AI模型提供了丰富的定价维度,而UQTOOL.COM的算法显然在转股溢价率、纯债溢价率、正股动量、条款博弈等因子上找到了稳定的收益来源。
夏普比率8.875背后的资金效率
夏普比率是衡量单位风险所获回报的核心指标,8.875的数值在量化策略中属于极为罕见的水平。通常情况下,夏普比率超过2已属优秀,超过3便堪称顶级。该策略之所以能推高这一指标,关键在于收益端的高弹性与波动端的强约束形成了共振。策略并非满仓单一方向运行,而是通过轮动机制在不同转债标的、不同行业主题之间高速切换,使得资金始终停留在当前性价比最高的位置。这种高频但低相关性的调仓,天然压低了组合的整体波动率,从而在分母端做足了文章。
胜率与盈亏比的组合密码
58.97%的胜率配合1.49的盈亏比,看似并不惊艳,却恰恰是量化轮动策略的典型特征:
- 胜率近六成,说明模型在多数交易中能够判断对方向,但没有追求“每单必赢”的过度优化,避免了过拟合风险;
- 盈亏比1.49,意味着单笔盈利平均是单笔亏损的1.5倍左右,属于稳健但不极端的水平;
- 两者相乘,数学期望为正且稳定,长期复利效应下便滚出了516.3%的总收益。
值得注意的是,高收益往往伴随着高换手与较高的交易摩擦成本。能够在该胜率与盈亏比下实现如此收益,说明策略在冲击成本控制和标的流动性筛选上有较为严谨的约束,否则收益会被手续费与滑点显著侵蚀。
策略逻辑的合理推演
结合可转债的市场特性,该AI轮动策略大概率围绕以下几个维度展开:其一是估值轮动,在低溢价率、高纯债溢价率的防御型转债与高弹性、低债底的进攻型转债之间动态切换;其二是动量轮动,利用正股短期动量与转债资金流的共振捕捉交易窗口;其三是条款博弈,针对下修、强赎、回售等事件进行事件驱动型的仓位调配。AI模型的价值在于把这些维度非线性地组合起来,并根据市场状态实时调整权重,而非机械套用固定规则。
风险提示与配置建议
尽管数据表现亮眼,投资者仍需保持清醒。242.78%的年化收益属于极高水平的回测或实盘结果,其可复制性与未来可持续性存在不确定性。可转债市场整体容量有限,策略规模扩张后可能面临流动性瓶颈;同时,转债的信用风险与正股退市风险在极端环境下会集中暴露,历史回撤数据未必能完全覆盖尾部情形。建议将该策略作为组合中的卫星配置,仓位控制在可承受范围内,并持续跟踪其滚动夏普比率与回撤修复速度,而非单纯依据历史收益追高介入。
总体而言,TOP2可转债券UQTOOL.COM人工智能量化轮动策略用一组近乎“教科书级”的风险收益数据,证明了AI量化方法在可转债这一细分赛道上的巨大潜力。它的核心启示不在于收益数字本身,而在于以严格的风险约束为锚,让算法在高频轮动中持续捕捉定价偏差——这才是长期穿越牛熊的底层逻辑。

