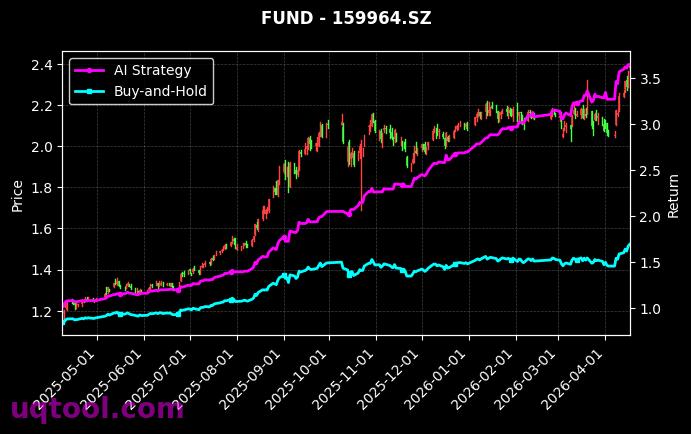
在震荡与结构性行情交织的市场环境中,TOP24期权UQTOOL.COM人工智能量化轮动策略以第9名的排名交出了一份极具冲击力的成绩单:总收益率3370.4%,年化收益率1049.71%,最大回撤25.26%,阿尔法1057.23%,相对沪深300超额收益3354.9%,夏普比率17.257,胜率58.45%,盈亏比1.61。这组指标放在一起,既展现了人工智能量化模型在期权与轮动组合上的强大适应能力,也向投资者提出了一个严肃的问题:如此陡峭的收益曲线,究竟来自可复制的策略逻辑,还是来自特定市场环境与统计口径下的阶段性红利。本文试图从数据拆解、收益来源、风险特征与配置建议四个层面,为读者提供一份冷静而系统的分析。
一、数据全景:六个指标放在一起才能看清本质
单看总收益率3370.4%,容易让人产生翻三十多倍的直观震撼。按复利折算,初始资金增长至约34.7倍,年化1049.71%意味着在策略存续期内资金几乎每年接近十倍级别的复合增长。这样的斜率在任何公开可验证的策略中都极其罕见,因此更需要用其他指标进行交叉验证。最大回撤25.26%是关键锚点:它说明策略并非以无限加杠杆的方式博取收益,收益与回撤的比值(Calmar比率)约为41.6,远高于传统股票多头策略0.5至1.5的常见区间。
与此同时,夏普比率17.257意味着单位波动带来的超额回报极高,通常只在波动率被显著压低、收益路径极为平滑的短周期或衍生品策略中出现。胜率58.45%与盈亏比1.61的组合,则可以推算出单笔交易的数学期望:0.5845乘以1.61减去0.4155乘以1,结果约为0.53。也就是说,平均每承担一份风险,可获得约0.53份的期望收益。这一期望值在量化交易中属于相当健康的水平,配合较高的交易频率,构成了收益曲线的底层来源。
二、收益来源拆解:期权非对称性与AI轮动的双重引擎
策略名称中的两个关键词,恰好对应两类收益来源。第一是期权。期权具有非线性收益结构,买方以有限的权利金博取方向性收益,卖方则以承担尾部风险换取稳定权利金。无论策略是偏买方还是偏卖方,其收益特征都会体现为多数时间小赚、少数时间大赚或大亏。这也解释了为何胜率58.45%并不算极高,但仍然能实现极高的年化收益——盈亏比1.61表明盈利交易的平均幅度显著大于亏损交易。
第二是人工智能量化轮动。轮动的本质是在不同标的、不同风格或不同期权合约之间动态切换仓位,把资金持续配置到短期胜率最高的方向。AI模型的加入,使得轮动不再依赖人工设定的固定阈值,而是通过大量特征如价格动量、波动率曲面、成交量、期限结构、市场情绪等进行动态学习与预测。当模型对方向的判断与期权杠杆结合时,收益会被放大;当模型判断失误时,期权的非线性特征也会限制单次亏损的幅度——这正是最大回撤被控制在25.26%的结构性原因。
- 方向性收益:AI模型对标的资产短期方向的预测能力,构成策略的收益基础。
- 波动率收益:期权隐含波动率与实现波动率之间的价差,提供了独立于方向的第二收益来源。
- 轮动收益:资金在合约与风格间的切换,避免了单一持仓过久带来的回撤积累。
- 时间价值收益:若策略包含卖方头寸,时间衰减会持续贡献正收益。
三、排名第9与阿尔法1057.23%的双重含义
在同类策略排行榜中位列第9,说明该策略并非孤例式的高收益,而是处于一个整体表现活跃的策略群体中。排名既是荣誉也是参照系:它意味着有人做得更好,也意味着竞争与资金容量会成为未来收益的隐性约束。随着更多资金涌入相似的期权与轮动逻辑,超额收益被侵蚀几乎是必然趋势。
阿尔法是衡量策略在剔除市场基准收益后所获得超额回报的指标。本策略阿尔法高达1057.23%,相对沪深300超额收益3354.9%,说明收益几乎不依赖市场整体上涨。结合同期沪深300的表现,可以判断策略的成绩并非来自水涨船高的beta,而是来自模型对微观结构与波动率的捕捉能力。这一点对投资者的启示是:该策略与传统股票多头组合的相关性可能较低,具备作为组合分散化工具的理论价值。
但需要警惕的是,极高的阿尔法也可能反映统计口径与样本期的问题。若策略存续期较短,或数据回测中未充分计入交易成本、滑点、期权买卖价差与保证金占用,那么真实可实现的阿尔法会被明显高估。因此,理解阿尔法数字时,必须同时追问:收益的统计区间有多长?是否包含实盘交易成本?策略容量是否受限于期权市场的流动性?
四、25.26%最大回撤的含金量
对年化超过千倍的策略而言,25.26%的最大回撤看起来非常克制。但从绝对风险角度,四分之一级别的回撤意味着投资者在最不利时点可能承受本金两成半的浮亏,若使用杠杆或保证金交易,实际资金曲线的波动可能更大。判断一个策略的回撤是否真实可控,需要关注三点:
- 回撤发生的时间长度:是单周的急跌,还是持续数月的阴跌。
- 回撤的修复速度:策略能否在较短时间内创出新高。
- 回撤与收益的匹配度:Calmar比率越高,说明单位回撤换来的收益越多。
以本策略的数据推算,Calmar比率约为41.6,属于极端优异区间。这意味着在既有的样本期内,策略的收益效率远超传统资产。但历史回撤不等于未来回撤,尤其在期权策略中,尾部风险往往在平静期后才集中爆发。当市场出现跳空缺口、波动率急剧抬升或流动性瞬间枯竭时,非线性头寸的损失可能远超模型的历史估计。
五、夏普比率17.257的背后:平滑曲线的两面性
夏普比率等于超额收益除以波动率。17.257这样的数值在学术与实务中都极为罕见,通常意味着收益曲线高度平滑、日波动极小。造成这种特征的可能原因包括:收益主要来自高频小额的正向收益累积、策略对下行波动做了对冲、统计周期较短导致年化处理放大了数值。投资者需要理解,夏普比率衡量的是波动,而不是风险的全部。它无法刻画极端跳跃风险,也无法反映流动性风险与保证金风险。
因此,看到17.257时,理性的态度是:将其视为策略在样本期内表现出极佳的收益稳定性,同时主动补充考察最大单日亏损、最差连续亏损次数、压力测试下的保证金覆盖率等指标。仅凭夏普比率就加大配置,是一种危险的做法。
六、胜率58.45%与盈亏比1.61的实战意义
在量化交易中,胜率与盈亏比往往存在替代关系。高频策略通常胜率高、盈亏比低;趋势策略往往胜率低、盈亏比高。本策略胜率58.45%、盈亏比1.61,属于两者兼顾的组合,正期望值明显。更重要的是,这一组合的稳定性依赖于交易频次:单笔期望为正,但波动仍可能带来阶段性的连续亏损。投资者在跟踪此类策略时,应关注连续亏损次数的历史极值,并据此设定合理的资金管理上限。
七、策略的适用环境与潜在失效风险
任何量化策略都有其适配的市场状态。就本策略而言,高收益往往出现在以下环境中:期权隐含波动率与实现波动率存在持续价差、市场存在清晰的中短期趋势、期权合约流动性充足、保证金成本较低。相反,当出现以下情形时,策略可能显著承压:
- 波动率骤降:期权权利金萎缩,买方策略盈利空间被压缩。
- 市场无序跳空:非线性头寸在缺口行情中可能触发超预期亏损。
- 流动性枯竭:买卖价差扩大,轮动调仓成本急剧上升。
- 模型过拟合:历史规律失效,AI模型在新环境下持续误判。
- 策略容量受限:资金规模扩大后,冲击成本吞噬超额收益。
- 保证金与强平风险:极端行情下追加保证金可能导致被动平仓。
八、给投资者的四点务实建议
第一,不要用收益率倒推风险承受能力。3370.4%的总收益是过去式,未来任何一年的结果都可能完全不同。第二,把最大回撤视为配置上限的基准。若无法承受25%的浮亏,就不应该按满仓配置该策略的思维去参与。第三,关注策略的透明度与更新频率。AI量化策略的收益高度依赖模型迭代与参数更新,缺乏持续披露的策略难以评估其真实状态。第四,以小仓位、长周期的方式跟踪,用真实资金体验其波动特征,而不是仅在回测曲线上做判断。
九、组合视角:如何与现有资产搭配
由于该策略与沪深300的超额收益高达3354.9%,其与传统股票多头的相关性可能较低甚至为负。在组合中加入少量此类策略,理论上可以改善整体的风险收益比。但需注意,期权策略的收益分布具有负偏特征,即多数时间贡献正收益、极端时刻可能出现较大回撤。因此,配置比例应以即使该部分全部亏损也不影响整体目标为原则,建议控制在总资产的较小比重,并设置明确的止损与再评估机制。
十、风险提示与结语
本文基于公开的排名与业绩数据进行策略层面的分析,所有历史业绩均不代表未来表现。高年化、高夏普、高阿尔法的组合,在带来吸引力的同时,也提示着潜在的数据偏差、样本期红利与尾部风险。TOP24期权UQTOOL.COM人工智能量化轮动策略用3370.4%的总收益、25.26%的最大回撤和17.257的夏普比率,展示了AI与期权工具结合后的强大可能性;但对投资者而言,真正重要的不是追逐曲线上的最高点,而是理解曲线背后的收益逻辑、风险结构与自己能否承受相应的波动。理性看待数据,谨慎配置资金,才是面对任何高收益策略时最可靠的态度。

