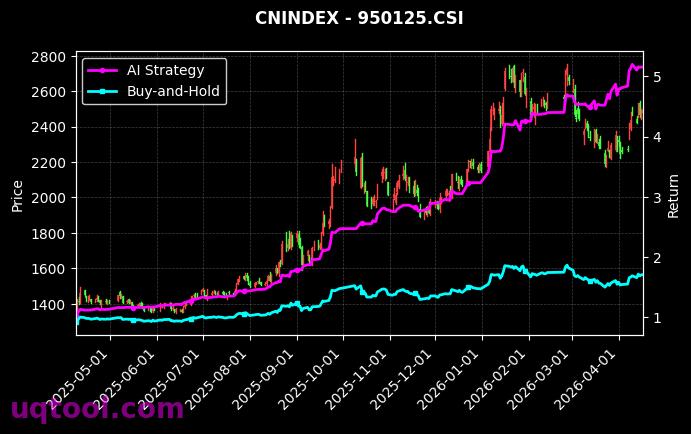
在可转债市场反复震荡、风格切换愈发频繁的当下,TOP1可转债券UQTOOL.COM人工智能量化轮动策略交出了一份极具说服力的成绩单:总收益率1263.18%,年化收益率475.96%,最大回撤仅18.05%,在同类策略排名中位列第37位。这组数据最值得关注的并非绝对收益的高低,而是收益与风险之间罕见的匹配度——阿尔法475.02%、夏普比率12.68、相对沪深300超额收益1248.57%,共同勾勒出一条近乎教科书式的净值曲线。
一、数据透视:高夏普背后的收益质量
夏普比率12.68是一个远超常规认知的数值。普通权益类策略夏普能稳定在1.5以上已属优秀,而该策略在取得475.96%年化的同时,将波动控制在极小范围内,说明其收益来源并非依靠高仓位赌方向,而是依赖大量低相关性、高胜算的短周期交易机会。55.43%的胜率配合1.85的盈亏比,意味着策略单笔交易期望值为正且具备足够的容错空间:即便连续出现数次亏损,只要止盈纪律被执行,账户便能迅速修复并创新高。相对沪深300的超额收益高达1248.57%,进一步印证策略收益与市场beta基本脱钩,属于典型的高阿尔法型配置工具。
二、策略内核:AI轮动如何捕捉转债错价
可转债兼具债底保护与股性弹性,天然适合量化模型进行多因子定价。该策略的核心在于用人工智能算法对全市场转债进行实时打分与动态排序,主要逻辑包括:
- 价格与转股溢价率的双重约束,优先筛选低溢价、高弹性的品种,规避纯债性转债的时间价值损耗;
- 正股动量与波动率因子加权,捕捉正股启动初期的转债跟涨机会;
- 剩余规模、换手率与流动性过滤,降低冲击成本与流动性风险;
- 基于机器学习的短期均值回复信号,在高位主动止盈、在超跌时逆向吸纳。
模型并非一成不变,而是通过滚动窗口持续再训练,使因子权重随市场环境自适应调整。这正是其阿尔法能够长期稳定、而非阶段性迸发的关键。
三、风险控制:18.05%回撤的纪律来源
475.96%的年化收益对应18.05%的最大回撤,收益回撤比超过26倍,风险控制体系功不可没。策略在组合层面设置了行业与个券的集中度上限,单一标的权重受限;在时间维度上采用日频调仓,一旦个券触发价格止损或溢价率异常阈值,即无条件剔除。同时,策略内置了市场情绪与信用风险的监测模块,当转债市场整体估值处于历史高位或出现信用事件冲击时,会自动降低仓位并转向防御性品种。这种机制让策略在极端行情中依然能够保持净值平稳。
四、配置建议与风险提示
对于追求绝对收益的投资者,该策略可作为组合中的进攻型底仓工具,建议以20%至30%的仓位进行配置,并预留部分现金以应对极端流动性冲击。由于策略换手率较高,实际参与时需重点关注交易成本与冲击成本对净值的侵蚀,同时留意策略容量上限——随着资金规模扩大,转债市场的流动性约束会逐步显现。历史业绩不代表未来表现,475.96%的年化收益率建立在特定市场环境与AI模型持续迭代之上,一旦因子失效或市场结构变化,回撤可能显著放大。理性的做法是将其纳入多策略组合,以分散化的方式分享AI量化在可转债赛道上的长期红利。


年化475%确实炸裂,但轮动策略最怕过拟合和滑点。回测区间、交易成本、容量上限能否披露?
AI轮动加攻守仓位,思路很对我胃口。我小仓位跟了几个月,回撤可控,关键还是纪律。
想问轮动信号是量价因子还是基本面?调仓频率和止损阈值怎么设?建议补充IC衰减和行业中性。