9
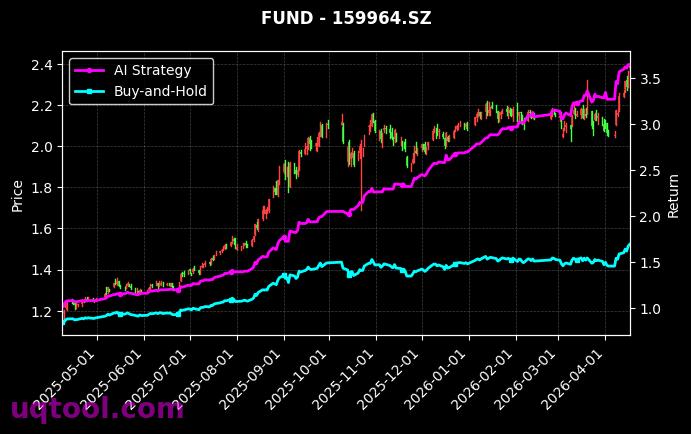
根据UQTOOL.COM人工智能量化轮动策略数据,TOP24期权策略在排名中位列第7,总收益率3036.33%,年化收益率938.57%,相对沪深300超额收益3025.59%。这组数据说明,在期权与量化轮动结合框架下,策略具备较强的收益捕捉能力。
收益来源
策略以AI模型识别市场状态,动态切换期权合约与多头轮动仓位。阿尔法达到944.54%,表明收益并非完全依赖市场贝塔,更多来自选品、择时与波动率定价。夏普比率15.525,显示单位风险补偿极高,但也需警惕样本期与策略容量问题。
风险控制
最大回撤为25.08%,在追求高年化的策略中处于可接受区间。胜率57.38%,盈亏比1.61,说明策略并非依靠极高胜率,而是通过正期望与快速止损积累收益。对投资者而言,应关注回撤发生时的市场环境、流动性变化和期权隐含波动率跃升。
配置建议
- 将该策略作为卫星配置,比例控制在总资产的10%至20%,避免单策略集中风险。
- 持续跟踪夏普比率、最大回撤和胜率变化,若夏普显著下降或回撤超过历史阈值,应降低仓位。
- 结合沪深300与期权波动率指标进行再平衡,在市场极端波动期主动减仓。
- 关注交易成本、滑点和容量限制,高收益数据需扣除真实摩擦成本后再评估。
总体看,TOP24期权UQTOOL.COM人工智能量化轮动策略展现了AI量化在期权轮动领域的潜力,但高收益伴随高波动,适合风险承受能力较强、理解衍生品机制的投资者。配置时应坚持分散、限额、动态风控三原则,避免仅凭历史收益率追高。

