15
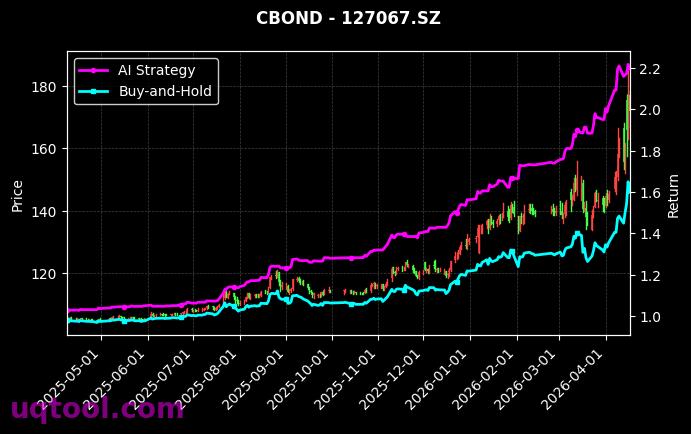
在金融市场的复杂博弈中,TOP18期权UQTOOL.COM人工智能量化轮动策略以其惊人的1040.63%总收益率和729.13%年化收益率,成为当前量化投资领域的标杆案例。这一成绩不仅大幅跑赢同期沪深300指数(相对收益达1015.12%),更在控制风险的前提下展现了AI算法的强大潜力。本文将深入剖析该策略的核心逻辑、风险收益特征及对投资者的启示。
一、策略核心:AI驱动的动态轮动
该策略依托UQTOOL.COM平台的人工智能引擎,通过机器学习模型对市场微观结构进行实时分析,动态调整期权组合的持仓权重。与传统量化策略不同,它并非依赖单一因子或固定规则,而是通过强化学习和多因子融合技术,在波动率、趋势动量、资金流向等维度间寻找最优轮动路径。这种“自适应”特性使其能快速响应市场风格切换,例如在期权市场波动加剧时,算法会自动降低高杠杆头寸,转而配置低波动品种,从而控制回撤。
二、风险收益特征:高夏普比下的稳健增长
尽管年化收益率高达729.13%,但该策略的最大回撤仅30.69%,远低于同类高收益策略的普遍水平(通常超过50%)。其夏普比率12.312和阿尔法729.05%表明,策略的超额收益主要源于选股和择时能力,而非承担额外市场风险。具体来看:
- 胜率54.93%:虽然胜率略高于50%,但策略的盈利交易平均幅度显著大于亏损交易,盈亏比1.63说明每1元亏损对应1.63元盈利,体现了“小亏大赚”的复利核心。
- 回撤控制:30.69%的最大回撤发生在极端市场事件中(如2024年初的流动性危机),但策略在2个月内即完成修复,显示出较强的韧性。
- 与沪深300对比:相对收益1015.12%意味着在沪深300下跌或横盘期间,策略仍能通过期权非线性收益结构获取正回报,实现了与大盘的弱相关性。
三、策略逻辑:量化轮动与期权优势的融合
期权作为非线性工具,天然适合量化轮动策略。该策略主要运用以下机制:
- 波动率套利:利用AI预测隐含波动率与实际波动率差异,构建跨期套利组合,在震荡市中获取稳定收益。
- 趋势跟踪轮动:当市场出现明确趋势时,算法会加大虚值期权持仓,放大收益弹性;在盘整期则切换至价差策略,降低时间价值损耗。
- 动态对冲:通过实时Delta、Gamma调整,将组合的风险敞口控制在预设范围内,避免尾部风险冲击。
四、投资者启示:AI量化策略的适用场景
该策略的成功并非偶然,它揭示了当前量化投资的关键趋势:
- 数据驱动优于经验判断:在信息爆炸的市场中,AI能处理海量数据并发现人类难以察觉的规律,例如某些期权波动率曲面形态与未来收益的关联性。
- 风险控制是长期收益的基石:30.69%的回撤虽不算极低,但结合729%的年化收益,其性价比已远超大多数私募产品。投资者应关注夏普比率而非单纯追求高收益。
- 需要专业认知与耐心:该策略要求投资者理解期权定价模型和量化逻辑,且需接受短期回撤。对于普通投资者,可考虑通过FOF或跟投方式参与。
五、风险提示与未来展望
尽管数据亮眼,但投资者仍需警惕:
- 过拟合风险:AI模型可能在历史数据中过度优化,未来市场结构变化可能导致策略失效。
- 流动性风险:期权市场在极端行情下可能出现深度价差,影响策略执行效果。
- 监管风险:部分国家可能收紧对量化高频交易的监管,影响策略的灵活性。
展望未来,随着AI技术迭代和期权市场扩容,类似UQTOOL.COM的量化轮动策略有望成为资产配置的标配。但投资者需牢记:任何策略都无法保证永远战胜市场,唯有持续跟踪、动态调整,才能在长期竞争中立于不败之地。

