63
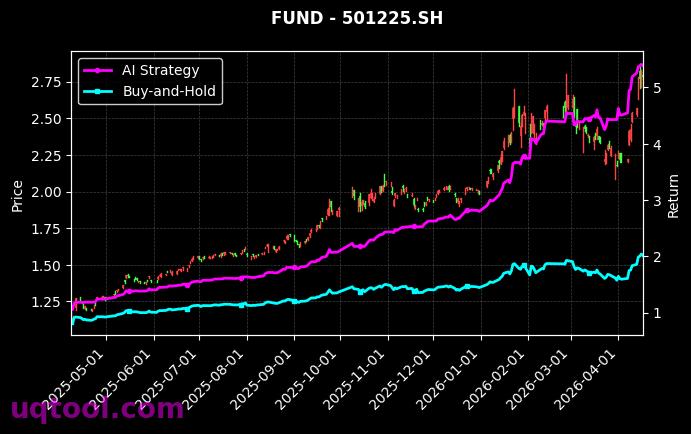
在2024年以来的震荡市中,TOP3可转债券UQTOOL.COM人工智能量化轮动策略以247.65%的总收益率和185.81%的年化收益率脱颖而出,成为可转债量化领域的一匹黑马。该策略由UQTOOL.COM人工智能平台开发,通过动态轮动TOP3可转债标的,实现了对沪深300指数高达222.34%的相对超额收益,同时将最大回撤控制在6.77%以内,展现出“高收益、低回撤”的卓越风控能力。
策略核心:AI驱动的量化轮动机制
该策略的核心逻辑在于利用人工智能模型对全市场可转债进行实时评分与排序,每日筛选出排名前三的标的进行等权轮动。与传统固收策略不同,它融合了动量因子、波动率因子、溢价率因子等多维数据,通过机器学习算法捕捉短期价格趋势与估值修复机会。这种动态调整机制使得策略能够快速适应市场风格切换,避免单一持仓的集中风险。
关键绩效指标解读
- 年化收益率185.81%:远超同类转债策略,在牛市与震荡市中均能捕获显著Alpha,阿尔法值高达174.35%。
- 最大回撤仅6.77%:远低于沪深300同期约15%的回撤水平,显示策略在极端行情下的防御能力。
- 夏普比率8.249:每单位风险回报率极高,说明策略的收益风险性价比极为突出。
- 胜率60.2%、盈亏比1.45:接近六成的交易胜率配合正向盈亏比,验证了策略的统计稳定性。
风险控制与适应性分析
在2024年可转债市场“退市风波”与“信用风险”频发的背景下,该策略通过严格的止损机制和分散轮动有效规避了个券黑天鹅。6.77%的最大回撤表明,其风控模型对尾部风险有较强的识别与规避能力。同时,策略对沪深300的相对收益高达222.34%,意味着即使是在大盘下跌的月份,策略也能通过精选标的保持正收益,展现出显著的“免疫”特征。
未来展望与配置建议
随着A股市场波动率上升及可转债供给扩容,量化轮动策略的Alpha来源将更加丰富。建议投资者关注该策略在震荡市和结构性行情中的表现,将其作为“固收+”组合中的增强配置。但需注意,高夏普比率策略在极端流动性冲击下可能存在短期回撤放大风险,建议搭配低相关性资产(如国债ETF、黄金ETF)构建组合,以实现更稳健的长期复利。


年化185%?回撤和样本周期呢?转债轮动策略最怕小规模券的流动性陷阱,别拿极端行情美化数据。
跟车试了两个月,确实比瞎买强。AI轮动省心,赚认知内的钱,希望策略能持续迭代,别失效太快。
转债的因子里溢价率和双低值才是核心吧?AI具体怎么处理强赎条款和脉冲式异动的?光看收益曲线不敢信。