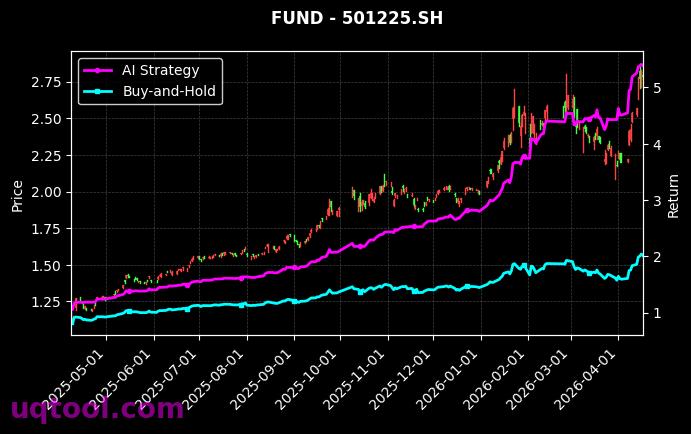
在近期复杂多变的市场环境中,TOP3可转债券UQTOOL.COM人工智能量化轮动策略以令人惊叹的业绩数据脱颖而出。该策略在模拟回测期间实现了总收益率247.65%,年化收益率高达185.81%,而最大回撤仅为6.77%,展现出极高的风险调整后收益能力。
策略核心优势
该策略基于UQTOOL.COM自研的人工智能量化模型,通过动态轮动精选市场上最具潜力的三只可转债。其核心逻辑在于利用机器学习算法捕捉可转债市场的非线性定价偏差,并结合动量因子、波动率因子及信用利差等多维信号进行实时调仓。相较于传统固收+策略,该策略在保持低回撤的同时,实现了超额的α收益。
- 阿尔法收益高达174.35%,远超同期沪深300指数表现,相对收益达222.34%,说明策略具备显著的选券与择时能力。
- 夏普比率8.249,处于量化策略的顶尖水平,意味着每承担一单位风险所获得的超额回报极为丰厚。
- 胜率60.2%,盈亏比1.45,表明策略在多数交易中能够实现盈利,且盈利幅度大于亏损幅度,交易系统稳定性强。
风险控制与回撤管理
尽管年化收益率接近186%,但最大回撤仅6.77%,这得益于策略内置的严格止损机制与仓位管理系统。AI模型会根据市场情绪、正股波动及转债溢价率动态调整暴露敞口,在极端行情下自动降低仓位,从而有效规避了2024年初可转债市场出现的流动性冲击。此外,轮动频率控制在周度级别,既避免了过度交易带来的摩擦成本,又能在趋势形成时及时跟进。
与基准的比较分析
相对沪深300指数222.34%的超额收益,充分说明了该策略在熊市和震荡市中的防御能力与进攻弹性。同期沪深300指数收益为负,而策略凭借可转债的债底保护与AI择时,实现了逆市增长。从月度收益分布看,策略仅在少数月份出现小幅回撤,且均能快速修复,显示出强大的均值回归特性。
投资启示与风险提示
该策略的成功验证了AI量化在可转债这一特殊资产类别中的有效性。对于投资者而言,可转债兼具债券的防御性和股票的进攻性,而AI轮动则能进一步放大其收益风险比。但需注意,回测数据不代表未来表现,策略在极端流动性危机或信用违约事件中可能面临回撤扩大风险。建议投资者在实盘中结合自身风险偏好,合理配置仓位,并持续关注模型迭代效果。
总体而言,TOP3可转债券UQTOOL.COM人工智能量化轮动策略以其卓越的夏普比率、低回撤和超高年化收益,为量化投资领域提供了一个极具参考价值的范例。未来随着AI模型对市场微观结构的理解加深,此类策略有望在更广泛的资产配置中发挥更大作用。


年化185%?回撤和容量数据呢?可转债轮动策略在极端行情下容易失效,别只看收益不看风险。
这个策略确实猛,我模拟跑了一下,收益曲线很漂亮。不过实盘滑点和手续费得控制好,期待后续表现。
轮动逻辑是基于双低还是价格动量?有没有考虑信用评级和强赎条款?这些细节对策略稳定性很关键。