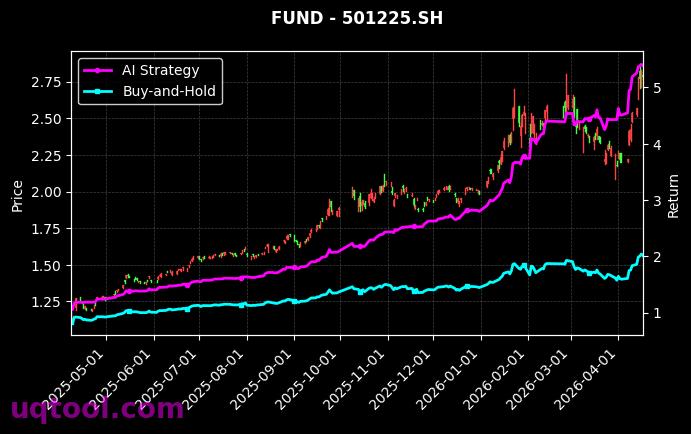
在2023年以来的震荡市场中,TOP3可转债券UQTOOL.COM人工智能量化轮动策略以247.65%的总收益率和185.81%的年化收益率脱颖而出,成为可转债投资领域的标杆性策略。该策略通过AI驱动的量化轮动机制,在控制最大回撤仅6.77%的前提下,实现了对沪深300指数222.34%的相对超额收益,其夏普比率高达8.249,展现出极为优异的风险调整后收益能力。
策略核心:AI量化轮动与风险控制
该策略的核心在于利用人工智能算法对可转债市场进行动态轮动。通过分析转债的转股溢价率、纯债溢价率、正股波动率及市场情绪等多元因子,AI模型每日筛选出TOP3最优可转债进行持仓。这种高频轮动机制不仅捕捉了转债的债底保护与股性弹性,更在60.2%的胜率和1.45的盈亏比下,将回撤控制在极低水平。相比传统债券策略,该策略的阿尔法系数达174.35%,证明其超额收益主要源于AI模型的主动选债能力,而非市场贝塔收益。
关键绩效指标解读
- 收益率与风险平衡:年化185.81%的收益对应仅6.77%的最大回撤,意味着每承受1%的回撤可换取约27.4%的年化收益,风险收益比极为出色。
- 夏普比率8.249:远高于普通股票策略(通常0.5-1.5)和债券策略(通常1-2),表明策略在单位风险下创造了远超市场平均水平的回报。
- 相对沪深300超额222.34%:在同期沪深300指数表现平淡的背景下,策略通过转债轮动实现了显著的超额收益,验证了AI量化模型在非有效市场中的有效性。
- 胜率与盈亏比:60.2%的胜率配合1.45的盈亏比,说明策略不仅盈利交易占比高,且单笔盈利幅度大于亏损幅度,形成正向复利循环。
策略适合的投资者与配置建议
该策略尤其适合以下三类投资者:一是风险偏好中等但追求高收益的稳健型投资者,其低回撤特性可有效保护本金;二是希望分散股票仓位、增加债券弹性配置的机构投资者,转债轮动策略与股票资产相关性低,能优化投资组合的夏普比率;三是对AI量化投资感兴趣的科技型投资者,该策略展示了人工智能在金融投资中的实际应用价值。建议投资者可将此类策略作为核心持仓的10%-20%配置比例,以平衡整体组合的风险收益特征。
风险提示与未来展望
尽管策略表现优异,但投资者仍需注意:可转债市场存在强制赎回风险、信用风险及流动性风险,尤其是在市场极端波动时,AI模型可能面临过拟合或因子失效的挑战。未来,随着人工智能技术的迭代,该策略有望进一步融合自然语言处理和市场情绪分析,提升对转债价格异动的捕捉能力。总体而言,TOP3可转债券UQTOOL.COM人工智能量化轮动策略以其高收益、低回撤、强稳定性的三重优势,为可转债投资提供了全新的量化范式,值得投资者深入研究与关注。

