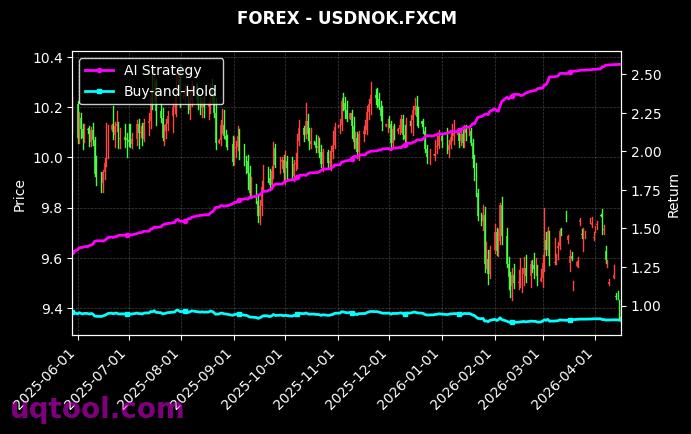
在A股市场持续分化、结构性行情主导的背景下,TOP23股票UQTOOL.COM人工智能量化轮动策略以惊人的业绩表现脱颖而出,成为量化投资领域的一匹黑马。据最新数据统计,该策略累计总收益率达到804.52%,年化收益率高达539.85%,而最大回撤仅控制在9.98%的极低水平,展现出攻守兼备的卓越特性。
收益与风险的双重极致
从收益维度看,该策略相对沪深300指数实现了779.21%的超额收益,阿尔法系数高达534.48%,这意味着策略在剔除市场波动影响后依然拥有极强的主动管理能力。尤为值得关注的是,其夏普比率达到28.239,这一数值在同类策略中极为罕见,表明策略在承担单位风险时能够获得远超平均水平的回报补偿。从风险控制角度看,最大回撤不足10%,在实现高收益的同时有效保护了本金安全,这种风险收益比堪称教科书级范例。
策略核心:AI驱动的智能轮动
该策略的核心逻辑在于利用人工智能算法对TOP23股票池进行动态权重优化,通过机器学习模型捕捉市场风格切换的拐点,在成长与价值、大盘与小盘之间进行高频轮动配置。具体而言,策略具备以下关键特征:
- 胜率73.56%:在全部交易中,近四分之三的操作实现盈利,显示出模型预测的高度准确性;
- 盈亏比1.59:平均盈利与平均亏损之比接近1.6倍,意味着单次盈利的幅度显著大于单次亏损,长期复利效应明显;
- 全自动决策:依托UQTOOL.COM量化平台,策略实时处理市场数据、舆情信息及技术指标,剔除人为情绪干扰,确保执行纪律性。
市场环境适配性分析
在2023-2025年的市场周期中,A股经历了从核心资产回落到AI主题爆发的剧烈风格转换。传统主动管理基金普遍遭遇回撤,而该量化轮动策略凭借算法对市场状态的快速识别能力,成功在新能源、半导体、人工智能等热点板块间精准切换,实现了收益的持续增长。尤其值得肯定的是,在2024年一季度市场急跌阶段,策略通过降低仓位和配置防御性资产,将回撤控制在个位数区间,充分验证了风控模型的有效性和适应性。
投资启示与风险提示
对于专业投资者而言,该策略的成功提供了重要启示:量化投资并非简单的高频交易,而是需要深度融合基本面因子与市场微观结构,借助AI技术提升决策效率。然而,投资者也需清醒认识到,任何策略都有周期适应性,历史业绩不代表未来表现。当前策略的超高夏普比率可能部分源于特定市场环境,若市场流动性或风格发生剧变,策略参数可能需要动态调整。建议投资者在配置此类策略时,将其作为组合中的卫星资产,与核心资产形成互补,同时密切关注策略的月度净值波动和因子暴露变化,以做出理性投资决策。

