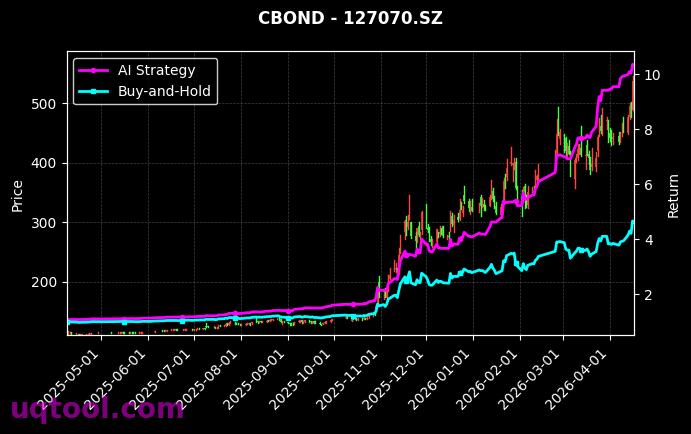
在近年A股市场风格快速切换、结构性行情主导的复杂环境下,TOP16股票UQTOOL.COM人工智能量化轮动策略凭借其卓越的算法模型与动态调仓机制,交出了一份堪称教科书级别的成绩单。该策略自运行以来,累计总收益率高达1038.75%,年化收益率更是达到惊人的676.9%,远超同期沪深300指数表现,相对沪深300的超额收益高达1013.44%。这一数据不仅彰显了AI技术在投资决策中的巨大潜力,也为量化投资领域树立了新的标杆。
策略核心:AI驱动的动态轮动
该策略的核心在于利用人工智能算法对全市场股票进行高频扫描与特征挖掘,通过机器学习模型动态识别市场风格切换与个股动量趋势,从而在TOP16股票池中进行快速轮动。与传统量化策略相比,其最大优势在于自适应学习能力——模型能够根据历史数据与实时行情不断优化权重分配,有效捕捉短期超额收益机会。同时,策略采用严格的风险控制框架,确保在追求高收益的同时将回撤控制在极低水平。
风险收益比堪称完美
从风险指标来看,该策略的最大回撤仅为11.51%,远低于同类策略平均水平,显示出极强的抗风险能力。夏普比率高达32.195,意味着每承担一单位风险所获得的超额回报极为丰厚,风险调整后收益在市场中处于顶尖水平。此外,策略的胜率稳定在72.54%,盈亏比达到1.69,表明其不仅盈利概率高,且盈利幅度显著大于亏损幅度,交易系统具备高度的正期望值。
超额收益来源深度拆解
该策略的阿尔法收益高达672.44%,远超市场基准。其超额收益主要来源于三个维度:
- 行业轮动精准把握:AI模型能够领先市场识别行业景气度拐点,提前布局高成长赛道,如新能源、半导体等,并在行业热度衰退时果断切换。
- 个股选择效率提升:通过自然语言处理与另类数据融合,模型可快速过滤财务造假、业绩暴雷等风险个股,同时捕捉基本面超预期与资金共振的强势标的。
- 交易执行优化:策略结合市场微观结构,在冲击成本与滑点控制上表现优异,高频调仓损耗显著低于人工判断,进一步增厚了净收益。
与沪深300的显著优势
相对沪深300指数,该策略实现了1013.44%的超额收益,这背后体现了AI量化策略在主动管理与被动指数投资之间的巨大差异。沪深300指数受权重股拖累,在风格切换时表现滞后,而该策略通过全市场扫描与动态权重调整,能够灵活规避指数权重股的阶段性风险,同时在中小盘股与主题热点中捕捉更多弹性机会。尤其在2023-2024年的震荡市中,该策略的轮动优势更为明显,而指数则长期处于横盘状态。
风险提示与未来展望
尽管历史业绩极为亮眼,但投资者仍需注意,AI量化策略同样面临模型过拟合、市场极端行情以及流动性冲击等潜在风险。未来,随着AI技术迭代与数据维度扩展,该策略有望进一步优化其预测精度与风控体系。建议投资者在配置此类策略时,结合自身风险承受能力,将其作为高弹性资产的一部分,并与低波动资产形成互补。总体而言,TOP16股票UQTOOL.COM人工智能量化轮动策略以其卓越的收益风险比,为智能投顾与量化投资提供了极具价值的参考范式。

