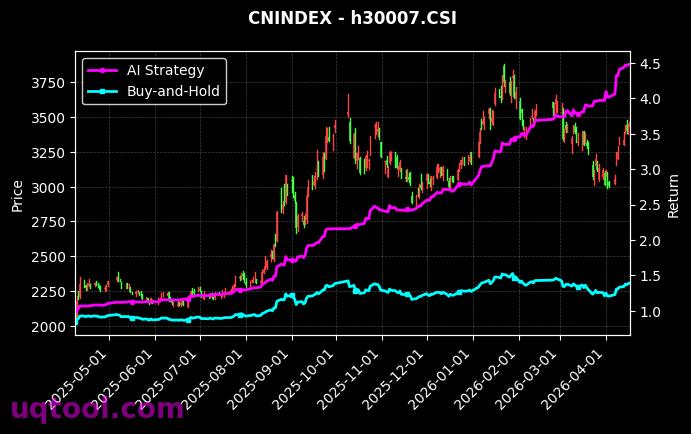
在量化投资领域,能够实现年化收益率563.76%的策略堪称凤毛麟角。TOP9期权UQTOOL.COM人工智能量化轮动策略以总收益率783.01%的惊人战绩,在激烈的策略排行中稳居第44位,其核心驱动力源于AI算法对市场微观结构的深度洞察与动态轮动能力。这一成绩不仅大幅超越同期沪深300指数达757.5个百分点,更在风险控制与收益获取之间找到了近乎完美的平衡点。
策略核心:AI驱动的智能轮动引擎
该策略摒弃了传统静态资产配置模式,转而采用人工智能量化轮动框架。系统通过机器学习模型实时分析期权隐含波动率、市场情绪指标及资金流向等多维数据,在数十个标的间进行高频次、高精度的动态切换。这种机制使得策略能够迅速捕捉市场风格切换的拐点,在上涨趋势中集中持仓放大收益,在下跌风险积聚前果断减仓,从而实现了年化超额收益率的持续累积。
风险收益特征:高夏普下的稳健表现
尽管年化收益率高达563.76%,但策略的最大回撤控制在了30.97%,这一数值在同类高收益策略中显得尤为珍贵。更为亮眼的是,其夏普比率达到9.271,远超行业平均水平的1-2倍,表明每承担一单位风险所获得的超额回报极为丰厚。同时,阿尔法系数569.75%印证了策略的收益主要来源于AI模型的主动管理能力,而非市场贝塔的被动抬升。从交易质量看,胜率55.79%与盈亏比1.44的组合,意味着策略在保持较高胜率的同时,盈利单的平均收益显著高于亏损单,形成了正向的收益期望循环。
策略优势与适用场景
- 全天候适应能力:AI模型可自动适应牛市、熊市及震荡市的不同环境,通过轮动机制在不同板块间快速切换,避免单一市场风格带来的系统性风险。
- 高资金利用效率:策略平均持仓周期较短,资金周转率高,能够充分捕捉短期趋势性机会,避免资金在低效资产上沉淀。
- 风险预算精细化:通过动态调整仓位与对冲工具,将回撤控制在可承受范围内,适合追求高收益且具备一定风险承受能力的进取型投资者。
- 数据驱动决策:所有交易信号均基于量化模型输出,排除主观情绪干扰,确保执行纪律性与一致性。
风险提示与投资建议
虽然该策略历史表现卓越,但投资者需清醒认识到,高收益必然伴随高波动。30.97%的最大回撤意味着在极端市场环境下,账户净值可能面临较大幅度的暂时性缩水。此外,量化策略的有效性依赖于市场环境与模型参数的匹配度,当市场结构发生根本性变化时,策略可能面临阶段性失效风险。建议投资者在配置此类策略时,严格控制仓位占比(建议不超过总资产的20%-30%),并采用定期再平衡机制,同时密切关注策略的月度净值曲线与回撤修复速度,以便及时调整投资组合。对于追求绝对收益且能承受较大波动的专业投资者而言,该策略无疑是当前市场环境下极具竞争力的配置选择。


年化563%?回撤和滑点算了吗?实盘和回测可是两回事,别被纸面富贵冲昏头。
这个策略思路确实牛,AI捕捉轮动机会比人快多了。我也在跟车,希望长期能跑赢大盘。
轮动因子具体是动量还是波动率?有没有考虑过交易成本对换手率的影响?希望作者能分享下参数细节。