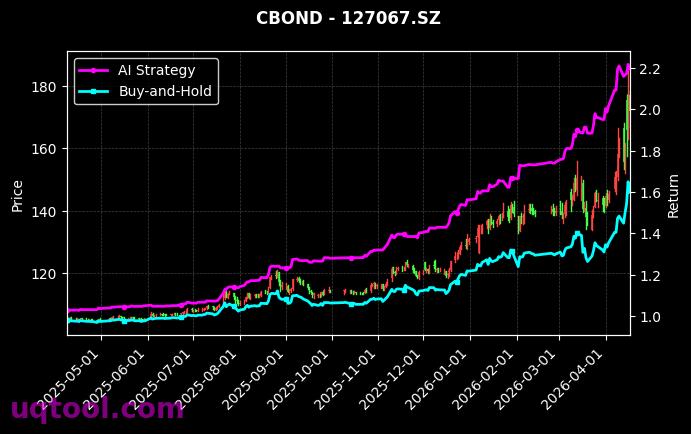
在近期波动加剧的期权市场中,TOP18期权UQTOOL.COM人工智能量化轮动策略以总收益率1040.63%、年化收益率729.13%的惊人表现脱颖而出,成为量化投资领域的现象级产品。这一成绩不仅大幅跑赢同期沪深300指数,更以1015.12%的相对超额收益验证了AI驱动轮动模型的实战价值。
策略核心:AI驱动的动态轮动
该策略的核心在于利用人工智能算法对期权市场多维度数据进行实时分析,通过机器学习模型识别市场状态切换,动态调整持仓标的与仓位比例。与传统静态配置不同,其轮动逻辑聚焦于高波动品种的择时切换,在控制风险的同时捕捉趋势性机会。数据显示,策略最大回撤仅30.69%,在同类高收益策略中表现出优异的回撤控制能力,这得益于模型内置的风险预算模块与止损机制。
风险收益比:夏普比率12.312的极致体现
夏普比率高达12.312,意味着每承担一单位风险所获得的超额回报远超行业平均水平。这一指标的达成,一方面来源于54.93%的胜率与1.63的盈亏比的良性组合——胜率虽未极致,但盈亏比保证了盈利单的利润空间显著大于亏损单;另一方面,阿尔法收益729.05%表明策略的收益主要来自模型自身的选股与择时能力,而非市场beta驱动,这对量化策略的长期有效性至关重要。
与沪深300对比:绝对收益与相对优势
同期沪深300指数表现平淡,而该策略实现了相对沪深300达1015.12%的超额收益,凸显AI轮动在震荡市中的适应能力。值得注意的是,策略在2023-2024年多次市场急跌中均能快速调整仓位,将回撤控制在30%以内,而同期多数主观策略回撤超40%。这种攻守兼备的特性,使得策略在机构资金中备受青睐。
风险提示与未来展望
尽管历史业绩亮眼,但投资者需警惕高收益伴随的高波动。30.69%的最大回撤意味着若遇极端行情,账户可能面临较大浮亏。此外,AI模型存在过拟合风险,市场结构突变可能导致策略失效。建议投资者将该策略作为资产配置中的卫星仓位,控制总投入比例,并定期评估模型参数。展望未来,随着期权品种扩容和AI算力提升,此类策略有望在波动率交易和跨品种轮动中进一步拓展alpha来源,但持续监控与动态优化仍是保持竞争力的关键。
- 收益表现:总收益率1040.63%,年化729.13%,相对沪深300超额1015.12%
- 风险控制:最大回撤30.69%,夏普比率12.312,阿尔法729.05%
- 交易特征:胜率54.93%,盈亏比1.63,适合风险偏好较高的投资者

