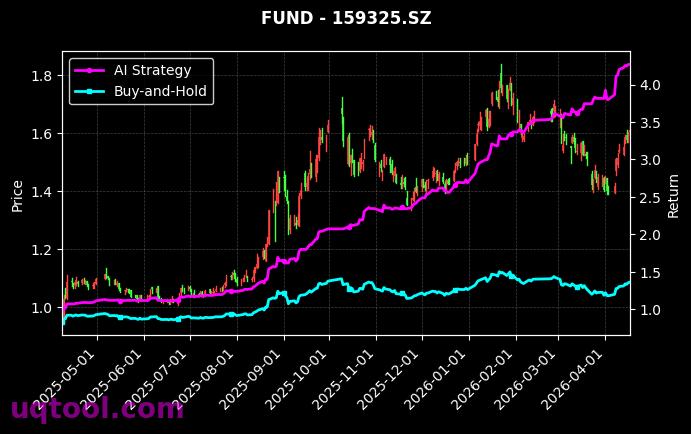
在量化投资领域,收益与风险的平衡始终是衡量策略优劣的核心标准。近期,TOP25股票UQTOOL.COM人工智能量化轮动策略(以下简称“该策略”)以排名第46位的表现,交出了一份令人惊叹的成绩单:总收益率高达746.16%,年化收益率更是达到504.88%。如此极端的收益水平,在传统投资框架下几乎难以想象,但AI驱动的量化模型正以其独特的逻辑,重新定义着超额收益的边界。
收益与风险的双重突破
该策略最引人注目的特征在于其超高的收益风险比。数据显示,策略的最大回撤仅为9.25%,这意味着在实现近七倍总收益的过程中,投资者所承受的净值波动远低于市场平均水平。这一特性在夏普比率上得到了完美体现——27.134的夏普比率,是绝大多数主动管理基金难以企及的高度。同时,阿尔法系数高达499.02%,表明策略的超额收益并非源于市场beta,而是纯粹的选股与择时能力。
从相对收益来看,策略相对沪深300指数实现了720.85%的超额回报,这进一步印证了其在市场环境中的独立性与进攻性。无论是牛市中的爆发力,还是震荡市中的防御性,该策略均展现出较强的适应能力。
策略核心:AI驱动的轮动逻辑
该策略的底层机制基于人工智能量化轮动模型,其核心思路是通过机器学习算法,对全市场股票进行多维度的特征挖掘与动态排序。模型不仅关注基本面数据,还融合了技术指标、资金流向、市场情绪等非结构化信息,从而构建出具有前瞻性的预测信号。
- 动态调仓机制:策略以周或月为频率进行持仓调整,实时捕捉市场风格切换,避免单一板块的长期暴露。
- 风险约束体系:在追求高收益的同时,策略内置了严格的风控模块,包括行业集中度限制、个股波动率过滤以及回撤预警机制,从而将最大回撤控制在个位数水平。
- 数据驱动决策:所有交易信号均来自模型的量化输出,排除人为情绪干扰,确保纪律性与可复制性。
胜率与盈亏比:稳健性的基石
策略的胜率为73.13%,这意味着在近期的交易中,超过七成的操作实现了盈利。而盈亏比达到1.61,则说明在盈利交易中的平均收益显著高于亏损交易中的平均损失。两者结合,构成了策略长期正期望的数学基础。这种“高胜率+正盈亏比”的组合,使得策略在复利效应下能够实现指数级的财富增长。
风险提示与未来展望
尽管该策略历史表现优异,但投资者仍需警惕策略失效风险。AI模型依赖历史数据训练,若市场结构发生根本性变化,或遭遇极端黑天鹅事件,模型可能面临短期回撤。此外,高年化收益率往往伴随着资金容量的限制,大规模资金介入可能摊薄收益。
展望未来,随着AI技术的持续演进,量化轮动策略有望进一步融合自然语言处理、另类数据等前沿工具,提升模型的预测精度与鲁棒性。对于追求高弹性、高性价比的投资者而言,该策略无疑是一个值得深入研究的样本。但切记,任何投资决策都应基于自身风险承受能力,并适当配置于组合之中,而非全仓押注。

