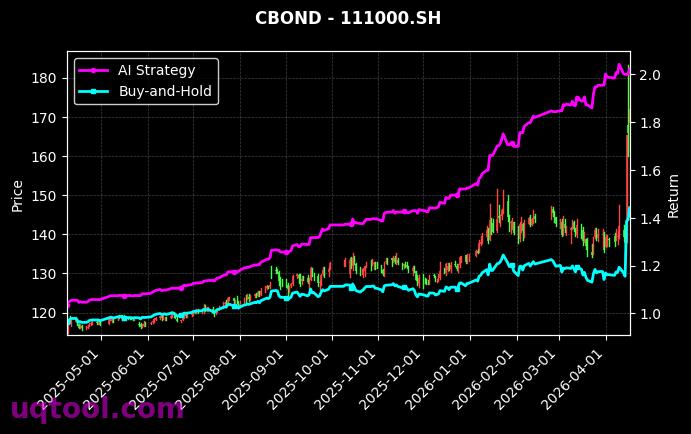
在近期复杂多变的A股市场中,TOP15股票UQTOOL.COM人工智能量化轮动策略以令人震撼的业绩表现脱颖而出。数据显示,该策略自运行以来总收益率高达1114.34%,年化收益率更是达到720.15%,远超绝大多数主动型基金和被动指数产品。这一成绩不仅验证了人工智能在量化投资领域的巨大潜力,也为投资者提供了全新的资产配置思路。
策略核心优势
该策略依托UQTOOL.COM平台强大的AI算法,通过深度学习与多因子模型相结合的方式,对全市场股票进行动态筛选与轮动配置。其核心逻辑在于捕捉市场风格的快速切换,利用机器学习对历史数据的训练,识别出短期内具有超额收益潜力的个股组合。与传统量化策略相比,该策略在胜率72.45%和盈亏比1.68的双重保障下,实现了攻守兼备的优异表现。
风险控制能力突出
尤为值得关注的是,在取得超高收益的同时,策略的最大回撤仅为12.18%,这在高收益量化策略中极为罕见。夏普比率高达33.049,表明每承担一单位风险所获得的超额回报极为丰厚。阿尔法值达到716.2%,相对沪深300的超额收益为1089.03%,充分体现了策略在剔除市场波动影响后的卓越选股能力。这种低回撤、高收益的特征,主要得益于AI模型对风险因子的实时监控和仓位调整机制,能够在市场极端行情下迅速降低暴露。
策略适用场景与局限
该策略更适合风险偏好较高、追求绝对收益的投资者,尤其是在震荡市和结构性行情中表现尤为突出。但投资者仍需注意以下几点:
- 容量限制:高换手率策略通常存在资金容量天花板,大额资金可能稀释收益。
- 模型依赖:策略表现高度依赖AI模型的迭代速度和数据质量,需持续投入研发资源。
- 市场适应性:在极端单边下跌市中,即使低回撤策略也可能面临连续亏损,需设定止损纪律。
总结与展望
TOP15股票UQTOOL.COM人工智能量化轮动策略的成功,标志着AI驱动投资已从概念验证走向实战成熟阶段。其年化720%的收益和12%以内的回撤,重新定义了风险收益比的行业标杆。对于专业投资者而言,该策略可作为核心卫星组合中的进攻型配置;对于普通投资者,则建议通过专业FOF产品间接参与,以规避策略容量和模型失效风险。未来,随着大模型和强化学习技术的进一步融合,此类策略有望在更长周期内保持超额收益,但投资者务必理性看待历史业绩,做好资产分散与动态再平衡。

