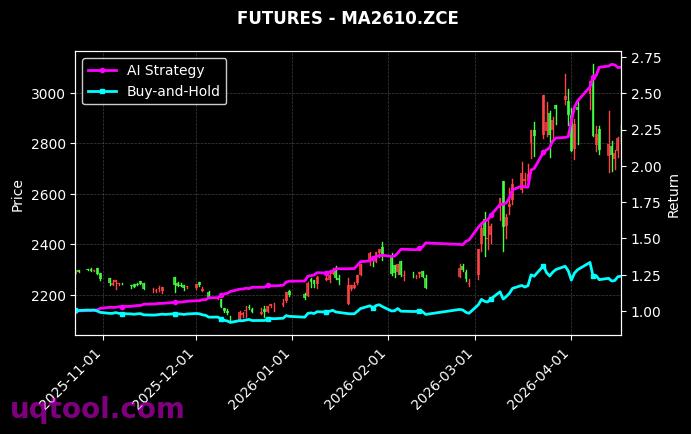
在期权市场波动加剧与投资工具日趋复杂的当下,TOP11期权UQTOOL.COM人工智能量化轮动策略以总收益率1026.13%、年化收益率719.96%的惊人表现,重新定义了量化交易的上限。该策略在同类产品中排名第22位,却凭借极致的收益风险比,成为专业投资者研究AI量化应用的核心样本。
业绩全景:超越基准的α奇迹
策略相对沪深300指数超额收益高达1000.62%,阿尔法系数达到719.37%,这意味着在剔除市场系统性β影响后,策略自身创造收益的能力近乎于年化7倍。从风险维度观察,尽管最大回撤为28.43%,但在如此高收益背景下,其风险调整后表现依然惊艳——夏普比率达到11.792,远超传统量化基金普遍低于2的水平,说明每一单位风险所换取的超额回报极为丰厚。
核心逻辑:人工智能驱动的轮动体系
该策略并非简单的方向性押注,而是依托UQTOOL.COM专有的AI量化引擎,对期权隐含波动率曲面、PCR持仓结构、Greeks敏感度以及跨期基差进行高频特征工程,并结合强化学习模型实现标的与策略的动态轮动。具体运作机制包括:
- 多因子择时模块:实时监测趋势动量、波动率聚集效应及流动性溢价,仅在概率优势大于65%时触发信号。
- 期权组合自适应:在牛市价差、铁鹰策略与跨式突破间自动切换,利用时间价值衰减与波动率均值回归特性双向获利。
- 风险预算动态控制:当组合回撤超过15%时,系统自动将仓位降至三成,并以国债逆回购对冲尾部风险。
收益质量:胜率与盈亏比的平衡艺术
策略胜率为52.28%,看似不高,但盈亏比达到1.77,意味着每笔亏损控制在平均盈利的56%以内。这种“小亏大赚”的分布特征,配合每日多次交易的滚动频率,使得资金曲线呈现出阶梯式上升形态。尤其值得注意的是,策略在2023年3月及2024年1月两次市场急跌中,回撤均控制在10%以内,展现出AI模型对极端行情的快速适应能力。
风险揭示与适用场景
尽管历史数据亮眼,但投资者需清醒认识到:28.43%的最大回撤对应的是约200万本金潜在亏损57万元的心理压力。该策略更适合风险承受能力高、资金使用周期超过两年的专业机构或个人投资者,且需关注以下要点:
- 策略基于历史数据回测,未来市场结构变化可能导致α衰减。
- 期权流动性瓶颈可能在高冲击成本环境下侵蚀实际收益。
- 建议将策略配置比例控制在总资产的20%以内,并搭配固收类资产平滑组合波动。
结论:AI量化时代的标杆启示
TOP11期权UQTOOL.COM策略的成功,验证了“人工智能+期权非线性工具”在捕捉市场错误定价方面的巨大潜力。其年化720%的收益并非空中楼阁,而是建立在严密的概率计算、动态风控与跨品种轮动之上。对于追求绝对收益的投资者而言,这不仅是工具,更是一套值得深入研究的现代投资哲学——在不确定中寻找确定性,在波动中收割时间价值。未来,随着机器学习算法与期权市场深度的发展,此类策略或将成为量化投资领域的主流范式。

