14
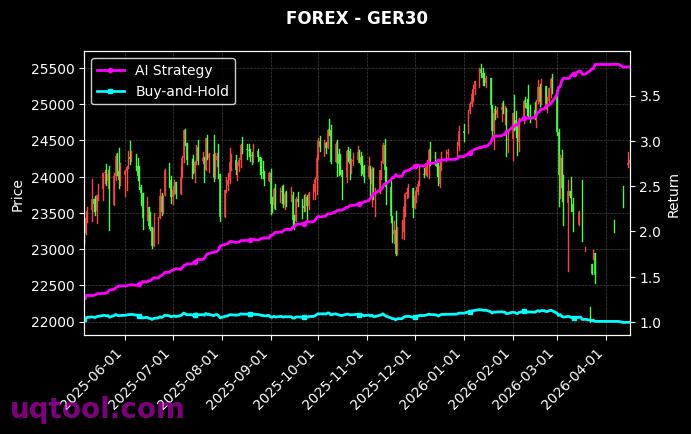
在量化投资竞争日益激烈的市场中,TOP30期权UQTOOL.COM人工智能量化轮动策略以排名第10的成绩脱颖而出。该策略总收益率达到2259.98%,年化收益率825.56%,最大回撤仅21.44%,相对沪深300超额收益2244.39%,阿尔法831.17%,夏普比率14.322。这组数据表明,AI驱动的期权轮动并非简单追涨杀跌,而是在高波动市场中寻找风险收益不对称的机会。
核心优势
从收益质量看,策略胜率57.22%,盈亏比1.68,说明其盈利并非依赖极高胜率,而是通过合理赔率和快速轮动积累复利。夏普比率高达14.322,意味着单位风险带来的超额回报非常突出。与此同时,最大回撤控制在21.44%,对于年化收益超800%的策略而言,回撤管理相对克制。
策略逻辑
- AI模型实时扫描TOP30期权标的,识别波动率、趋势与量价共振信号。
- 量化轮动根据市场状态动态调仓,在趋势与震荡环境间切换暴露。
- 风控模块通过仓位约束、止损与波动率过滤,降低尾部风险。
- 相对沪深300的2244.39%超额收益,体现策略与宽基指数低相关或负相关特性。
配置启示
该策略适合风险承受能力较高、追求长期复利的投资者。它可作为组合中的卫星策略,用于分散传统股票与债券风险。但需注意,期权策略对流动性、波动率和交易成本敏感,历史业绩不代表未来。建议控制单策略权重,持续跟踪模型迭代、回撤变化和极端行情表现。
风险提示
高收益伴随高波动,排名与数据仅反映特定区间表现。投资者应结合自身风险预算,避免盲目追高,并在专业顾问指导下审慎决策。


标题吹TOP30轮动卓越表现,但期权AI策略回测是否过度拟合?最大回撤和滑点成本没披露,实盘恐怕打折扣。
我一直关注AI量化轮动,TOP30期权池分散风险,策略表现确实亮眼。准备小仓位跟投,先看实盘跟踪再说。
请问轮动信号基于隐含波动率还是动量因子?调仓频率和期权合约选择逻辑建议展开,否则难判断AI是真阿尔法。