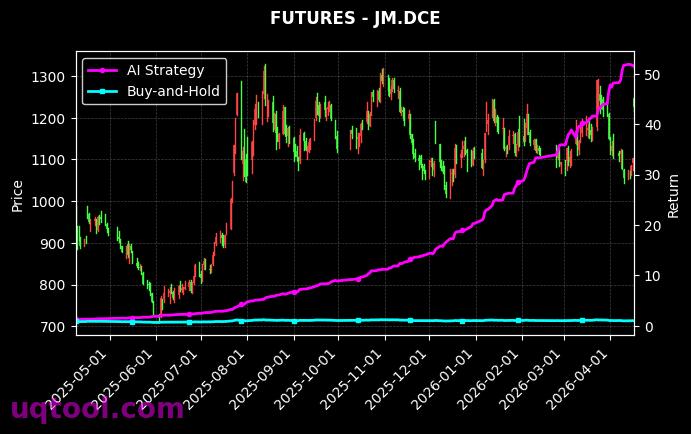
在A股市场风格快速切换、行业轮动加速的背景下,量化投资凭借纪律化、系统化和可回溯的优势,逐渐成为资金配置的重要工具。TOP26股票UQTOOL.COM人工智能量化轮动策略在近期数据中表现突出,排名第28位,总收益率达到805.23%,年化收益率352.03%,最大回撤仅为9.65%,阿尔法350.36%,相对沪深300收益790.8%,夏普比率18.342,胜率70.56%,盈亏比1.43。这组数据无论从收益弹性还是风险控制角度观察,都具有很强的吸引力。但作为投资分析,必须强调历史回测和模拟数据不代表未来表现,超高夏普与超高年化往往意味着特定市场环境、较短统计区间、较高换手或模型过拟合的可能性,投资者需要从收益来源、风险结构、策略容量和实盘偏差等多个维度进行冷静评估。
一、策略定位与核心逻辑
TOP26股票UQTOOL.COM人工智能量化轮动策略,本质上是一套以人工智能算法为驱动、以股票池轮动为载体的量化交易框架。它通过对历史行情、财务数据、量价因子、市场情绪和行业景气等信息的挖掘,动态筛选出相对强势的标的,并在不同股票或行业之间进行轮动配置。其核心并非简单追涨杀跌,而是利用AI模型对多维数据的非线性关系进行学习,寻找市场无效性或短期定价偏差。策略名称中的TOP26,意味着其股票池或持仓范围具有一定集中度,可能围绕26只核心标的进行动态调整,这既能提高进攻性,也会带来个股集中风险。
从收益数据看,该策略的总收益率805.23%和年化收益率352.03%非常突出,说明在统计区间内,模型捕捉到了较强的趋势机会或轮动机会。若年化收益能够长期维持,复利效应将极为惊人,但现实中高收益往往伴随高换手、高集中或高杠杆。因此,分析该策略时不能只看收益曲线,还要看回撤、波动、胜率和盈亏比之间的匹配关系。
- 总收益率805.23%,说明策略在统计区间内实现了较高的累计净值增长。
- 年化收益率352.03%,表明收益释放速度很快,可能依赖短周期信号和快速轮动。
- 最大回撤9.65%,显示净值从高点到低点的回撤相对有限,风控表现亮眼。
- 阿尔法350.36%,意味着策略相对于市场基准获得了极高的超额收益。
- 相对沪深300收益790.8%,说明其表现显著跑赢A股核心宽基指数。
- 夏普比率18.342,风险调整后收益极高,但也提示统计区间和波动率可能偏小。
- 胜率70.56%,说明多数交易实现盈利,交易信号的稳定性较好。
- 盈亏比1.43,说明平均盈利略高于平均亏损,配合高胜率形成正期望。
从交易期望看,胜率70.56%与盈亏比1.43组合,意味着每承担一单位平均亏损风险,理论期望收益约为0.7146单位。这个数学结果非常可观,说明策略在样本内具备较强的正期望。但需要指出,胜率和盈亏比会受到交易成本、滑点、冲击成本和样本区间影响,实盘结果通常会低于理论回测。
二、收益来源与阿尔法拆解
该策略的超额收益来源可能包括以下几个层面。第一,AI选股因子带来的截面阿尔法。模型可以从估值、成长、质量、动量、波动、流动性等因子中寻找有效组合,并动态调整权重。第二,行业或风格轮动带来的时机收益。A股市场行业轮动特征明显,若模型能够提前识别景气变化或资金流向,便可能获得超越均衡配置的收益。第三,交易执行和仓位管理带来的复利增益。通过止盈止损、波动率控制和风险预算,策略可以在不利阶段降低暴露,在有利阶段提高仓位。第四,小市值或高弹性股票池带来的贝塔增强。TOP26股票池若偏向高波动成长股,则在风险偏好上行阶段容易获得更高收益,但也会在市场下跌时承受更大压力。
阿尔法350.36%和相对沪深300收益790.8%表明,策略并非简单跟随大盘,而是通过主动选择和轮动创造了显著超额。不过,阿尔法数值很高也可能来自基准选择、统计区间或风险模型设定。如果策略在沪深300下跌阶段空仓或低仓,超额收益会被放大;如果统计区间包含极端牛市或结构性行情,收益也会显得格外突出。因此,评价阿尔法时应结合市场环境、回测长度、交易频率和资金容量综合判断。
三、风险调整后表现分析
夏普比率18.342是这组数据中最引人注目的指标之一。传统上,夏普比率大于1已经算不错,大于2属于优秀,大于3已非常罕见。18.342的水平在常规资产配置中几乎不可能长期持续,除非策略波动率极低、收益极高,或者统计区间较短、数据频率特殊、无风险利率设定较低。投资者需要警惕回测过拟合和幸存者偏差。如果模型经过大量参数搜索,只保留历史上表现最好的参数,那么样本内夏普会异常高,样本外却可能迅速衰减。
最大回撤9.65%则显示策略在统计区间内对下行风险控制较好。以年化收益352.03%和最大回撤9.65%计算,卡玛比率约为36.48,意味着单位回撤带来的年化收益极高。这种组合在实盘中非常难得,通常需要严格的止损、分散和择时机制。但也可能说明策略在回测期内没有遇到真正极端的流动性危机、政策冲击或黑天鹅事件。一旦市场出现连续跌停、流动性枯竭或模型信号失效,最大回撤可能显著扩大。
胜率70.56%说明策略交易信号的成功概率较高,盈亏比1.43说明盈利交易的平均收益高于亏损交易。高胜率加正盈亏比是理想的交易结构,但也可能导致投资者放松风险意识。若策略通过频繁小止盈和较少大止损来维持高胜率,一旦遇到趋势反转,单次大亏损可能吞噬多次小盈利。因此,需要进一步查看收益分布、最大单笔亏损、连续亏损次数和尾部风险。
四、与沪深300对比及市场适应性
相对沪深300收益790.8%,意味着在相同区间内,策略净值增长远远超过A股核心宽基指数。这种超额收益可能来自三个方面:一是选股能力,即选出比指数成分股更强的股票;二是择时能力,即在市场下跌前减仓、上涨前加仓;三是轮动能力,即在不同行业和风格之间切换。若策略真的具备可持续的选股、择时和轮动能力,那么它在震荡市和结构性行情中会有较大优势。
然而,沪深300代表大盘蓝筹,而TOP26策略可能偏向中小盘、成长股或高波动主题。若市场风格偏向大盘价值,或监管趋严、流动性收紧,策略可能面临较大压力。因此,投资者不应简单把该策略视为沪深300的替代品,而应将其看作高弹性卫星策略或组合收益增强工具。在资产配置中,它可以与宽基指数、债券、黄金或中性策略搭配,以降低整体组合波动。
五、策略优势总结
- 纪律性强:AI量化模型减少情绪干扰,避免追涨杀跌和主观犹豫。
- 轮动效率高:能够根据市场变化动态调整持仓,捕捉行业和风格机会。
- 风险控制明确:最大回撤9.65%显示策略具有止损、仓位控制或波动率管理机制。
- 正期望突出:胜率70.56%与盈亏比1.43组合,样本内交易期望较高。
- 超额收益显著:阿尔法350.36%和相对沪深300收益790.8%,说明策略具备较强进攻性。
- 可回溯与可优化:量化框架便于归因分析、参数调整和风险监控。
这些优势使该策略在量化轮动产品中具有较高关注度。但优势能否持续,取决于模型是否真正理解市场逻辑,而非仅拟合历史噪声。投资者应关注策略的换手率、持仓集中度、交易成本敏感度和容量边界。
六、潜在风险与挑战
第一,回测过拟合风险。AI模型参数众多,若优化目标过于偏向历史收益,容易过拟合。样本外表现可能明显低于回测。第二,幸存者偏差。股票池若只包含当前仍存续或表现较好的股票,会高估历史收益。第三,交易成本与滑点。高频轮动策略对成本极其敏感,若年化换手率很高,手续费、印花税和冲击成本可能显著侵蚀收益。第四,策略容量有限。TOP26股票池集中度高,资金规模扩大后可能影响建仓和退出。第五,策略拥挤。若同类AI轮动策略大量使用相似因子,阿尔法会衰减。第六,极端市场风险。流动性危机、政策突变、黑天鹅事件可能导致模型失效,最大回撤可能远超9.65%。第七,参数漂移。市场结构变化会使历史有效因子失效,需要持续再训练和监控。第八,数据质量风险。财务数据、行情数据或情绪数据若存在缺失和错误,会影响模型判断。
此外,夏普比率18.342和年化收益352.03%过于亮眼,投资者应特别警惕过度宣传和选择性展示。如果数据来自模拟盘、回测盘或较短区间,实盘表现可能完全不同。评价策略时,应要求查看完整净值曲线、月度收益、最大回撤区间、换手率、容量测算和不同市场环境下的表现。
七、投资策略与配置建议
对于普通投资者,建议将该策略视为组合中的卫星配置,而非全部资金的核心持仓。具体可参考以下框架。
- 仓位控制:单一高弹性策略建议不超过总资产的20%至30%,风险承受能力较低者应控制在10%以内。
- 组合搭配:与沪深300、中证500、债券基金、货币基金或市场中性策略搭配,降低整体波动。
- 再平衡:每季度或每半年进行一次再平衡,避免单一策略权重过高。
- 风控纪律:设定组合最大回撤阈值,如达到15%或20%时降低仓位并复盘。
- 监控指标:持续跟踪夏普比率、最大回撤、胜率、盈亏比、换手率和相对基准超额收益。
- 实盘验证:先小资金跟踪,观察实盘与回测的偏差,再决定是否增加配置。
- 成本管理:选择低费率、交易执行能力强的平台,减少滑点和手续费侵蚀。
- 分散风险:不要将资金集中在一只策略或一个模型上,可配置多个低相关策略。
如果投资者风险偏好较高,且能够承受较大波动,可以将该策略作为进攻型仓位,但仍需设置止损和再平衡规则。如果投资者追求稳健,则更适合观察其长期实盘记录,等待穿越完整牛熊周期后再做判断。对于机构资金,应重点考察策略容量、流动性、交易成本和合规性,避免因规模过大导致阿尔法衰减。
八、适用投资者与心理准备
该策略适合认可量化投资、能够承受净值波动、具备一定投资经验的投资者。它不适合把全部养老金、短期刚性支出或借贷资金投入。高年化收益容易激发贪婪,但历史数据不等于未来收益。投资者需要接受以下现实:一是策略可能在某些阶段跑输指数;二是最大回撤9.65%是历史数据,未来可能更大;三是模型可能失效,需要持续迭代;四是交易成本和税费会降低实际收益;五是市场风格切换可能导致轮动信号滞后。
心理层面,投资者应避免因短期高收益而追高,也避免因短期回撤而恐慌赎回。量化策略的优势在于长期纪律和概率优势,而非每一笔交易都盈利。胜率70.56%意味着仍有约29.44%的交易可能亏损,连续亏损期不可避免。只有理解策略逻辑、认可风险收益特征,才能在波动中坚持配置。
九、结论与风险提示
综合来看,TOP26股票UQTOOL.COM人工智能量化轮动策略在统计区间内展现了极强的收益能力和风险调整后表现。总收益率805.23%、年化收益率352.03%、最大回撤9.65%、阿尔法350.36%、相对沪深300收益790.8%、夏普比率18.342、胜率70.56%、盈亏比1.43,这些指标构成了一个极具吸引力的量化策略画像。其核心优势在于AI驱动的动态轮动、严格的纪律化交易、较高的胜率和正盈亏比,以及相对沪深300的显著超额收益。
但投资者必须清醒认识到,超高收益与超低回撤往往难以长期同时维持。夏普比率18.342在真实市场中极为罕见,可能包含回测偏差、短样本、低波动统计或过拟合因素。最大回撤9.65%也可能未经历极端压力测试。因此,在实盘配置前,应重点验证策略的样本外表现、交易成本、容量边界、持仓集中度和极端行情应对能力。建议以小额试水、组合分散、定期再平衡和严格风控为原则,将该策略作为卫星配置而非唯一依赖。
最后,本文仅基于给定数据进行策略分析,不构成任何投资建议或收益承诺。市场有风险,投资需谨慎。历史业绩不代表未来表现,量化模型可能失效,投资者应根据自身风险承受能力、资金期限和投资目标独立决策。

