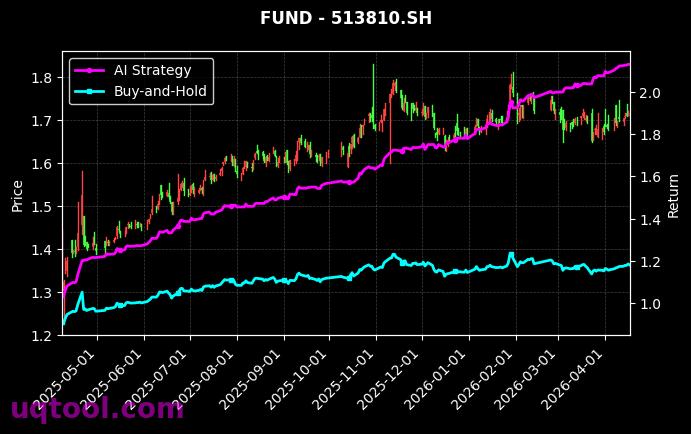
在A股市场风格快速切换、行业轮动加速的背景下,TOP20股票UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单。该策略在本次排名中位列第50名,总收益率达到577.85%,年化收益率270.81%,最大回撤仅10.93%,阿尔法268.92%,相对沪深300超额收益563.42%,夏普比率高达14.739,胜率67.92%,盈亏比1.56。这些数据不仅体现出策略在收益端的强劲爆发力,也显示出其在风险控制和回撤管理上的突出能力。对于量化投资而言,高收益并不罕见,难的是在高收益的同时保持较低回撤和较高夏普比率。该策略同时具备这三项特征,因此值得深入拆解。
一、核心数据背后的策略画像
总收益率577.85%意味着在统计区间内,策略净值实现了超过五倍的增长。年化收益率270.81%则说明策略的资金使用效率和复利积累速度非常突出。最大回撤10.93%是一个关键指标,它代表策略从历史高点回落的最大幅度。与很多高收益策略动辄30%甚至50%的回撤相比,10.93%的回撤说明该策略在进攻与防守之间找到了较好的平衡。夏普比率14.739远高于传统认知中的优秀水平,通常夏普比率大于3已经属于优秀,大于5则非常罕见。该数值反映的是单位风险所获得的超额回报,说明策略的收益曲线可能较为平滑,波动较低。胜率67.92%说明超过三分之二的交易或持仓周期能够获得正收益,盈亏比1.56则说明平均盈利金额是平均亏损金额的1.56倍。两者结合,形成较强的正期望。
- 总收益率577.85%,体现长期复利和轮动捕捉能力。
- 年化收益率270.81%,说明资金周转和机会把握效率高。
- 最大回撤10.93%,显示风控体系较为严格。
- 阿尔法268.92%,说明策略收益中很大部分来自选股和轮动能力,而非单纯市场贝塔。
- 相对沪深300收益563.42%,说明超额收益显著。
- 夏普比率14.739,单位风险回报极高。
- 胜率67.92%,交易胜率较高。
- 盈亏比1.56,盈利质量较好。
二、人工智能量化轮动策略的底层逻辑
TOP20股票UQTOOL.COM人工智能量化轮动策略的核心,不是简单买入并持有,而是通过人工智能模型对全市场股票进行动态评分,筛选出综合得分最高的20只股票,并依据市场状态、行业景气、动量、资金流、波动率、估值和情绪等因子进行轮动配置。其本质是将传统多因子模型与机器学习算法结合,利用历史数据训练模型,识别不同市场环境下最有可能跑赢的股票组合。与固定因子权重不同,AI模型可以根据样本外表现动态调整因子权重,从而适应市场风格变化。
具体而言,策略可能包含以下流程:首先,构建原始数据库,包括价格、成交量、财务指标、分析师预期、行业分类、宏观变量等。其次,进行数据清洗和特征工程,生成动量因子、反转因子、质量因子、成长因子、价值因子、波动率因子、流动性因子和资金流因子。再次,使用机器学习模型如梯度提升树、随机森林、神经网络或集成学习进行训练,预测未来一段时间的超额收益。然后,对预测结果排序,选出TOP20股票。最后,设置调仓周期和风险约束,执行轮动。
- 数据层:整合行情、财务、另类和宏观数据。
- 因子层:构建多维度因子库,覆盖趋势、质量、估值和情绪。
- 模型层:采用AI算法进行滚动训练和预测。
- 组合层:基于评分构建TOP20组合,控制行业和个股集中度。
- 风控层:设置止损、波动率目标和最大回撤约束。
值得注意的是,人工智能模型并不是预测未来的水晶球,而是通过概率优势寻找胜率较高的机会。模型的有效性依赖于数据质量、特征选择、训练窗口、参数设置和交易执行。若数据存在未来函数、复权错误或幸存者偏差,回测收益可能被严重高估。因此,在评估该策略时,不能只看577.85%的总收益,还要看其样本外表现和实盘跟踪记录。
三、收益来源拆解:阿尔法为何如此突出
阿尔法268.92%是策略最值得关注的数据之一。阿尔法代表与市场波动无关的超额收益,通常来自选股能力、择时能力和组合配置能力。该策略相对沪深300收益563.42%,说明其收益不仅跑赢基准,而且超额幅度巨大。这种超额收益可能来自三个方面。第一,行业轮动。策略通过AI模型捕捉行业景气变化,在强势行业之间切换,避免长期暴露在弱势行业。第二,个股选择。TOP20股票意味着组合集中度较高,模型必须对个股有较强鉴别能力。如果模型能够持续筛选出高动量、高质量和高关注度的股票,就能在短期内获得显著超额。第三,仓位管理。如果策略在市场下跌时降低仓位,在市场上涨时提高仓位,也会贡献择时收益。不过,高阿尔法也可能意味着策略承担了特定风格暴露,例如小市值、高成长或高波动风格,这需要在风险部分进一步分析。
从胜率和盈亏比看,67.92%的胜率意味着策略多数时间处于盈利状态,而1.56的盈亏比说明单次盈利幅度高于亏损幅度。若以期望收益公式粗略计算,正期望值等于胜率乘以平均盈利减去败率乘以平均亏损。在胜率67.92%和盈亏比1.56的条件下,策略具备较强的统计优势。当然,胜率高并不必然代表未来有效,因为市场结构变化可能导致因子失效。因此,投资者不能只看历史数据,还要关注策略的换手率、容量、交易成本和滑点。
进一步看,策略的收益可能还来自集中持仓带来的爆发力。TOP20组合意味着前几大重仓股对净值影响较大,当模型正确捕捉到强势股时,收益会快速积累。但这种集中度也是双刃剑,一旦重仓股出现业绩暴雷、监管处罚或流动性危机,净值可能快速回撤。因此,高收益策略必须搭配严格的风控和分散约束,否则很难长期存活。
四、风险控制体系与最大回撤管理
最大回撤10.93%是策略风控能力的重要体现。对于年化收益270.81%的策略而言,10.93%的回撤意味着收益回撤比非常高。若简单以年化收益除以最大回撤,比值超过24,说明策略在承担较小回撤的情况下获得了极高收益。这种表现通常需要严格的仓位管理、分散化配置和止损机制。具体可能包括:当组合波动率上升时降低仓位;当个股触发止损线时及时剔除;当行业集中度过高时进行再平衡;当市场系统性风险上升时降低净暴露。此外,AI模型还可以通过预测市场状态来动态调整风险预算。
- 个股止损:单只股票亏损达到阈值时减仓或清仓。
- 组合波动率目标:根据波动率变化调整总仓位。
- 行业中性约束:避免过度集中单一行业。
- 相关性控制:降低组合内股票同涨同跌风险。
- 最大回撤约束:回撤接近阈值时主动降仓。
- 流动性过滤:剔除成交额过低、冲击成本过高的股票。
不过,最大回撤是基于历史数据的统计结果,未来极端行情下仍可能被突破。尤其是当策略使用较高杠杆或集中持仓时,回撤可能迅速放大。因此,投资者在实盘应用时,应评估策略是否使用杠杆、是否包含衍生品、是否有容量限制。如果策略在回测中使用了较高杠杆,10.93%的回撤可能对应实盘中更高的风险;如果策略容量较小,大资金进入后也可能导致回撤扩大。
五、夏普比率14.739的含义与警示
夏普比率14.739极为罕见,通常意味着策略收益曲线非常平滑,波动极低,或者统计区间内市场环境特别有利于该策略。高夏普比率是好事,但也需要警惕几个问题。第一,回测过拟合。如果模型在历史数据上反复优化,可能产生虚高夏普。第二,幸存者偏差。如果股票池剔除了退市和失败公司,回测收益可能被高估。第三,交易成本低估。若策略换手率很高,但回测未计入足够佣金、印花税和冲击成本,真实收益会下降。第四,容量限制。TOP20组合资金容量有限,大规模资金进入后可能影响收益。第五,样本期偏差。如果统计区间包含单边牛市或特定风格占优阶段,策略表现可能优于长期平均。
因此,夏普比率14.739可以作为策略亮点的证明,但不能作为未来收益的保证。投资者应关注样本外表现、实盘跟踪记录和不同市场环境下的稳健性。真正优秀的策略,不是在一个时间段内取得极高收益,而是在多种市场环境中都能保持正期望和可控回撤。对于该策略而言,未来需要观察其在震荡市、熊市、流动性危机和风格切换中的表现。
六、策略优势:为什么它能脱颖而出
该策略的优势可以归纳为以下几点。首先,AI量化轮动具备纪律性,能够克服人性中的恐惧和贪婪,严格按照模型信号执行。其次,多因子模型可以同时捕捉多种收益来源,降低单一因子失效风险。再次,动态轮动可以适应市场风格切换,在成长、价值、周期和防御之间灵活调整。第四,TOP20持仓相对集中,在模型有效时能产生较强爆发力。第五,严格风控使回撤相对可控,提高资金曲线稳定性。第六,夏普比率和胜率较高,说明策略风险调整后收益优秀。
- 数据驱动:减少主观判断偏差。
- 动态适应:根据市场状态调整持仓。
- 多因子融合:提高选股稳定性。
- 严格风控:控制回撤和波动。
- 高胜率与合理盈亏比:形成正期望。
- 超额收益显著:相对沪深300优势明显。
与传统主动管理相比,量化轮动策略的优势在于可复制、可验证和可迭代。传统基金经理可能依赖个人经验和调研,而AI模型可以处理海量数据,发现人眼难以察觉的规律。当然,量化策略也并非完美,它需要持续研发、数据维护和交易系统支持。若模型停止更新,或市场结构发生根本变化,策略可能迅速失效。
七、潜在风险与局限性
任何策略都有其局限性。TOP20股票UQTOOL.COM人工智能量化轮动策略可能面临以下风险。第一,模型失效风险。当市场规律发生变化,历史有效的因子可能失效,AI模型如果更新不及时,可能连续亏损。第二,集中度风险。TOP20组合持股数量较少,单只股票权重较高,一旦个股出现黑天鹅,净值可能受到较大冲击。第三,流动性风险。若选择中小市值股票,交易冲击成本可能较高,尤其是在市场剧烈波动时。第四,风格暴露风险。策略可能长期偏向某一风格,如小盘成长或高波动,当风格逆转时回撤可能加大。第五,过拟合风险。高收益、高夏普可能是参数优化的结果,样本外表现可能下降。第六,容量风险。策略规模扩大后,交易滑点增加,收益可能被侵蚀。第七,政策与监管风险。市场交易规则变化、印花税调整、量化监管加强等都可能影响策略表现。
此外,排名第50也说明该策略并非市场唯一,竞争激烈。不同量化策略之间可能争夺相似因子和交易机会,导致拥挤交易。当市场出现流动性危机或极端反转时,拥挤交易可能放大波动。对于投资者而言,不能因为历史排名靠前就盲目重仓,而应考察策略的独立性、相关性和容量。
八、适合的投资者与配置建议
该策略适合风险承受能力较高、投资期限较长、理解量化投资逻辑的投资者。对于普通投资者,不建议将全部资金投入单一策略,而应将其作为组合中的卫星配置。建议根据自身风险偏好,将仓位控制在可承受范围内。例如,保守型投资者可以配置5%至10%;稳健型投资者可以配置10%至20%;进取型投资者可以配置20%至30%。具体比例应结合策略的实盘回撤、杠杆使用和流动性情况。同时,投资者应定期再平衡,避免单一策略权重过高。
- 保守型:小仓位观察,优先控制总回撤。
- 稳健型:作为增强收益工具,配合债券和宽基指数。
- 进取型:可提高配置比例,但需设置止损和再平衡规则。
- 机构投资者:关注容量、冲击成本和策略相关性。
在配置过程中,投资者还应区分回测业绩和实盘业绩。很多量化策略在回测中表现优异,但实盘因交易成本、滑点、冲击成本和资金规模限制而收益下降。因此,建议先用小资金跟踪,观察至少一个完整市场周期,再决定是否增加配置。若策略连续出现较大回撤、超额收益收窄或换手率异常上升,应重新评估。
九、实盘跟踪的关键指标
若要将该策略用于实盘,投资者应重点跟踪以下指标。第一,滚动夏普比率。观察不同时间窗口的夏普是否稳定。第二,最大回撤。若回撤超过历史阈值,应降低仓位。第三,胜率和盈亏比。若胜率下降而盈亏比未上升,策略可能失效。第四,换手率和交易成本。高换手策略对成本敏感。第五,行业集中度和个股集中度。避免过度暴露单一行业。第六,相对沪深300的超额收益。若超额收益持续收窄,应重新评估。第七,策略容量和资金规模。规模扩大后收益可能下降。第八,样本外表现。关注实盘与回测的差距。
还可以建立监控表,将每月收益、波动率、最大回撤、夏普、胜率、盈亏比、换手率和超额收益进行记录。通过时间序列分析,判断策略是处于正常波动还是出现结构性失效。若策略回撤原因来自市场风格切换,而模型能够快速适应,则可以继续观察;若回撤原因来自模型逻辑崩溃,则应及时停止。
十、压力测试与情景分析
为了更全面评估策略,投资者可以进行压力测试。情景一,市场快速下跌。若沪深300在短期内下跌20%,策略最大回撤是否可控,取决于仓位管理和止损速度。情景二,风格剧烈切换。若小盘成长突然跑输大盘价值,策略是否能够及时调整因子权重。情景三,流动性枯竭。若市场成交额大幅萎缩,TOP20组合中的股票是否能够顺利买卖。情景四,交易成本上升。若印花税或佣金提高,高换手策略收益可能明显下降。情景五,模型拥挤。若大量资金使用相似因子,策略超额收益可能被摊薄。情景六,黑天鹅事件。若重仓股出现财务造假或突发利空,组合是否有分散和替代机制。
压力测试的目的不是预测危机,而是提前准备应对方案。对于该策略,若最大回撤超过15%或夏普比率持续低于5,投资者应重新审视模型有效性和市场环境。若策略在压力情景下仍能保持较低回撤和正超额,则说明其稳健性较强。
十一、结论与展望
综合来看,TOP20股票UQTOOL.COM人工智能量化轮动策略在总收益率、年化收益率、最大回撤、阿尔法、相对沪深300、夏普比率、胜率和盈亏比等指标上表现突出。577.85%的总收益和270.81%的年化收益显示出强大的进攻能力,10.93%的最大回撤和14.739的夏普比率显示出优秀的风险控制,67.92%的胜率和1.56的盈亏比则说明策略具备较好的交易质量。然而,历史业绩不代表未来收益,高夏普和高收益也可能伴随过拟合、容量和流动性风险。
对于投资者而言,理性看待数据、深入理解策略逻辑、评估自身风险承受能力,才是参与AI量化轮动策略的正确方式。建议将策略作为多元化组合的一部分,通过小仓位起步、持续跟踪、动态再平衡和严格风控,逐步验证其在不同市场环境下的有效性。未来,随着人工智能技术、数据资源和交易基础设施不断进步,量化轮动策略仍有较大发展空间,但只有那些真正具备稳健样本外表现、严格风险管理和可持续容量的策略,才能在长期竞争中胜出。TOP20股票UQTOOL.COM人工智能量化轮动策略的历史成绩值得肯定,但更值得关注的是其未来能否在复杂市场中继续保持阿尔法和回撤控制能力。

