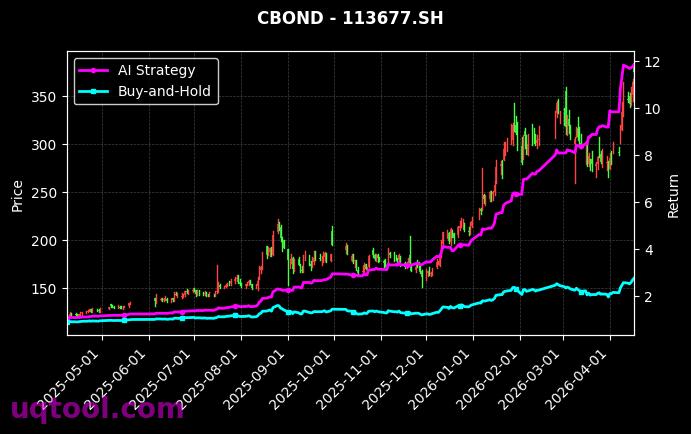
在权益市场结构分化、波动率中枢反复抬升的背景下,量化策略的业绩表现成为检验模型有效性的最直接标尺。TOP7期权UQTOOL.COM人工智能量化轮动策略交出的成绩单相当引人注目:总收益率611.88%,年化收益率296.59%,最大回撤34.96%,阿尔法296.09%,相对沪深300超额597.26%,夏普比率5.185,胜率53.85%,盈亏比1.35。这组数据既展示出策略在收益端的爆发力,也隐含着投资者必须正视的风险特征。本文从收益归因、风险剖面、指标含义与配置方法四个层面,对这组数据进行尽可能冷静的拆解,帮助投资者判断这类策略在自身资产组合中的合理位置。
一、业绩全景:收益与风险的极端不对称
把八项指标放在一起观察,最直观的感受是收益与风险之间存在明显的不对称。611.88%的累计收益对应34.96%的最大回撤,收益回撤比约为17.5倍,在公开可查的量化策略样本中属于偏高水平。年化296.59%意味着资金在一年内接近翻两番,而同期沪深300的涨幅远不足以支撑这样的结果,说明策略收益几乎全部来自主动择时与品种选择,而不是市场贝塔的被动抬升。
- 总收益率611.88%,代表策略运行区间内的累计净值增长幅度
- 年化收益率296.59%,是累计收益折算到年度的复合增速
- 最大回撤34.96%,是区间内净值从高点到低点的最大跌幅
- 阿尔法296.09%,衡量剔除基准影响后的主动管理能力
- 相对沪深300超额597.26%,体现与A股核心宽基的差距
- 夏普比率5.185,衡量单位波动所换取的超额回报
- 胜率53.85%与盈亏比1.35,共同刻画交易层面的盈亏结构
这些指标单独看都有意义,但合在一起看才有价值。高收益、高夏普、中等回撤、中等胜率的组合,指向一种典型的非线性收益分布:多数时间净值平稳或小幅波动,少数时间出现陡峭上行,同时偶尔伴随较深的阶段性回撤。
二、时间维度的反推:策略有效周期约一年半
仅凭总收益与年化收益两项数据,可以粗略反推策略的有效运行时长。设运行年数为t,则3.9659的t次方约等于7.1188,两边取对数计算,t约等于1.42年,折合约17个月。这个推算说明策略的业绩爆发集中在相对短的窗口内,尚未经历完整的牛熊周期检验。对投资者而言,一年多的样本属于偏短区间,模型在震荡市、单边下跌市、极端流动性冲击下的表现仍属未知,配置时需要为样本外失效预留安全边际。
三、阿尔法与相对收益:超额能力的真实来源
阿尔法296.09%与年化收益率296.59%几乎重合,说明在该统计区间内基准组合的贡献仅有约0.5个百分点,策略收益基本可以视为纯粹的超额收益。再看相对沪深300超额597.26个百分点,用累计收益611.88%减去597.26%,可反推同期沪深300的累计涨幅约为14.62%。这一数字提供了一个重要参照:在一个宽基仅上涨约15%的市场环境中,策略实现了超过六倍于初始资金的增长,收益来源显然不是市场整体上涨,而是期权工具杠杆与量化择时信号的叠加。
需要注意,阿尔法数值极高往往与两个因素有关,一是统计区间较短,二是策略暴露了较高的风险因子。阿尔法并不等同于可持续的技能,它更像是特定市场环境下风险暴露的补偿结果。投资者应当结合最大回撤与波动率一起理解,而不是把阿尔法当作未来收益的承诺。
四、期权工具:收益放大器与风险转换器
策略名称中的期权二字是理解其业绩特征的关键。期权具有非线性的收益结构,买方以有限权利金换取理论上的高杠杆收益,卖方则以承担尾部风险为代价换取时间价值。从611.88%的收益与34.96%的回撤并存来看,策略大概率采用了方向性择时叠加期权杠杆的组合,并在认购与认沽之间进行动态轮动切换。这种结构的优势在于趋势行情中收益弹性极大,劣势在于一旦方向判断错误,权利金损耗与杠杆放大会同步作用于净值。
期权还引入了一个容易被忽视的维度,即波动率本身也是一种可交易资产。当隐含波动率低于历史实现波动率时,买方策略具备统计优势;反之卖方策略更具吸引力。人工智能模型如果能够对波动率溢价进行实时评估,就会在方向择时之外增加一层收益来源,这也是该策略夏普比率能够显著高于传统股票多头策略的重要原因。
五、AI量化轮动的运作逻辑
量化轮动的核心是把资金在不同标的、不同合约或不同策略之间动态分配。人工智能模型通常承担三项任务,一是从量价、资金流、波动率曲面等维度提取信号,二是对信号的有效性进行动态加权,三是输出仓位建议并执行再平衡。与传统规则化轮动相比,机器学习模型更擅长处理高维非线性关系,能够在信号衰减时自动降低权重。
轮动的价值在于它降低了单一持仓的风险暴露,但也带来了新的问题。模型在历史数据上表现优异,并不必然意味着样本外同样有效;当市场结构发生根本变化时,基于历史规律训练的模型可能集体失效。因此,评估这类策略时,滚动夏普比率的变化趋势、信号拥挤度以及策略容量,往往比静态的历史收益更有参考意义。
六、最大回撤34.96%的三种解读
34.96%的最大回撤是一个不容忽视的数字。对多数个人投资者而言,这样的回撤幅度已经接近心理承受的临界点。理解这一数字需要区分三种可能的情形。第一种是杠杆放大,在方向判断失误时,期权杠杆会成倍放大损失,导致净值快速下挫。第二种是时间价值衰减,买方仓位在方向停滞期间会持续损耗权利金,形成钝刀割肉式的回撤。第三种是流动性冲击,极端行情下期权买卖价差扩大、成交深度下降,可能造成额外的冲击成本。
无论属于哪一种情形,34.96%的回撤都意味着策略净值修复需要约53.7%的涨幅。换句话说,一次深度回撤会显著拉长资金的回收周期。投资者在配置前应当先问自己一个问题:如果账户在一个季度内缩水三成半,是否还能坚持既定纪律、不做出情绪化的赎回决定。
七、夏普比率5.185意味着什么
夏普比率5.185属于相当罕见的高水平。按无风险利率2%进行粗略估算,年化296.59%减去2%得到294.59%的超额收益,再除以夏普比率5.185,可推算策略年化波动率约为56.8%。折算到月度,单月净值波动的标准差大约在16%左右。这意味着单月出现两位数级别的亏损在统计上并不罕见。
反过来说,高夏普也意味着在承担56.8%年化波动的前提下,策略获取超额收益的效率极高。量化策略中,能在高波动下维持如此高夏普的样本并不多,这通常依赖三个方面:信号胜率虽不突出但盈亏结构良好、仓位管理严格、以及收益分布存在明显的右偏特征。投资者需要的不是对高夏普的盲目追捧,而是理解这一比率在样本外可能回归的现实。
八、胜率53.85%与盈亏比1.35的组合解读
胜率53.85%意味着接近一半的交易是亏损的,这对投资者心态构成切实考验。以每笔交易承担一个单位风险计算,单笔交易的数学期望等于0.5385乘以1.35减去0.4615,结果约为0.2655个风险单位,即每笔交易平均贡献约0.27倍风险的正收益。这说明策略并非依赖高胜率取胜,而是靠正向的期望值在大量交易中逐步累积。
需要提醒的是,1.35的盈亏比并不算高。如果收益是均匀分布的,这一盈亏比配合53.85%的胜率只能带来温和的正期望,无法单独解释296.59%的年化收益。因此可以有理由推测,策略的实际收益分布存在明显的右偏,少数几笔盈利极大的交易贡献了大部分利润。这种结构在期权策略中相当常见,它也意味着一旦错过或漏掉那几次关键交易,整体收益会大幅缩水。
九、排名56的参照意义
该策略在榜单中排名第56位,这一名次提供了两个维度的信息。一方面,绝对收益数据亮眼却未能进入前列,说明同赛道中收益更高的策略并不罕见,高收益本身不构成稀缺性。另一方面,榜单样本中同时存在大量回撤更小或夏普更高的策略,排名靠前未必意味着风险收益比最优。
排名还受统计窗口影响。在趋势性强、波动率高的市场阶段,带杠杆的策略容易集中跑出高收益,排名变化剧烈;而在震荡或下跌阶段,同一批策略的回撤也会集中暴露。因此,投资者不应把某一段时间的排名当作策略优劣的结论,而应关注其在不同市场环境下的相对稳定性。
十、谁适合配置这类策略
综合收益、回撤、波动与胜率特征,这类策略更适合具备以下条件的投资者。第一,资金属性为长期闲置资金,至少能够承受一年以上的持有周期。第二,风险承受能力较强,能够接受30%以上甚至更深的阶段性回撤而不改变既定计划。第三,理解期权与量化策略的基本原理,明白高收益伴随高风险的基本规律。第四,已有较为稳健的底仓配置,把这类策略视为组合的收益增强工具而非核心资产。
相对而言,追求稳定现金流、风险偏好偏低、投资期限在半年以内的投资者,不适合将这类策略作为主要配置方向。当波动率处于历史低位、期权权利金便宜时,策略的进攻性会增强;当隐含波动率极高、权利金昂贵时,同样的信号质量可能换来更差的执行结果。这些细节都需要投资者在配置前有所认知。
十一、实操配置建议
- 单策略仓位控制在权益类资产的10%至15%以内,避免单一模型失效对整体组合造成致命冲击
- 采用分批建仓方式,分散入场时点,降低在净值高点一次性买入的概率
- 设定明确的再评估触发线,例如回撤超过20%或滚动夏普跌破2时启动复核程序
- 把该策略与低波动资产、债券类资产搭配,利用低相关性平滑组合整体净值曲线
- 定期再平衡,当策略占比因大幅上涨而显著超出目标权重时主动减仓,锁定部分收益
- 记录每次调仓的理由与结果,形成可回溯的决策日志,避免情绪化操作
在执行层面,还需要关注策略的容量限制。带杠杆的期权策略规模膨胀后,冲击成本与滑点上升会侵蚀收益,历史业绩与实际可得收益之间可能存在差距。此外,不同平台的费率结构、保证金规则、合约流动性差异,都会对最终结果产生影响。
十二、持续跟踪的核心指标
历史数据只是起点,持续跟踪才能判断策略是否仍然有效。建议重点关注以下指标的滚动变化:滚动60日夏普比率是否出现趋势性下滑,最大回撤的修复天数是否明显拉长,盈亏比是否跌破1.0,胜率是否持续低于50%,期权隐含波动率相对历史波动率的溢价水平是否发生逆转。当这些指标中同时有两项以上出现恶化时,应当降低仓位或暂时退出观察。
同时需要关注策略的换手率与交易频率。过高的换手往往意味着模型在追逐短期噪声,交易成本与冲击成本会快速累积;过低的换手则可能说明信号老化、模型对市场变化的响应迟钝。理想状态是换手率与信号强度保持匹配,在市场结构变化时能够主动调整而不是机械执行。
十三、风险提示
本文所有分析均基于历史数据,历史业绩不代表未来表现。量化模型存在过拟合风险,样本外失效的概率始终存在。期权工具具有杠杆属性,可能造成本金的大幅亏损,极端行情下流动性枯竭会进一步放大损失。策略容量、交易成本、滑点、合约展期成本等因素均会影响实际收益,回测数据与实际交易结果之间可能存在显著差异。
此外,单一时间窗口的优异表现可能受到特定市场环境的强烈影响,不能简单外推。投资者应当独立判断,结合自身财务状况、风险承受能力与投资目标做出决策,必要时咨询具备相应资质的专业机构。本文不构成任何形式的投资建议或收益承诺。
十四、结语
TOP7期权UQTOOL.COM人工智能量化轮动策略的这组数据,本质上呈现了一个高收益、高波动、中等回撤、正期望的交易体系。611.88%的总收益与5.185的夏普比率说明模型在特定市场环境中具备较强的收益获取效率,53.85%的胜率与34.96%的回撤则提醒投资者,这条收益曲线并不平坦。真正决定长期结果的,往往不是策略本身有多亮眼,而是投资者能否在净值剧烈波动时保持纪律、控制仓位、持续跟踪并适时调整。把这类策略放在组合的合理位置上,用规则约束情绪,用分散对冲不确定性,才是在量化投资时代更可持续的做法。

