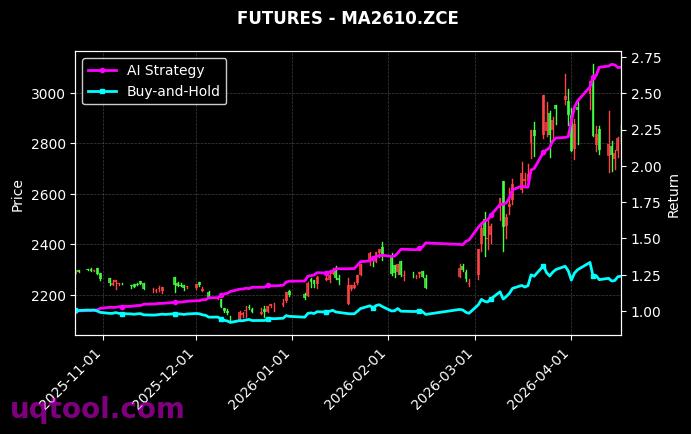
在A股与衍生品市场反复震荡、多数主动管理产品净值曲线平淡的当下,一份来自UQTOOL.COM的量化策略排名数据显得格外扎眼。TOP11期权UQTOOL.COM人工智能量化轮动策略以综合排名第39位的成绩,交出了一份极具冲击力的答卷:总收益率1017.54%,年化收益率441.73%,最大回撤31.17%,阿尔法442.36%,相对沪深300超额收益1003.68%,夏普比率8.125,胜率55.93%,盈亏比1.39。这组数字并非简单的盈亏记录,它更像一份公开的实验报告,记录了一台机器如何在期权与现货之间反复寻找定价偏差。
一、策略画像:一台被数据验证过的量化引擎
从名称拆解,这套策略包含三个关键词:期权、人工智能、量化轮动。期权提供杠杆与非线性收益结构,人工智能提供信号生成与参数寻优能力,轮动则决定了资金在不同标的、不同到期月、不同执行价之间的迁移路径。三者叠加,构成了一个高频决策、快速迭代的闭环系统。
UQTOOL.COM作为策略的载体与数据来源,其价值在于把原本属于机构席位的量化能力,以可观察、可比较的排名形式呈现出来。排名第39位意味着什么?在同类策略池中,它并非榜首,却稳稳站在头部区间。对于量化策略而言,短期冲到第一往往靠的是风格暴露与运气,而长期稳定在前列分位,靠的才是体系。这一点,恰恰是评估该策略时需要首先厘清的认知前提。
二、收益拆解:1017.54%是如何被创造出来的
总收益率1017.54%,年化收益率441.73%。这两个数字放在一起,隐含的信息量很大。年化收益441.73%意味着,如果收益能够以固定节奏复利累积,资产大约每两个月就能翻一倍。现实中的曲线当然不会如此平滑,但这种量级的年化,通常只有三种路径可以实现:极高换手率的短周期套利、持续正期望的期权卖方或价差组合、以及带有明显方向暴露的杠杆轮动。
结合期权这一标的属性,可以做出更具体的推断:
- 策略大概率在隐含波动率与历史波动率的价差中寻找机会,通过卖权收租或买权博取非线性收益;
- 轮动机制决定了持仓并非静态,而是根据AI模型给出的信号,在认购、认沽、不同到期月份之间动态切换;
- 年化441.73%背后必然伴随较高的交易频率,交易成本、滑点与冲击成本是真实存在的隐性拖累。
因此,1017.54%更应被理解为一段特定市场环境下模型能力的集中释放,而不是一个可以线性外推的收益率承诺。任何把历史收益直接当作未来预期的做法,都是对量化策略本质的误解。
三、最大回撤31.17%:最值得敬畏的数字
在所有指标中,最大回撤31.17%是最需要被认真对待的。它意味着在最糟糕的那一段时间里,账户从最高点回落到最低点,跌去了接近三分之一的净值。对于追求绝对收益的资金而言,这是一道不轻的心理门槛,也是许多投资者在中途被迫离场的真实原因。
但把回撤与年化收益放在一起看,结论会更有层次。年化441.73%对应最大回撤31.17%,收益回撤比约为14.2倍。这个比值在量化策略中属于相当优秀的水平,说明模型在承担有限风险的前提下,创造收益的效率极高。期权策略的典型特征正是如此:胜率不一定惊人,但一旦行情与模型判断一致,单笔盈利幅度足以覆盖此前的连续小亏。
需要提醒的是,31.17%是历史最大回撤,不是未来上限。当市场出现流动性骤降、波动率跳升、或者期权定价出现极端偏离时,真实回撤有可能被放大。对杠杆类与非线性策略而言,尾部风险永远比历史统计更残酷。
四、夏普比率8.125:一个需要被冷静解读的数字
夏普比率8.125,远高于传统资产配置中0.5到2的常规区间,也高于多数优秀量化策略1到3的水平。如此高的夏普,通常来自两个方向:一是策略收益曲线确实极为平滑,波动率被严格控制;二是统计口径、样本区间或收益频率的选择,放大了该指标。
理性地看,短周期、高频率、样本长度有限的策略,往往天然拥有更漂亮的夏普数字。因此,8.125更应该被理解为「该策略在其统计窗口内,单位波动所换取的收益极高」,而不能简单等同于「未来每单位风险都能获得8倍以上的补偿」。真正检验夏普含金量的,是把它放到更长的时间维度与不同的市场状态下反复验证。
五、胜率55.93%与盈亏比1.39:期望值才是核心
胜率55.93%,盈亏比1.39,这两个数字放在一起,构成了策略的数学底座。
- 胜率略高于五成半,说明模型对方向的判断带有优势,但优势并不夸张;
- 盈亏比1.39,意味着平均每笔盈利是平均每笔亏损的1.39倍;
- 单笔期望值等于0.5593乘以1.39减去0.4407乘以1,约为0.337,即每笔交易平均能带来约33.7%于单笔风险的正期望。
真正让这套策略跑出千倍级收益的,不只是这个正期望,而是正期望乘以足够多的交易次数。这解释了为什么轮动与AI是策略的核心:机器的价值在于可以高频、纪律地执行每一次微小优势,而人类很难在连续亏损后依然不加情绪地推进下一笔交易。胜率与盈亏比的组合,本质上是一套可以长期重复的概率游戏规则。
六、阿尔法442.36%与相对沪深300的1003.68%
阿尔法442.36%意味着,在剥离市场基准收益之后,策略仍然创造了超过四倍于本金的超额回报。相对沪深300的1003.68%,则给出了更直观的对比:同期沪深300的涨跌几乎可以忽略,而策略实现了十倍级的净值增长。
这组数据反映的核心事实是,该策略的收益来源与宽基指数的涨跌几乎不相关。它赚的不是「大盘上涨」的钱,而是波动率、时间价值、定价偏差与交易纪律的钱。对资产配置而言,这种低相关性本身就是稀缺资源。当股票与债券同步承压时,一个与指数弱相关的期权轮动策略,能够显著改善组合的整体风险收益特征,这也是机构资金长期青睐衍生品策略的根本原因。
七、AI量化轮动的底层逻辑
把人工智能引入期权轮动,解决的是三个传统人为交易的痛点:
- 信号一致性:模型不会因为连续亏损而怀疑自己,也不会因为连续盈利而放大仓位;
- 参数自适应:波动率结构、期限结构、偏度结构会随市场切换,AI可以在线调整参数权重;
- 执行速度:期权价格对时间极为敏感,毫秒级的响应差异会直接体现在成交价上。
但同时也要看到,AI模型依赖历史数据训练,当市场结构发生根本性变化时,模型会出现阶段性失效。这也是为什么最大回撤31.17%必须被写进预期,而不是被选择性遗忘。模型的优势与脆弱性,往往来自同一个源头。
八、排名第39位的冷思考
排名39,既不是榜首也不是末位,反而提供了一个更健康的观察视角。榜单前列的策略往往带有极端风格暴露,一旦风格逆转,回撤可能远超预期。而稳定在头部区间的策略,通常意味着其收益来源相对多元,不依赖单一行情假设。
对投资者而言,选择策略时不应只看排名数字,而应关注三个问题:收益来源是否可解释、风险暴露是否可承受、策略容量是否足以支撑资金规模。期权策略的容量受限于合约流动性与深度,规模扩大后,收益衰减几乎是必然规律。这意味着,个人投资者的灵活性,反而是这类策略中的一种优势。
九、适配人群与实操建议
这套策略并不适合所有人。它的适配画像是:
- 能够接受三成级别回撤、且资金使用周期在一年以上的进取型投资者;
- 已经拥有股票、债券等传统资产,希望引入低相关性收益来源的配置型资金;
- 理解期权非线性特征,不因单周净值大幅波动而恐慌赎回的投资者。
在仓位管理上,建议将该策略作为组合中的卫星配置,占比控制在可承受亏损的范围内,并设定明确的再平衡规则。同时,应持续跟踪策略的滚动回撤、滚动夏普与交易频率变化,一旦核心指标出现趋势性恶化,需及时调整而非死扛。纪律不是策略的附属品,而是策略能否兑现的前提。
十、结语:数字背后的敬畏
1017.54%的总收益、441.73%的年化、8.125的夏普、442.36%的阿尔法,这些数字共同描绘了一个在特定区间内表现极为出色的AI量化期权轮动策略。它证明了机器在高频、纪律、非线性收益结构上的天然优势,也证明了期权这一工具在专业模型手中能够释放出的能量。
但投资的长期胜负,从来不取决于某一段高光曲线,而取决于对风险的持续敬畏与对策略边界的清醒认知。把31.17%的最大回撤刻在心里,把正期望与交易纪律交给模型,把仓位与预期留给自己,才是面对这份成绩单最理性的态度。任何策略都会经历失效期,真正的护城河,是理解它为何有效,以及它可能在何时失效。

