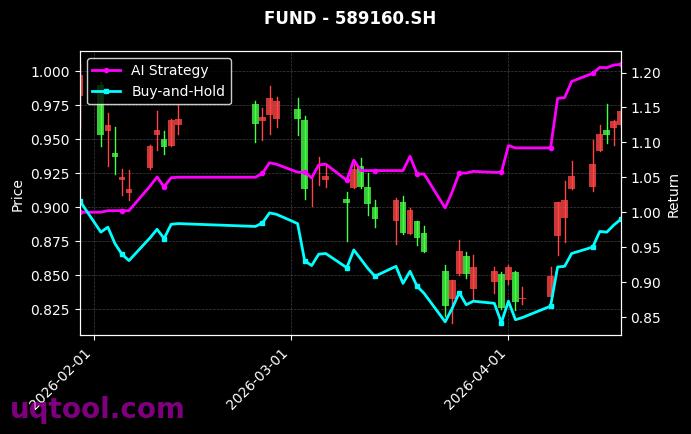
在量化投资的世界里,一组漂亮的净值曲线往往比任何营销话术都更有说服力。TOP25期权UQTOOL.COM人工智能量化轮动策略在最新一期的策略排名中位列第七,其公布的核心指标包括:总收益率2665.31%、年化收益率914.9%、最大回撤24.77%、阿尔法920.98%、相对沪深300超额收益2652.22%、夏普比率15.191、胜率58.71%、盈亏比1.51。这些数字共同勾勒出一幅高收益、高夏普、回撤可控的策略画像,也自然引出一个更值得深思的问题:这样的表现从何而来,又能否在未来的市场环境中延续。本文将从收益结构、风险特征、策略机理和实战配置四个层面展开分析。
一、收益结构:2665.31%背后是复利与轮动的叠加
总收益率2665.31%意味着初始资金在样本区间内增长约27.65倍,这是一个极具冲击力的数字。与之对应的年化收益率914.9%,则说明这一增长并非依赖漫长的时间积累,而是集中在相对紧凑的一段行情中完成。以复合增长倒推,样本区间大约在一年半上下,这也提示投资者:该策略的历史记录仍属于中短期样本,统计显著性与长期稳定性需要更多时间验证。
从收益来源看,策略名称中的“期权”与“轮动”两个关键词解释了绝大部分超额。期权本身具备非线性收益特征,在方向判断正确时能够以较小的权利金撬动较大的价格变动;而轮动机制则负责在不同标的、不同到期月份、不同行权价之间动态切换,把资金持续配置到当下赔率与胜率结构最优的位置。两者叠加,形成了用杠杆放大正确判断、用轮动控制错误成本的基本框架。
需要强调的是,高收益本身并不构成买入理由。真正值得关注的是收益与风险的配比:若一个策略用极大的波动换取高收益,其可复制性会大打折扣;而当收益的增长伴随着回撤的可控,策略的实战价值才真正显现。
二、阿尔法与超额:920.98%说明了什么
阿尔法920.98%是这组数据中最能说明能力而非市场运气的指标。阿尔法衡量的是剔除市场基准收益后,由策略自身选时、选品能力创造的超额回报。这一数值远超同期沪深300的表现,且相对沪深300的超额收益达到2652.22%,意味着在过去这段时间里,市场本身的涨跌几乎无法解释该策略的收益来源。策略的盈利并非依赖牛市行情,而主要来自自身的交易逻辑。
超过2600个百分点的相对收益,同时也是一把双刃剑。一方面,它证明了策略与股票多头之间具有极低的相关性,放入组合中能够显著改善整体的风险收益比;另一方面,过高的超额也意味着策略规模扩张后,交易冲击成本会快速侵蚀这部分收益。对期权市场而言,流动性是硬约束,这一点在后文还会展开讨论。
三、夏普15.191与最大回撤24.77%:风控的真实水平
夏普比率15.191在量化策略评价体系中属于极为罕见的水平。通常而言,夏普比率超过2已属优秀,超过3在公开策略中都不多见。用年化收益914.9%和夏普15.191反推,策略的年化波动率大约在60%左右。这一波动水平并不低,说明策略绝非无风险套利,而是通过较高的波动换取更高的收益效率。
最大回撤24.77%是一个相对温和的数字。回撤与波动的比值约为0.41,说明净值曲线虽然有波动,但下跌过程被有效控制,且修复速度较快。对投资者而言,24.77%的回撤意味着在极端情况下账户可能缩水四分之一,这是仓位管理时必须提前承受的心理与资金准备。
值得警惕的是,短样本期内的回撤数据往往低估真实风险。期权策略在遇到波动率骤升、流动性枯竭或跳空缺口时,可能瞬时承受远超历史记录的压力。因此建议投资者在实际配置时,把回撤预期在历史数据基础上适度上浮,并预留追加保证金或补仓的空间。
四、胜率58.71%与盈亏比1.51:不靠预测,靠赔率
胜率58.71%看起来并不惊艳,但配合盈亏比1.51,其数学期望非常可观。以简化模型计算,单笔交易的期望收益约为 58.71% × 1.51 − 41.29% × 1 ≈ 0.47,即每承担一单位风险,平均可以换取0.47单位的净回报。这意味着策略并不需要在方向上做到精准预测,只要保持既定的赔率结构,长期就能实现正向积累。
这也解释了为什么AI量化在期权领域具备优势。人工智能模型擅长处理多维、非线性的市场信息,在方向判断上可能只比随机略好,但在筛选赔率是否合适这一环节上,机器能够以极高的效率完成成千上万次的比较。
- 胜率略高于五成,说明策略不依赖极端精准的方向预测
- 盈亏比大于1.5,说明每次试错的成本被严格限定
- 两者相乘形成正期望,是策略长期盈利的数学基础
需要指出的是,胜率与盈亏比往往存在此消彼长的关系。任何试图同时把两者都推到极致的做法,都可能带来过拟合风险。真正稳定的体系,是在两者之间找到可持续的平衡点。
五、AI量化轮动:机制层面的拆解
策略全称为TOP25期权UQTOOL.COM人工智能量化轮动策略,可以拆成三个层次理解。第一层是标的池,即在活跃的期权品种中筛选出流动性充足、隐含波动率结构清晰的合约作为候选;第二层是AI决策,通过模型对趋势、波动率、期限结构等因子进行打分,输出配置权重;第三层是轮动执行,按固定或事件驱动的频率调整持仓,把资金从评分下降的标的中撤出,转向评分上升的标的。
这样的设计有两个关键优势。其一,轮动天然具备止损功能,当某个头寸的逻辑被破坏,模型会自然降低其权重,而非死守等待解套;其二,多标的并行降低了单一品种黑天鹅事件的冲击。策略的稳定性并不来自某一次神准的判断,而来自大量小决策的统计优势。
同样需要看到的是,模型的有效性高度依赖于训练样本的市场特征。当市场结构发生根本变化,例如波动率长期中枢下移、政策改变衍生品交易规则、或者同类策略资金大量涌入导致定价效率提升时,模型的因子权重需要重新校准,否则可能出现模型失灵的阶段。
六、相对沪深300超额2652.22%:低相关性资产的价值
对绝大多数投资者来说,真正的痛点不是缺少高收益产品,而是组合中所有资产的涨跌高度同步。当股票下跌时,基金、可转债、商品往往一起回落,分散化在关键时刻失效。TOP25期权AI量化轮动策略相对沪深300的超额收益达到2652.22%,说明其收益曲线与A股主要宽基指数的同步性很低。
这种低相关性在组合管理中具有重要价值。把这样一类策略以适中比例纳入组合,即使单看收益率不占优势,组合整体的夏普比率也可能显著提升。原因在于风险并不是单个资产波动的简单相加,资产之间的协方差才是决定组合波动的关键。
- 低相关性资产能降低组合整体的波动水平
- 在股票市场调整阶段,策略可能提供独立的收益来源
- 配置比例应以风险预算为基准,而非单纯追逐收益率排名
不过,低相关性并不等于负相关,也不意味着任何市场环境下都能提供正收益。历史相关性是在特定样本期内测得的,未来可能发生变化,这一点必须在配置决策中保留安全边际。
七、排名第七与容量边界:高收益策略的现实约束
在TOP25策略榜单中排名第七,说明同期还有若干表现更亮眼的策略存在。这是一个重要的参照:投资者在评估时应当把排名放在策略类型、样本长度、回撤水平等维度中综合比较,而不是简单地选择收益率最高者。排名靠前往往伴随着更激进的仓位或更集中的暴露,其持续性需要更严格的检验。
更现实的约束来自容量。期权市场的深度远小于股票市场,尤其是在深度虚值或远月合约上,报价价差较宽、挂单薄。当策略管理的资金规模扩大,单笔交易对价格的冲击会明显上升,滑点、手续费与冲击成本叠加,可能吞噬相当一部分账面收益。高收益策略的规模上限,往往比它的收益率更值得关注。
对个人投资者而言,这既是限制也是保护。资金体量小反而更容易吃到策略的完整收益,但也意味着更需要对交易成本保持敏感,尽量避免在流动性差的时点集中下单。
八、投资启示:如何把数据转化为可执行的方案
面对这样一组亮眼数据,理性的做法不是立刻满仓跟进,而是把它视为组合中的一个卫星策略,用明确的规则管理风险敞口。以下思路可供参考。
- 仓位控制:将此类高波动策略的初始配置比例控制在总资金的百分之五至百分之十五之间,待观察三到六个月的实际追踪表现后再决定是否调整
- 回撤预案:以历史最大回撤24.77%为基础,把心理与资金承受线设在三十五个百分点附近,提前明确减仓或暂停的触发条件
- 业绩验证:持续跟踪滚动十二个月的夏普比率、胜率与盈亏比变化,警惕指标的系统性衰减
- 成本核算:把手续费、滑点与资金占用成本计入实际收益预期,避免用账面收益率做决策
- 分散原则:与股票多头、固收类资产搭配,利用低相关性改善组合整体的风险收益结构
同时需要建立正确的业绩归因习惯:把收益拆分为市场贡献、波动率贡献与策略自身的阿尔法贡献,理解钱是从哪里赚来的。只有知道收益的来源,才能在来源消失时及时察觉。
九、风险提示:高夏普背后的三个隐忧
第一,样本长度不足。以年化914.9%与总收益2665.31%倒推,策略的实盘或回测区间大致在一年半左右,跨越的市场状态有限,无法充分覆盖极端行情。第二,过拟合风险。AI模型参数众多,在有限样本上取得极致表现,有可能是对历史噪声的拟合,而非对规律的捕捉。第三,流动性风险。期权策略在波动率跳升时可能同时面临保证金压力与流动性收缩,这两者叠加会产生非线性的亏损。
因此,无论历史数据多么亮眼,都不应用杠杆去放大对策略的信任。把策略当作组合中的一部分,而不是全部,才是长期生存的前提。排名第七、夏普15.191,这些数字说明策略在样本期内确实建立了有效的交易逻辑,但未来能否延续,最终取决于市场结构是否依然支持这套逻辑。
十、结语
TOP25期权UQTOOL.COM人工智能量化轮动策略用2665.31%的总收益、914.9%的年化收益、24.77%的最大回撤和15.191的夏普比率,展示了一次高质量的量化实践。它的核心价值不在于数字本身,而在于证明了期权工具与AI量化轮动结合后,可以在可控回撤下获得显著的超额收益,并与股票市场保持较低的相关性。对于投资者而言,正确的态度是尊重数据、理解机制、控制仓位、预留风险,让策略成为组合中的一块拼图,而不是孤注一掷的赌注。

