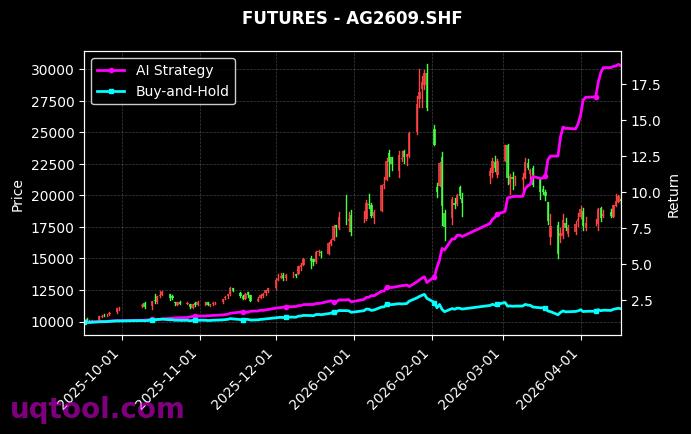
根据UQTOOL.COM人工智能量化平台披露的数据,TOP5期权UQTOOL.COM人工智能量化轮动策略在本次统计中排名第60位,总收益率达到443.42%,年化收益率224.9%,最大回撤43.03%,阿尔法223.36%,相对沪深300收益429.56%,夏普比率4.145,胜率54.67%,盈亏比1.24。这组数据呈现出非常鲜明的特征:收益端极具爆发力,风险端回撤较高,风险调整后收益仍然突出。对于投资者而言,该策略不是一个低波动稳健型产品,而更像高弹性、高杠杆、高换手的期权量化策略。本文将从业绩、策略逻辑、收益归因、风险控制、配置建议等角度展开分析。
一、业绩概览:高收益与高夏普并存
从绝对收益看,443.42%的总收益和224.9%的年化收益,在公开可比的量化策略中属于第一梯队。如果以本金100万元计算,不考虑复利路径差异,总收益对应约443万元收益;年化224.9%意味着一年左右资产可能增长两倍以上。但必须注意,这是历史统计结果,不代表未来可实现。最大回撤43.03%说明策略曾经历过接近腰斩的净值回撤。若投资者在回撤前高点进入,需要承受超过四成的浮亏。因此,高收益的另一面是高波动与高心理压力。
夏普比率4.145是非常罕见的水平。传统股票多头策略夏普比率长期能到1以上已属优秀,量化对冲策略夏普2至3也较强。夏普4以上通常意味着策略在统计区间内收益远高于波动,或者存在收益分布偏斜、样本期特殊、杠杆放大、回测过拟合等因素。因此,不能简单把4.145视为未来常态,而应结合最大回撤43.03%共同理解:策略可能通过期权非线性收益,在部分阶段快速积累收益,同时在不利阶段出现较大回撤。
- 总收益率443.42%,显示长期复利和阶段爆发的叠加效果。
- 年化收益率224.9%,说明资金使用效率极高,但也可能依赖杠杆和衍生品。
- 最大回撤43.03%,要求投资者具备高风险承受能力。
- 夏普比率4.145,风险调整后收益突出,但需警惕样本偏差。
- 阿尔法223.36%,说明超额收益能力显著。
- 相对沪深300收益429.56%,说明策略与A股核心指数相关性可能较低。
二、策略核心:期权工具与AI量化轮动
TOP5期权UQTOOL.COM人工智能量化轮动策略的核心,可以拆解为三个关键词:期权、人工智能、轮动。期权提供非线性收益结构,人工智能提供信号挖掘和动态决策能力,轮动提供仓位和标的的切换机制。期权策略与传统股票策略最大的不同,在于收益并非简单来自价格上涨,还可以来自波动率变化、时间价值衰减、方向判断、基差收敛、隐含波动率与实际波动率之差。AI模型可以处理大量数据,包括价格、成交量、持仓量、隐含波动率曲面、偏度、期限结构、市场情绪、宏观事件等。
所谓TOP5,通常意味着策略在某一时点从候选池中选出评分最高的五个期权标的或五组期权组合。候选池可能包括ETF期权、股指期权、商品期权,也可能包括不同到期月份和行权价的合约。AI量化轮动会根据市场状态,动态调整多空方向、Delta敞口、Gamma敞口、Vega敞口和Theta敞口。例如,在趋势明确时提高方向性敞口,在震荡市中使用卖方策略赚取时间价值,在波动率低位时布局做多波动率,在波动率高位时转为中性或防守。
这种策略的优势在于适应性强。单一期权策略往往在特定市场环境下失效,而轮动模型可以在不同环境间切换。但劣势也很明显:模型切换可能滞后,交易成本较高,期权流动性可能不足,极端行情下希腊字母变化剧烈。因此,AI量化轮动并不是万能钥匙,而是需要强大数据、执行和风控体系支撑的高阶策略。
三、收益归因:阿尔法、相对收益与复利效应
阿尔法223.36%是理解该策略的关键指标。阿尔法代表经过市场风险调整后的超额收益。若阿尔法为223.36%,说明策略收益中很大一部分不能由沪深300等市场基准解释。相对沪深300收益429.56%,进一步说明在统计区间内,策略远远跑赢A股核心宽基指数。这种超额收益可能来自几个方面:第一,期权非线性收益带来的高赔率机会;第二,AI模型在波动率定价偏差中捕捉机会;第三,轮动机制在行业、风格、期限之间切换;第四,杠杆和复利放大。
不过,阿尔法高并不等于无风险。高阿尔法可能伴随高换手、高杠杆、高集中度。若策略容量较小,资金规模扩大后收益可能衰减。若模型依赖历史规律,市场结构变化后可能失效。因此,分析阿尔法时还要看回撤、夏普、胜率和盈亏比。该策略胜率54.67%,盈亏比1.24,按照简单期望公式,以平均亏损为1个单位,平均盈利为1.24个单位,则每笔期望收益约为0.5467乘以1.24再减去0.4533,即约0.2246个单位。这个正期望虽然不算极高,但在高频或多次交易后可以累积成显著收益。
- 阿尔法223.36%,显示策略具备较强超额收益能力。
- 相对沪深300收益429.56%,说明与宽基指数表现差异巨大。
- 胜率54.67%,并非高胜率策略,但略高于五成。
- 盈亏比1.24,盈利时平均赚得比亏损时多,配合胜率形成正期望。
- 复利效应和杠杆效应可能显著放大最终收益。
四、回撤43.03%:高收益策略的代价
最大回撤43.03%是一个必须严肃对待的数字。很多投资者看到年化224.9%会忽略风险,但回撤43%意味着策略净值曾从高点下跌超过四成。假设高点净值为1,回撤后净值约0.5697;要从0.5697回到1,需要上涨约75.5%。这说明回撤修复难度远大于回撤本身。对于使用杠杆或期权的策略,回撤可能来自方向判断错误、波动率急升、流动性枯竭、跳空缺口、保证金压力或模型失效。
期权策略的回撤往往具有非线性。买入期权可能损失全部权利金,卖出期权可能面临无限风险或大额保证金追缴。若策略同时使用买卖双方,组合希腊字母在极端行情下可能迅速变化。AI模型虽然可以动态调整,但在市场剧烈波动时,信号可能滞后,滑点可能扩大。因此,43.03%的最大回撤提醒投资者:该策略适合风险承受能力较高、资金期限较长、理解衍生品风险的投资者,不适合保守型或短期资金。
控制回撤的方法包括:设置波动率目标,根据市场波动动态降低仓位;设置单日、单周、单月止损线;分散到期日、行权价和标的;使用期权对冲尾部风险;限制卖方策略的保证金占用;进行压力测试和情景分析;监控隐含波动率与历史波动率之差。对于个人投资者,若无法实时监控希腊字母和保证金,直接复制策略难度较大。
五、夏普比率4.145的解读与局限
夏普比率4.145意味着每承担一单位波动风险,获得了4.145单位超额收益。这个数字在金融分析中非常亮眼,甚至可能超过许多顶级对冲基金。但夏普比率也有局限:它假设收益服从正态分布,而期权策略收益往往是非对称的。卖出期权可能长期小幅盈利,但偶尔大幅亏损,导致夏普比率高估真实风险。若统计区间恰好没有出现极端尾部事件,夏普比率会显得异常高。
此外,夏普比率使用波动率作为风险度量,而投资者真正关心的是永久性损失和回撤。最大回撤43.03%说明波动率可能没有完全反映尾部风险。因此,夏普4.145应结合索提诺比率、最大回撤、Calmar比率、偏度和峰度一起看。若Calmar比率约为年化收益除以最大回撤,即224.9除以43.03,约5.23,也属于较高水平。但若未来回撤扩大,Calmar会下降。投资者应把夏普比率视为参考,而不是保证。
六、相对沪深300收益429.56%的市场含义
相对沪深300收益429.56%,说明该策略在统计区间内大幅跑赢A股核心指数。这可能发生在沪深300震荡或下跌阶段,因为期权策略可以通过做空、对冲、波动率交易获利;也可能发生在成长风格或小盘风格活跃阶段,因为轮动模型捕捉了结构性机会。无论原因如何,相对收益巨大意味着策略与传统股票多头相关性较低,具备组合分散价值。
但相对收益高也可能意味着策略暴露了沪深300之外的因子,例如波动率因子、流动性因子、小市值因子、动量因子。若这些因子未来逆转,相对收益可能回吐。因此,投资者不应把过去相对收益线性外推。更合理的做法是,将策略作为组合中的卫星配置,与股票、债券、商品、现金等资产搭配,利用低相关性改善整体风险收益比。
七、TOP5轮动机制的潜在优势与风险
TOP5轮动机制的核心是优胜劣汰。AI模型定期对候选期权标的或策略组合打分,选择前五名进行配置,并在下一个周期重新评估。这种机制可以避免长期持有单一失效策略,也可以在不同市场风格间切换。例如,当趋势因子占优时选择方向性策略,当波动率因子占优时选择跨式或宽跨式策略,当时间价值因子占优时选择卖方策略。轮动频率可能是日频、周频或月频,频率越高,理论上适应越快,但交易成本和冲击成本也越高。
潜在风险包括:第一,过拟合风险,模型在历史数据上表现优异,但未来规律变化;第二,拥挤风险,若大量资金使用类似策略,机会会减少;第三,执行风险,期权买卖价差和流动性可能侵蚀收益;第四,跳空风险,期权在极端行情下可能无法及时平仓;第五,模型风险,AI模型可能对黑天鹅事件缺乏训练样本。因此,TOP5轮动需要配合严格的风控和人工监督。
八、投资策略建议:如何理性参与
对于考虑配置该策略的投资者,首先应明确自身风险承受能力。最大回撤43.03%意味着可能承受接近一半的浮亏,若无法接受,应降低配置比例或选择更稳健策略。其次,应使用长期闲置资金,避免使用借贷资金或短期资金。第三,应分批投入,避免在策略净值高点一次性重仓。第四,应设置回撤预警线和止损线,例如回撤达到20%时减仓,达到30%时重新评估策略有效性。第五,应关注策略容量、交易成本、滑点和实际成交情况。
- 配置比例建议控制在可投资资产的5%至15%之间,具体取决于风险偏好。
- 采用分批建仓或定投方式,平滑择时风险。
- 设置最大回撤阈值,超过阈值时降低仓位或暂停追加。
- 定期评估策略与沪深300、波动率指数、债券的相关性。
- 关注隐含波动率、偏度、期限结构、保证金占用等指标。
- 不要因短期高收益而忽视期权卖方策略的尾部风险。
- 优先选择有实盘记录、风控透明、托管规范的策略载体。
九、适用投资者与组合定位
该策略适合高风险承受能力、具备衍生品知识、资金期限在三年以上的投资者。它不适合退休资金、教育资金、应急资金或风险厌恶型投资者。在组合中,它更适合作为卫星配置,而不是核心底仓。核心底仓可以由宽基指数、债券、货币基金等构成,卫星部分配置AI量化期权策略,以追求超额收益。由于该策略相对沪深300收益429.56%,与股票多头相关性可能较低,加入组合后可能改善夏普比率,但也可能增加尾部风险。
对于机构投资者,可以将该策略纳入多策略组合,通过风险预算模型分配权重。对于个人投资者,若无法直接参与期权量化,可以考虑通过合规的资管产品、FOF或量化私募基金间接参与。但无论哪种方式,都应仔细阅读合同、了解费用结构、确认历史业绩是否为实盘、是否扣除费用、是否包含幸存者偏差。
十、风险提示与结论
历史业绩不代表未来收益。443.42%总收益、224.9%年化收益、4.145夏普比率和223.36%阿尔法,都是基于过去统计区间的结果,未来市场结构、波动率环境、流动性条件、监管政策都可能变化。期权策略具有杠杆效应、时间价值衰减、波动率风险、流动性风险、跳空风险和保证金风险。最大回撤43.03%说明策略可能经历大幅净值回撤,投资者需做好心理和资金准备。胜率54.67%和盈亏比1.24虽然形成正期望,但单笔交易仍可能亏损,连续亏损也可能发生。
综合来看,TOP5期权UQTOOL.COM人工智能量化轮动策略是一套高收益、高波动、高夏普、较高回撤的AI量化期权策略。它的优势在于AI模型动态轮动、期权非线性收益、相对沪深300的超额收益和正期望交易结构。它的风险在于最大回撤较大、尾部风险不可忽视、模型可能过拟合、期权执行复杂。对于风险承受能力匹配的投资者,可以将其作为组合中的卫星策略,小比例、分批、长期配置,并配合严格风控。对于风险承受能力不足的投资者,应保持谨慎,不要被高收益数据吸引而盲目重仓。
最终,投资的关键不是追求最高收益,而是在可承受风险范围内获取可持续回报。TOP5期权AI量化轮动策略的数据表现足够亮眼,但只有理解其收益来源、风险暴露和适用边界,才能真正把策略转化为投资组合的战斗力。

