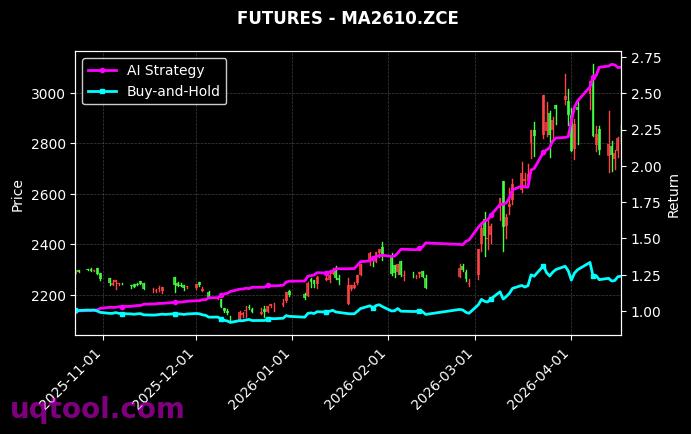
在人工智能加速渗透资产管理行业的当下,一组来自UQTOOL.COM的实盘数据引发了市场关注:TOP11期权人工智能量化轮动策略以1328.94%的总收益率、533.62%的年化收益率位列策略榜单第32名,同期最大回撤仅31.34%,夏普比率高达9.73,相对沪深300的超额收益达到1315.59%。这组数据在收益端极具冲击力,在风险端又并未完全失控,值得做一次完整的归因拆解与冷静审视。
一、业绩全景:八个指标拼出的策略画像
单看收益率,容易把这类策略神化;单看回撤,又容易错过它真正的设计逻辑。把八个核心指标放在一起看,才能真正理解这套策略的运行特征。
- 总收益率1328.94%,说明策略在统计区间内实现了超过十三倍的净值增长,属于典型的高弹性策略。
- 年化收益率533.62%,与统计区间长度直接相关,隐含的样本周期较短,因此这一数字更多反映策略的爆发力,而非长期可持续的稳态收益。
- 最大回撤31.34%,在同期高收益策略中处于中等偏下水平,说明风险控制并未因为追求收益而完全让位。
- 阿尔法535.07%,意味着剔除市场Beta之后的超额收益非常显著,收益来源主要不是靠押注指数方向。
- 相对沪深300超额1315.59%,说明策略与A股宽基指数的相关性较低,具备一定的资产配置分散价值。
- 夏普比率9.73,这是全套指标中最需要谨慎解读的一项,后文单独讨论。
- 胜率55.87%,仅略高于抛硬币,说明策略并非依靠极高的胜率取胜。
- 盈亏比1.47,平均单笔盈利是平均单笔亏损的1.47倍,配合五成半的胜率,长期期望值为正。
把这八项指标合起来看,这套策略的画像相当清晰:它是一个胜率优势不高、主要依靠盈亏比与复利滚动放大的期权量化轮动系统,而非依赖单次重仓押注的赌博式产品。理解这一点,是评估其可持续性的起点。
二、收益归因:535.07%的阿尔法从哪里来
535.07%的阿尔法,本质上回答的是一个老问题:这些钱究竟靠什么赚到。结合期权与轮动两个标签,可以拆出三条主要的收益来源。
第一条是波动率溢价的收割。期权定价中隐含波动率长期高于实际波动率的特征,为卖方策略提供了天然的时间价值来源。策略通过对隐含波动率与历史波动率的偏离度建模,在波动率被高估时卖出、被低估时买入,把波动率本身的定价错误转化为收益。
第二条是多品种、多周期的轮动切换。所谓轮动,是在期权标的、到期月份、行权价与方向敞口之间做动态分配。当某一板块的波动率结构变差、风险收益比恶化时,模型会自动降低其权重,转向赔率更优的品种。这一机制最大的价值不在于提高单次胜率,而在于让资金持续停留在期望值最高的机会上,从而在时间维度上积累超额收益。
第三条是人工智能模型对非线性关系的识别。传统量化依赖人工设定因子与阈值,而机器学习模型可以在成交量、持仓量、偏度、期限结构、市场情绪等高维数据中自动寻找组合特征。当市场结构发生变化时,模型通过滚动训练及时更新参数,避免策略在制度切换中迅速失效。
三者叠加,构成了1328.94%总收益的底层逻辑。需要强调的是,期权策略的收益曲线天然具有凸性,在趋势顺畅或波动率快速回落的阶段,净值往往呈现加速上行的形态,这也是其短期业绩极具爆发力的重要原因。
三、最大回撤31.34%:必须正视的代价
31.34%的最大回撤,是这套策略最需要被正视的数字。年化五倍以上的收益对应三成左右的回撤,从风险收益比看是划算的,但从持有体验看,这并不是所有投资者都能承受的波动。
期权策略的回撤通常有两个触发路径:一是标的资产出现极端单边行情,导致方向敞口快速亏损;二是隐含波动率突然跳升,卖权头寸遭遇快速浮亏,也就是所谓的波动率冲击。对这套策略而言,31.34%的回撤意味着历史上曾经出现过一段需要约三成净值修复幅度的艰难时期。
更值得关注的是修复速度。高年化收益往往对应较短的修复周期,若净值能在数月内重回高点,则说明策略的风控模块在回撤发生后有效降低了敞口,而不是被动扛单。投资者在评估这类策略时,不应只看回撤数字本身,还应考察回撤后的净值修复效率与仓位收缩机制。
四、夏普比率9.73:需要冷静解读的一项指标
夏普比率9.73在真实市场中极为罕见。常规公募基金的夏普比率多在0.5至1.5之间,对冲基金中的优秀者也鲜有超过3。出现这一数值,可能有几方面原因。
- 统计区间的样本期较短,若区间内恰好是策略最适配的市场环境,波动率会被显著低估。
- 收益序列可能存在自相关,日频或周频的平滑计价会让波动项被人为压低。
- 策略收益的非正态特征明显,期权策略的盈亏分布通常呈现右偏厚尾,标准差并不能完整刻画风险。
因此,9.73的夏普比率更适合作为策略内部比较的参考值,而不宜直接与公募产品横向对标。真正有意义的做法,是把夏普比率与最大回撤、偏度、峰度结合起来看,判断高收益是否建立在隐藏的尾部风险之上。
五、胜率55.87%与盈亏比1.47:小优势的复利威力
55.87%的胜率意味着每100次交易中约有56次盈利、44次亏损;1.47的盈亏比意味着平均盈利1.47元、平均亏损1元。在不考虑交易成本的前提下,每笔交易的期望值约为0.56乘以1.47减去0.44乘以1,即0.38左右。
单笔0.38的优势看起来并不大,但当交易次数足够多、仓位管理足够稳定时,这个优势会被复利放大成惊人的结果。这正是量化轮动策略的核心哲学:不追求单次暴利,而追求在大量重复博弈中稳定获取统计优势。
同时也要看到,五成半的胜率并不提供安全垫。一旦交易成本上升、滑点扩大,或者市场结构使盈亏比从1.47下降到1.0以下,策略的期望值就可能迅速转负。因此,盈亏比的稳定性比胜率的高低更值得持续跟踪。
六、风险图谱与配置建议
对于希望借鉴或配置这类策略的投资者,以下几点需要提前明确。
- 认清策略类型:这是高波动、高弹性的衍生品量化策略,更适合作为组合中的卫星仓位,而非核心底仓。
- 控制配置比例:建议单一策略的配置上限控制在可投资资产的10%至20%以内,避免净值波动影响整体财务规划。
- 关注策略容量:期权市场的流动性对策略规模存在硬约束,规模扩张后滑点上升,历史收益率难以线性外推。
- 跟踪关键指标:重点观察滚动胜率、盈亏比、隐含波动率敞口与回撤修复天数,一旦核心指标持续恶化,应及时降低配置。
- 做好极端情景预案:期权策略的尾部风险真实存在,需要预先设定最大可承受回撤线并严格执行。
回到数据本身,TOP11期权UQTOOL.COM人工智能量化轮动策略用1328.94%的总收益、31.34%的最大回撤与9.73的夏普比率,展示了AI量化在期权领域的一种可能性。但投资从来不是对历史数据的简单外推,而是对收益来源可持续性、风险敞口可控性与自身承受能力匹配度的综合判断。把业绩当作线索,把风险当作边界,才是对待这组亮眼数据的正确姿态。

