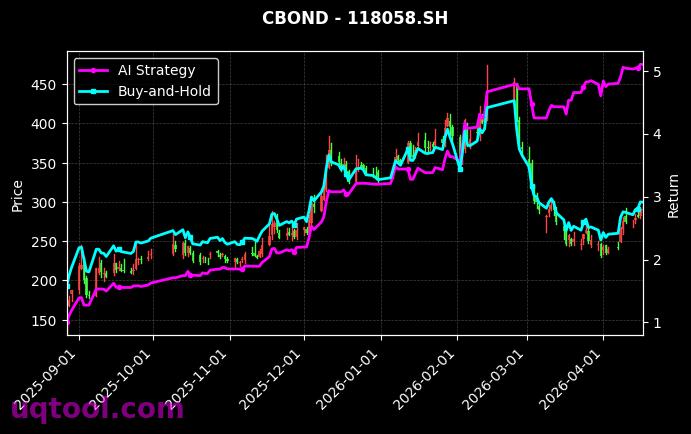
在量化投资与衍生品交易不断融合的背景下,TOP20期权UQTOOL.COM人工智能量化轮动策略以排名第19的身份进入观察名单。该策略总收益率达到2286.67%,年化收益率804.66%,最大回撤27.82%,阿尔法809.26%,相对沪深300收益2273.32%,夏普比率13.16,胜率57.26%,盈亏比1.59。这组数据最值得关注的地方,不只是收益率高,而是收益、风险、胜率和盈亏比之间形成了较为完整的量化画像。高年化收益往往伴随高波动,但该策略最大回撤控制在27.82%,夏普比率高达13.16,说明其收益并非简单放大风险暴露,而是通过AI信号、期权轮动和仓位管理获得了较高的风险调整后回报。
一、策略定位:AI量化与期权轮动的交叉地带
从名称看,TOP20期权UQTOOL.COM人工智能量化轮动策略包含三个核心关键词:TOP20、期权、AI量化轮动。TOP20意味着策略并非在全市场无序选择,而是在一个经过筛选的期权标的池中寻找机会;期权意味着策略可以使用方向、波动率、时间价值和杠杆等多维度工具;AI量化轮动则说明模型会根据市场状态动态调整持仓,而不是静态持有。三者结合,使策略既具备衍生品的非线性收益特征,又具备量化模型的纪律性和可复制性。
传统期权策略往往依赖波动率交易、价差组合或方向性择时,但人工判断在快速变化的市场中容易滞后。UQTOOL.COM的AI量化框架可能通过多因子模型、机器学习分类、波动率曲面分析和风险预算模型,对期权标的进行实时打分,并在TOP20范围内轮动配置。这种模式的优势在于,能够把分散的期权机会转化为系统化信号,同时用规则化交易降低情绪干扰。排名第19说明该策略在同类策略中已经具备一定竞争力,但投资者仍需理解排名和收益数据的样本区间、杠杆水平和策略容量。
二、收益拆解:总收益2286.67%的复利含义
2286.67%的总收益率意味着,如果以初始净值为1计算,期末净值约为23.87。这个数字在权益类策略中非常突出,在期权策略中也不常见。复利效应是核心:每一次盈利如果继续投入,下一轮收益的基数会扩大,长期累积后形成指数级增长。年化收益率804.66%进一步强化了这种印象,它表示在样本区间内按复利折算,每年可获得的平均增长水平。但投资者必须注意,年化收益率高度依赖样本长度和计算方式,短周期的高收益不能简单线性外推。
从策略逻辑看,期权轮动可以在不同市场环境中寻找不对称收益。例如,当波动率被低估时,模型可能买入跨式或宽跨式组合;当波动率偏高时,可能转向卖出波动率或价差策略;当方向信号明确时,则可能使用合成多头或合成空头。AI模型的作用是识别这些机会并动态切换,而不是长期暴露于单一风险因子。因此,2286.67%的总收益可以理解为多次小型优势的累积,而非一次豪赌的结果。当然,高收益也意味着策略对执行速度、交易成本和流动性有较高要求。
三、阿尔法与相对沪深300:2273.32%的超额收益来源
阿尔法809.26%和相对沪深300收益2273.32%是评价主动管理能力的关键指标。阿尔法衡量的是策略在剔除市场贝塔后获得的超额收益,相对沪深300则直接展示策略与A股核心宽基指数的差距。2273.32%的相对收益说明,在相同区间内,该策略远远跑赢沪深300。这并不代表策略没有市场暴露,而是说明其主要收益来源并非简单持有股票或指数,而是通过期权工具和AI轮动获取了独立于传统贝塔的收益。
超额收益可能来自几个方面:第一,期权市场存在波动率风险溢价,卖方策略可以持续获取时间价值;第二,期权市场参与者结构复杂,定价偏差和流动性差异可能提供套利窗口;第三,AI模型可以快速处理多维度数据,捕捉人工难以覆盖的短期信号;第四,轮动机制可以在不同标的和策略之间切换,避免单一策略失效。需要强调的是,阿尔法越高,对模型稳定性和风控的要求越高。一旦市场结构变化,历史阿尔法可能衰减,因此需要持续监控因子有效性和策略拥挤度。
四、夏普比率13.16:风险调整后收益的极端读数
夏普比率13.16是一个极为罕见的数字。传统股票多头策略的夏普比率通常在0.5到1.5之间,优秀量化策略可能达到2到4,而13.16意味着策略在承担单位波动风险时获得了极高的超额回报。这个读数可能来自较低波动、较高收益或两者兼有。若数据真实且样本足够,说明策略的风险控制非常出色,收益曲线可能相对平滑。对于投资者而言,高夏普比率意味着持有体验较好,回撤修复速度快,资金曲线更稳定。
不过,夏普比率也有局限性。它假设收益分布接近正态,而期权策略的收益分布往往存在偏度和肥尾。卖出期权策略可能长期获得稳定收益,但在极端行情中会出现大幅回撤。因此,夏普比率必须与最大回撤、偏度、峰度和压力测试结合使用。13.16的夏普比率是策略亮点,但不能单独作为投资决策依据。投资者应关注该指标在不同市场阶段的稳定性,以及是否存在数据过拟合、幸存者偏差或样本期过短的问题。
五、最大回撤27.82%:高收益策略的风控边界
最大回撤27.82%是策略风险画像中最重要的约束之一。对于年化收益超过800%的策略,27.82%的回撤看似不高,但绝对金额和持有体验仍然不可忽视。如果投资者在高点买入,需要承受接近三成的净值缩水。期权策略的回撤可能来自波动率跳升、流动性枯竭、模型失效、杠杆放大或方向暴露超限。尤其在极端行情中,期权价格可能非线性变化,传统止损规则可能失效。
从卡玛比率看,年化收益率804.66%除以最大回撤27.82%,约为28.93,说明收益对回撤的覆盖倍数极高。这进一步支持了策略的高效率特征。但历史最大回撤只是过去的结果,未来回撤可能更大。若策略使用杠杆,实际风险可能高于净值回撤显示的水平。投资者应关注策略是否设置回撤阈值、波动率目标、仓位上限和尾部对冲。对于高收益策略,风控不是附属品,而是收益能否持续的核心。
六、胜率57.26%与盈亏比1.59:中庸参数下的盈利引擎
胜率57.26%并不算极高,盈亏比1.59也不算夸张。但二者结合后,策略的期望值仍然可观。简单计算:盈利交易的平均盈利为1.59个单位,亏损交易的平均亏损为1个单位,胜率57.26%对应亏损率42.74%。期望收益约为0.5726乘以1.59减去0.4274乘以1,结果约为0.483。也就是说,每承担一单位风险,长期期望收益约为0.483单位。这个数字说明策略并不依赖极端胜率或极端盈亏比,而是通过重复交易和纪律执行积累优势。
这种参数结构通常更稳健。高胜率策略可能伴随低盈亏比,一旦出现连续亏损容易回吐利润;高盈亏比策略可能胜率较低,对心理承受能力要求高。57.26%的胜率与1.59的盈亏比处于相对平衡区间,有利于资金曲线平滑。当然,胜率和盈亏比也会随市场环境变化。如果波动率下降、期权权利金减少,盈亏比可能压缩;如果市场趋势增强,胜率可能提升但回撤风险也会变化。因此,投资者应动态观察这两个指标的滚动值,而不是只看历史汇总。
七、TOP20期权池:集中度与流动性的平衡
TOP20标的池是策略名称中的重要限定。它意味着策略并非在所有期权品种上分散交易,而是聚焦于排名靠前、流动性较好、交易活跃的二十个标的。这种设计有利于降低冲击成本,提高成交效率,同时也便于AI模型集中学习。对于期权策略而言,流动性是生命线。买卖价差、盘口深度和保证金要求都会直接影响策略净值。TOP20池可以在机会数量和执行成本之间取得平衡。
但集中度也带来风险。如果TOP20标的之间相关性较高,策略可能在某些市场环境下同时受损。例如,股指期权和ETF期权可能受同一市场因子驱动,商品期权可能受宏观供需影响。AI轮动模型需要在标的之间动态分配风险预算,避免伪分散。若策略在个别标的上权重过高,单一标的的波动率跳变或政策变化可能引发较大回撤。因此,投资者应关注策略的持仓集中度、行业分布、相关性矩阵和单标的上限。
八、AI量化模型的工作机制推演
虽然公开数据有限,但可以从策略名称和指标推断其AI量化框架。一个完整的期权轮动模型通常包括数据层、特征层、信号层、组合层、执行层和风控层。数据层收集期权行情、隐含波动率、成交量、持仓量、标的价格、无风险利率和事件日历;特征层构造波动率偏斜、期限结构、希腊字母暴露、量价背离和资金流指标;信号层使用机器学习模型预测方向、波动率和轮动概率;组合层按风险预算分配仓位;执行层用算法交易降低冲击成本;风控层监控回撤、波动率、相关性和杠杆。
- 数据层:覆盖期权链、标的资产、波动率曲面和宏观事件,保证输入信息的及时性与完整性。
- 特征层:提取隐含波动率、历史波动率、偏度、峰度、期限价差和成交量变化,形成可解释因子。
- 信号层:通过树模型、神经网络或集成学习输出打分,识别高概率轮动机会。
- 组合层:根据波动率目标和相关性约束分配权重,控制总杠杆和单标的暴露。
- 执行层:采用拆单、限价和动态滑点控制,降低期权交易中的买卖价差损耗。
- 风控层:设置最大回撤、波动率阈值、保证金预警和尾部风险对冲规则。
这种分层架构的优势在于,模型可以将预测、配置和执行分开优化,避免单一环节失误影响整体。AI模型还能通过在线学习适应市场变化,但也要防止过拟合。若训练数据区间与当前市场结构差异较大,模型可能失效。因此,持续监控特征重要性、因子收益和策略拥挤度,是维持阿尔法的重要工作。
九、策略优势:高收益、高夏普与可复制性
从数据看,该策略的优势主要体现在三个方面。第一,收益能力强。总收益2286.67%和年化804.66%在同类策略中非常突出,说明模型能够捕捉较多期权定价偏差和轮动机会。第二,风险调整后收益高。夏普比率13.16和卡玛比率约28.93,表明策略在控制波动和回撤方面有较强能力。第三,胜率和盈亏比均衡。57.26%的胜率与1.59的盈亏比组合,使策略不依赖单次极端盈利,而是通过多次交易累积优势。对于量化策略而言,可重复性和纪律性比单次收益更重要。
- AI驱动:减少情绪干扰,提高信号执行的一致性。
- 期权工具:利用非线性收益和波动率维度,拓展收益来源。
- 轮动机制:根据市场状态切换策略,降低单一因子失效风险。
- 风险预算:通过仓位管理和回撤控制,提升资金曲线稳定性。
- TOP20池:兼顾机会数量与流动性,降低交易成本。
十、策略风险与监控指标
任何高收益策略都伴随风险。对于TOP20期权AI量化轮动策略,主要风险包括模型风险、流动性风险、杠杆风险、波动率风险和尾部风险。模型风险来自过拟合、因子失效或市场结构变化;流动性风险来自期权盘口变薄、买卖价差扩大;杠杆风险来自保证金压力和强制平仓;波动率风险来自隐含波动率大幅跳升;尾部风险来自极端事件导致非线性亏损。投资者需要关注滚动夏普、滚动回撤、胜率变化、盈亏比变化、换手率、滑点和保证金占用。
- 模型风险:定期进行样本外测试和压力测试,避免过度依赖历史规律。
- 流动性风险:监控成交额、盘口深度和买卖价差,限制低流动性标的权重。
- 杠杆风险:设置总杠杆上限和单标的保证金预警,预留现金缓冲。
- 波动率风险:跟踪隐含波动率与历史波动率之差,动态调整卖方策略暴露。
- 尾部风险:使用保护性期权或降低净敞口,防范极端行情。
十一、配置建议与适用场景
对于投资者而言,该策略更适合作为卫星配置,而非全部资金的唯一去处。其高收益特征具有吸引力,但高年化、高夏普和低回撤的组合也可能意味着样本期特殊、策略容量有限或杠杆较高。建议投资者在配置前确认策略的样本区间、交易成本假设、杠杆水平和资金容量,并用小比例资金进行实盘跟踪。若策略回撤超过历史最大回撤,或滚动夏普显著下降,应降低配置比例并重新评估。
- 风险承受能力较高的投资者,可考虑小比例配置,并设定最大亏损限额。
- 追求稳定现金流的投资者,应谨慎对待高换手和期权杠杆带来的净值波动。
- 机构投资者可将其纳入多策略组合,与其他低相关策略搭配,平滑整体曲线。
- 配置后需定期复核策略排名、收益来源和风险指标,避免业绩漂移。
- 历史业绩不代表未来收益,任何策略都可能出现失效和回撤。
十二、结论:高收益数据背后的理性配置
TOP20期权UQTOOL.COM人工智能量化轮动策略以总收益2286.67%、年化804.66%、最大回撤27.82%、阿尔法809.26%、相对沪深300收益2273.32%、夏普比率13.16、胜率57.26%和盈亏比1.59,展示了一幅极具吸引力的量化策略画像。其核心优势在于AI模型、期权工具和轮动机制的协同,使策略能够在不同市场环境中寻找不对称收益,并通过风险预算控制回撤。排名第19说明该策略在同类中具有竞争力,但并非无风险。
投资者应理性看待高收益。年化804.66%和夏普13.16是历史数据,未来可能因市场结构、竞争加剧、流动性变化和模型失效而下降。最大回撤27.82%提示了风险边界,胜率57.26%和盈亏比1.59则说明策略依靠重复优势而非单次暴利。合理的做法是,把该策略视为组合中的进攻型卫星,控制仓位,持续监控,分散配置,并设置止损和再评估机制。只有在理解收益来源和风险来源之后,高收益数据才能真正转化为可持续的投资价值。

