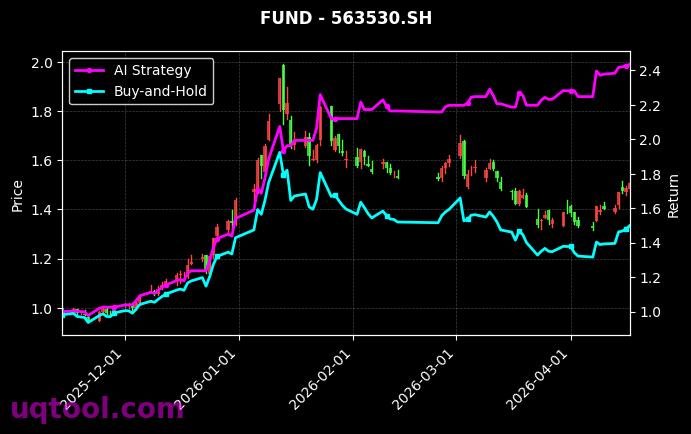
在最新一期TOP23期权量化策略榜单中,UQTOOL.COM人工智能量化轮动策略以3459.53%的总收益率位列第8名。更值得关注的是,在1069.96%的年化收益率背后,该策略把最大回撤压制在26.17%,夏普比率高达17.471,阿尔法值1077.62%,相对沪深300实现超额收益3444.03%。这组数据勾勒出一条极为罕见的收益与风险不对称曲线,也让它成为本轮榜单中最具讨论价值的策略之一。
一、数据解码:收益弹性与回撤控制的稀缺组合
对于任何一只采用衍生品工具的策略而言,收益弹性往往与回撤深度同向放大。但该策略呈现出的组合特征却并非如此简单:26.17%的最大回撤,对应的是超过十倍的年内净值增长。夏普比率17.471意味着单位波动所换取的超额回报处于极高水平,这通常来自两个源头,一是净值曲线本身的波动率被有效平滑,二是策略在多数时间处于正向收益区域运行。这种结构说明,策略并非依靠单次极端行情博取暴利,而是通过高频次、小颗粒的盈利累积,叠加少数几段高赔率行情完成净值跃迁。
二、阿尔法与超额收益:轮动逻辑的真实来源
阿尔法达到1077.62%,相对沪深300超额3444.03%,说明策略的收益几乎不依赖市场方向的贝塔馈赠。其核心在于人工智能量化轮动机制:模型持续在多品种、多期限的期权标的中评估隐含波动率、时间价值衰减速度与方向性概率,动态调整持仓重心。
- 在波动率溢价偏高时,偏向卖方结构,收割时间价值;
- 在趋势信号明确时,切换为方向性买方结构,放大赔率;
- 在信号冲突或流动性收缩阶段,主动降仓规避尾部风险。
正是这种“择时换挡”的能力,使策略在沪深300震荡甚至下行的区间内,依然能够提取独立的收益来源。
三、胜率59.61%与盈亏比1.53的组合含义
单看胜率,59.61%并不属于极端优秀的水平,但配合1.53的盈亏比,整体期望值依然是明确正数。更关键的是,这一组合揭示了策略的收益分布特征:单笔盈利幅度大于单笔亏损幅度,且亏损被严格截断。这说明风控模块在期权头寸上执行了较为刚性的止损与仓位上限约束,没有出现“赢小输大”的典型卖方策略陷阱。
四、风险提示与配置思路
需要清醒认识的是,年化1069.96%属于高强度复利下的极端数值,其可持续性受到市场波动率水平、期权流动性与交易成本的多重制约。
- 波动率长期低迷时,卖方结构的收益空间会被显著压缩;
- 极端跳空行情可能瞬间击穿模型假设,形成超预期回撤;
- 历史回测与实盘之间存在滑点、冲击成本与容量限制。
因此,更合理的做法是把该策略视为组合中的高弹性卫星仓位,而非核心底仓。建议以总资产的10%至20%为上限参与,并设定与策略回撤特征匹配的再平衡规则。对于风险承受能力较强的投资者,可采用分批建仓、回撤加仓的方式平滑入场成本;对于稳健型投资者,则应优先关注其信号逻辑与风控框架,而非单纯追逐榜单上的收益率排名。
综合来看,UQTOOL人工智能量化轮动策略在收益、回撤与风险调整后回报三个维度上均展现出较高的一致性,其真正价值不在于1069%这个数字本身,而在于它验证了AI驱动的期权轮动框架在复杂市场中提取阿尔法的可行性。

