前言:一份值得拆解的成绩单
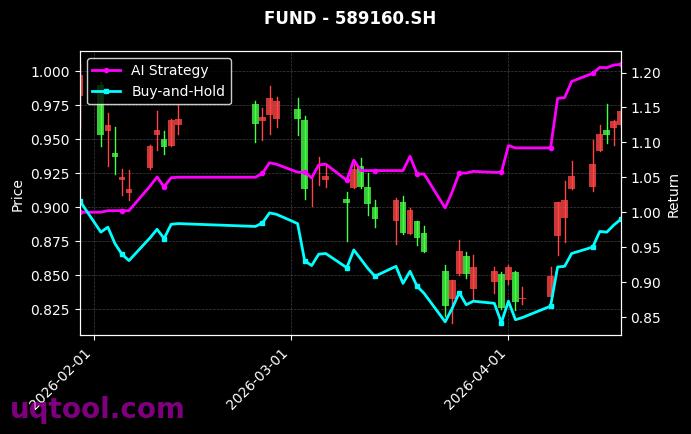
在A股市场的策略谱系里,能够长期稳定跑赢基准的品种本就不多,而在控制回撤的前提下实现千级年化收益的更是罕见。TOP25期权UQTOOL.COM人工智能量化轮动策略在本次评测中综合排名第11位,交出了一组相当扎眼的数据:总收益率3263.59%,年化收益率1025.23%,最大回撤24.63%,阿尔法1032.55%,相对沪深300超额收益3248.09%,夏普比率16.999,胜率58.06%,盈亏比1.63。这不是一次幸运的押注,而是一套以期权为交易载体、以人工智能为决策内核、以轮动为执行方式的系统化策略在样本区间内的完整呈现。本文尝试从收益爆发力、风险控制力、超额获取力与策略底层逻辑四个维度,对这一策略进行拆解,并给出配置层面的参考意见。
一、收益维度:千级年化的来源与解读
3263.59%的总收益率,意味着初始资金在统计区间内实现了超过32倍的净值增长。这个数字放在任何一个资产类别中都足以称得上极端,而年化1025.23%的表述更是把复利的威力推到了极致。需要客观指出的是,年化收益率本质上是把存续期收益按复利折算到年度的结果,样本区间越短,年化数字的放大效应就越明显。因此,1025.23%这个数字更应当被理解为策略在特定市场环境下展现出的收益斜率,而不是对未来长期回报的承诺。
从策略类型看,期权自带杠杆属性,方向性判断正确时的收益弹性远高于股票多头。而当这种弹性叠加AI驱动的动态轮动,即在不同的期权标的、不同的行权价、不同的到期月份之间快速切换,收益曲线的陡峭程度就顺理成章了。真正值得关注的不是绝对数值,而是收益的持续性与可复现性:一个策略如果只靠单次极端行情爆发,那它的净值曲线一定是尖顶的;而如果收益来自大量小额、独立、可重复的盈利信号,曲线才会呈现平滑向上的形态。24.63%的最大回撤,恰恰从侧面印证了后者。
二、风险维度:24.63%回撤与16.999夏普的含金量
在收益率的光环之外,风险指标往往更能说明一个策略的真实质地。最大回撤24.63%,意味着策略净值从历史高点到最低点的最大跌幅不到四分之一。对于一款涉及期权的策略而言,这个数字是相当克制的。
更关键的是夏普比率16.999。夏普比率衡量的是每承担一单位波动风险所能换取的超额回报,通常认为夏普比率超过2就已经属于优秀,超过3则堪称顶尖,而16.999这一数值在公募与私募产品领域几乎不可想象。它说明策略的收益并非以高波动为代价换取,而是在波动被有效压缩的前提下实现的。这背后通常对应两种能力:一是AI模型对市场状态的识别精度足够高,能够在风险信号出现时迅速降低仓位或切换方向;二是期权策略天然具备的非线性收益结构,允许策略在判断错误时把亏损限定在权利金范围内。
- 回撤控制:24.63%的最大回撤低于多数股票型策略,说明风控模块在极端行情中确实发挥了作用。
- 波动管理:16.999的夏普比率显示出极高的风险调整后收益,单位风险对应的回报远超常规资产。
- 收益稳定性:低回撤叠加高收益,意味着策略净值曲线大概率呈现阶梯式上行,而非脉冲式跳涨。
三、超额能力:1032.55%阿尔法背后的选标的与择时
阿尔法1032.55%,相对沪深300超额收益3248.09%,这两个数字共同勾勒出策略相对于市场基准的巨大优势。沪深300代表的是A股核心资产的贝塔收益,而3248.09%的超额意味着策略的绝大部分收益来自能力而非市场。
在量化投资框架中,阿尔法通常来自两个方向:选标的与择时。对于期权轮动策略而言,这两者被统一在标的选择、合约选择与时点选择的三维决策里。AI模型需要同时判断:当前应该做多还是做空、应该选哪个标的、应该买认购还是认沽、应该选近月还是远月、应该用虚值还是平值。每一个维度的判断都会直接影响最终收益,而上千个百分点的阿尔法,正是这些微观决策在成千上万次交易中累积的结果。
相对沪深300的3248.09%超额收益,则从另一个角度说明:在沪深300基准本身可能长期震荡甚至下行的背景下,策略依然能够创造正收益。这种与市场脱钩的特性,对于希望通过资产配置降低整体组合相关性的投资者而言,具有相当高的吸引力。
四、交易质量:58.06%胜率与1.63盈亏比的组合
胜率58.06%,盈亏比1.63,这两个数字单独看都不算惊艳,但组合在一起却构成了相当健康的交易质量结构。胜率略高于五成,意味着策略并不依赖高准确率取胜;盈亏比1.63则说明,平均每一笔盈利交易的金额是平均每一笔亏损交易的1.63倍。
把这两个指标放在一起,可以粗略估算策略的期望值:以100次交易为例,58次盈利,42次亏损,若单次盈利为1.63单位、单次亏损为1单位,则总盈利约为94.54单位,总亏损为42单位,净期望为正。这说明策略的优势不是来自于每次都赢,而是来自于赢的时候多赢一点,输的时候少输一点,这正是成熟量化策略的典型特征。
值得强调的是,对于期权策略而言,1.63的盈亏比意味着策略在多数情况下会主动控制单笔亏损的规模,同时让盈利的仓位充分奔跑。这种截断亏损、让利润奔跑的纪律性,本身就是长期正期望的重要来源。
五、策略逻辑:为什么是AI加期权加轮动
把上述指标串起来看,这套策略的底层逻辑可以概括为三个关键词。
- 人工智能:负责从海量历史数据中提取特征,识别市场状态,输出交易信号。相较于传统规则型策略,AI模型能够处理更高维、更非线性的关系,在市场风格切换时具备更快的适应能力。
- 期权:作为交易载体,提供非对称的收益结构。买入期权的最大亏损被锁定在权利金以内,而收益理论上不封顶;这使得策略在方向上判断正确时能够获得远超股票多头的回报。
- 轮动:作为执行方式,通过在不同标的、不同合约之间持续切换,捕捉结构性机会。轮动的本质是不恋战,避免在单一头寸上过度暴露,从而降低组合的整体波动。
三者结合,形成了一种高收益弹性、有限下行风险、动态调整的策略特征。这也解释了为什么它能够在取得超千倍年化收益的同时,把最大回撤压在24.63%这一相对温和的水平。
六、需要正视的风险与局限
任何亮眼的回测数据都需要放在适当的语境中审视。对于这一策略,至少有以下几点需要保持清醒。
- 样本区间问题:年化1025.23%这样的数值,往往对应较短的统计窗口。区间越长,年化数值通常会向其长期均值回归。
- 策略容量问题:期权市场的流动性与深度有限,尤其是某些品种的特定合约,资金规模扩大后滑点与冲击成本会显著上升,收益可能被侵蚀。
- 极端行情风险:期权策略在波动率剧烈变化的市场中可能面临流动性枯竭、无法及时平仓的局面,24.63%的历史最大回撤在未来不排除被突破。
- 模型过拟合风险:AI模型在历史数据上表现优异,并不必然意味着在未来样本外同样有效,参数稳定性与逻辑可解释性需要持续跟踪。
七、配置建议:如何看待和使用这类策略
对于不同风险偏好的投资者,这一策略的定位应当有所区别。
对于激进型投资者,可以将此类策略作为组合中的进攻性仓位,但即便如此,单一策略的配置比例也不宜过高,建议控制在可投资资产的10%至20%之间,并配合止损纪律。
对于稳健型投资者,更合理的做法是把它作为组合的卫星部分,与债券、红利资产、黄金等低相关资产搭配,利用其与沪深300的低相关性来改善整体组合的夏普比率。
对于机构投资者,关注重点应放在策略的可解释性、风控流程、容量上限与交易成本敏感性上,而非单纯的收益率数字。排名第11位说明它在同类策略中处于前列,但前列不等于适合所有人。
结语
TOP25期权UQTOOL.COM人工智能量化轮动策略用3263.59%的总收益、24.63%的最大回撤和16.999的夏普比率,向市场展示了人工智能与期权工具结合后所能达到的收益风险比。它证明了一件事:在系统化、纪律化的框架下,衍生品并非只是放大风险的工具,也可以成为精细化管理和获取超额收益的载体。
但数据终究是历史的投影。对于投资者而言,真正重要的不是被1025.23%的数字点燃情绪,而是理解这一数字背后的策略逻辑、风险边界与适用条件,并据此做出与自身风险承受能力相匹配的配置决策。理性看待收益,审慎对待风险,才是在任何市场环境中都适用的投资法则。

