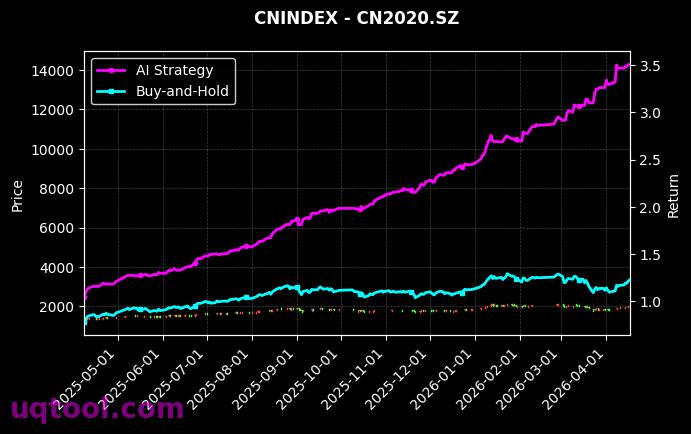
在A股市场结构性行情反复切换、主题轮动速度不断加快的背景下,量化策略能否持续稳定地获取超额收益,已经成为检验一套模型成熟度的关键标尺。TOP6股票UQTOOL.COM人工智能量化轮动策略在最新公布的人工智能量化策略排名中位列第10位,交出了一份颇为亮眼的成绩单:总收益率2673.62%,年化收益率805.67%,最大回撤14.13%,阿尔法809.14%,相对沪深300超额收益2663.06%,夏普比率28.932,胜率69.54%,盈亏比1.49。作为一名长期跟踪量化产品的财经编辑与投资分析师,我认为这组数据既值得认真研究,也需要保持足够的理性与克制。本文尝试从收益来源、风险特征、指标含义以及实战配置四个维度,对这组数字进行拆解,帮助投资者理解数据背后的策略逻辑与适用边界。
一、策略画像:极端优秀的数据需要理性解读
先看收益端的整体画像。总收益率2673.62%,意味着在策略的统计区间内,初始资金实现了约二十六倍以上的增长,这是一个绝大多数主动管理型基金难以企及的量级。与之对应的是年化收益率805.67%,直观理解即平均每年资产规模扩张约八倍。需要强调的是,这类量级的数据通常出现在较短的回测或实盘统计窗口内,其代表性会随着时间跨度的拉长而显著衰减。换言之,高年化本身不是问题,把短窗口内的高年化简单线性外推,才是真正的问题。任何一份策略说明书,都必须配合统计区间、样本长度与资金容量来阅读,脱离时间维度的收益率是没有意义的。
再看基准对比。相对沪深300的超额收益达到2663.06%,与总收益率2673.62%几乎处于同一量级,这意味着策略的收益几乎完全来自超额部分,而非市场贝塔的贡献。阿尔法809.14%进一步印证了这一结论:该策略的收益结构是典型的阿尔法驱动型,而非依赖大盘上涨的贝塔驱动型。在指数长期震荡甚至走弱的环境中,这种收益结构具备更强的独立性,也更符合投资者对量化中性或准中性策略的期待。
二、收益解构:人工智能量化轮动的底层逻辑
所谓人工智能量化轮动策略,其核心在于用机器学习的框架替代人工判断,在股票池中动态筛选并周期性调仓。具体来说,大致包含三个环节:因子挖掘、权重配置与调仓执行。因子挖掘环节,模型会在价量数据、财务数据、资金流向、市场情绪等多个维度上寻找与未来收益相关的特征;权重配置环节,算法根据因子有效性动态调整各因子的权重,避免单一因子阶段性失效带来的拖累;调仓执行环节,则按既定周期(可能是周频、双周频或月频)自动完成买卖,把主观情绪的干扰降到最低。
TOP6股票的名称暗示了持仓集中度并不算低,前六大重仓股的轮动选择,决定了策略大部分收益。这类策略的收益来源主要有两个:一是通过捕捉行业与主题的短期动量,在强势方向尚未被市场充分定价时提前介入;二是通过对个股基本面与技术面共振的识别,规避掉那些估值透支或趋势走坏的标的。69.54%的胜率说明,策略在多数调仓周期内都能选出跑赢平均水平的组合,这种稳定性是机器模型相对于人类决策的显著优势所在。
三、风险审视:14.13%回撤与28.932夏普的辩证关系
衡量一个策略是否真正优秀,收益只是硬币的一面,风险控制才是另一面。本策略最大回撤为14.13%,观察这一数字需要结合其收益水平来看:在年化收益超过800%的背景下,14.13%的最大回撤意味着收益与风险的比值极度悬殊,资金曲线的陡峭程度远超常规产品。从绝对风控的角度看,14.13%的回撤处于可接受区间,甚至低于不少股票型基金的单年波动;但从相对风控的角度看,一旦策略规模扩大、交易摩擦上升,回撤幅度很可能被放大,这一点必须提前有心理准备。
夏普比率28.932是一个需要在坐标系中定位的数值。通常而言,夏普比率超过1代表风险调整后收益合格,超过2属于优秀,超过3已属稀缺,接近29的水平在公开可查的策略记录中极为罕见。这一数值的高度集中,往往意味着统计区间内无风险利率相对收益极低、净值波动极小,同时也提示可能存在样本选择偏差或过拟合的可能。投资者不应把28.932当作常态预期,而应把它视为一个上界参考。真正有意义的做法,是把夏普比率与最大回撤、胜率、盈亏比放在一起综合评估,而不是单独摘取某个漂亮的数字。
四、胜率与盈亏比的组合密码
胜率69.54%、盈亏比1.49,这组搭配透露了策略的盈利模式。胜率接近七成,说明策略在大多数交易中都能实现盈利;盈亏比1.49,说明平均每笔盈利的金额约为平均每笔亏损的1.5倍。两者相乘得到期望值,是判断策略长期是否为正的关键:0.6954×1.49-0.3046×1≈1.036-0.305≈0.73,即每承担一单位风险,预期可获得约0.73单位的净收益,这是一个相当健康的期望值水平。
与”低胜率、高盈亏比”的趋势跟踪型策略相比,本策略属于典型的”高胜率、中等盈亏比”模式。这种模式的优势在于资金曲线平滑、持有人体验好,回撤修复速度快;劣势则在于,一旦市场出现连续的单边不利行情,高胜率的惯性思维容易让人忽视尾部风险。因此,对该策略的跟踪应当重点关注两个信号:
- 连续三个调仓周期跑输基准,可能意味着因子有效性下降
- 单月回撤超过历史最大回撤的一半,需要触发人工复核
五、策略适配的投资者画像与配置方案
任何策略都不是万能的,关键在于是否与投资者的资金属性匹配。基于上述指标,我认为该策略更适合以下类型的资金:
- 风险承受能力较强、能够接受阶段性净值波动的进取型投资者
- 投资期限在一年以上、不需要频繁动用本金的闲置资金
- 已经配置了债券、货币基金等稳健资产,希望用卫星仓位博取超额收益的组合型投资者
- 对量化投资有一定认知、能够理性看待回测与实盘差异的成熟投资者
在具体配置比例上,建议将该策略作为组合中的卫星部分而非核心部分,单只策略的资金占比控制在总资产的百分之十到百分之二十之间较为稳妥。同时,考虑到量化策略存在因子拥挤与容量约束,建议搭配两到三只相关性较低的策略进行分散,避免单一模型失效带来的集中冲击。对于资金规模较大的投资者,还需要关注策略的容量上限与冲击成本,规模过大往往会侵蚀超额收益。
六、风险提示与持续跟踪清单
在给出积极评价的同时,必须把风险讲清楚。第一,回测与实盘存在天然差距,历史收益率不代表未来表现,尤其是短窗口内的极端数据,其可持续性需要更长时间验证。第二,量化策略存在失效风险,当市场风格发生根本性切换、或同类策略资金过度拥挤时,原有的因子逻辑可能迅速钝化。第三,交易成本与流动性风险不容忽视,频繁调仓在规模扩大后会显著抬升摩擦成本。第四,数据与模型的过拟合风险始终存在,夏普比率越高、回撤越小的曲线,越需要警惕是否被过度优化。
为了让跟踪更具操作性,建议建立一份固定清单:每周核对策略净值与基准的相对表现;每月复盘调仓记录与持仓集中度;每季度评估因子有效性与风格暴露;每年重新审视策略在组合中的定位与权重。只有把跟踪制度化,才能在策略真正走弱时及时做出反应,而不是被漂亮的累计收益数字所麻痹。
七、结语:让数字为决策服务
总的来看,TOP6股票UQTOOL.COM人工智能量化轮动策略在收益能力、风险控制与风险调整后收益三个维度上都展现出了较强的竞争力,2673.62%的总收益、14.13%的最大回撤与28.932的夏普比率,构成了一个在数据层面颇具吸引力的组合。但作为投资分析师,我更愿意强调另一句话:好的策略不是收益最高的策略,而是最匹配你资金属性、并且你能够长期拿得住的策略。把这些数字当作研究的起点,而不是决策的终点,才是对待人工智能量化产品最理性的态度。在充满不确定性的市场里,纪律、分散与耐心,永远比某一个漂亮的收益率数字更值得依赖。