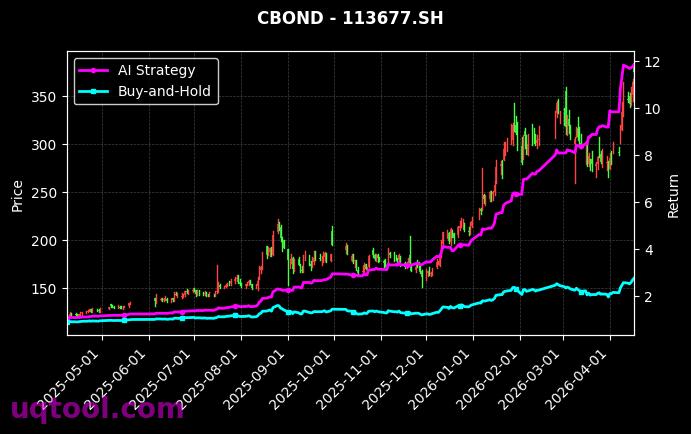
在当前全球资本市场波动加剧、单一资产方向判断难度不断上升的背景下,量化投资与人工智能技术的结合正在成为资产管理领域的重要趋势。TOP7期权UQTOOL.COM人工智能量化轮动策略作为一套聚焦期权市场的AI量化轮动系统,近期披露的数据表现十分突出。该策略排名50,总收益率达到846.49%,年化收益率达到360.28%,最大回撤为35.63%,阿尔法为360.49%,相对沪深300收益率为835.75%,夏普比率为6.209,胜率为55.37%,盈亏比为1.33。这一组数据不仅展示出策略在收益端的强劲爆发力,也揭示了AI量化期权轮动在风险收益结构上的独特特征。本文将从业绩表现、策略逻辑、收益来源、风险控制、横向比较、配置建议与潜在风险等多个维度,对该策略进行系统分析。
一、业绩全景:高收益与可控回撤并存
从绝对收益看,846.49%的总收益率意味着策略在统计区间内实现了显著的资本增值。若以复权净值计算,总收益率846.49%对应净值约为9.46,也就是说初始净值1在经过一段时间后增长至约9.46。年化收益率360.28%则说明策略在时间维度上的复利效率极高。对于传统股票多头策略而言,这样的年化收益几乎是难以想象的,但对于期权这类具有非线性收益特征的衍生品策略而言,在方向、波动率、时间价值与杠杆结构共同作用下,高收益并非完全不可能。关键在于,这种高收益是否来自可持续的风险溢价,还是来自阶段性市场环境与模型过拟合。因此,不能只看收益率,还要结合回撤、夏普比率、胜率和盈亏比进行综合判断。
该策略最大回撤为35.63%。这一回撤水平需要辩证看待。一方面,与年化收益率360.28%相比,35.63%的最大回撤似乎并不算高,收益回撤比达到约10倍,显示出策略在承担一定波动的同时,能够较快修复净值。另一方面,35.63%的绝对回撤对于风险承受能力较低的投资者而言仍然不可忽视。如果投资者在回撤高点入场,短期账户可能面临超过三分之一的本金缩水。因此,该策略更适合风险承受能力较高、理解期权非线性风险、并且能够承受净值剧烈波动的专业投资者或机构资金。对于普通投资者而言,更合理的方式是将其作为组合中的卫星策略,而非全部资金的核心配置。
二、夏普比率6.209的含义:单位风险补偿极高
夏普比率是衡量单位风险所获得超额收益的重要指标。该策略夏普比率高达6.209,在传统资产配置中属于极高水准。通常,夏普比率超过1已经算优秀,超过2则非常突出,而超过6往往意味着策略在统计区间内收益曲线非常平滑,或者波动率被显著压低。对于期权策略而言,高夏普可能来自几个方面。第一,策略通过AI模型在多个期权品种、多个到期月份、多个行权价之间进行轮动,分散了单一合约风险。第二,策略可能同时捕捉波动率溢价、趋势延续和均值回归机会,使得收益来源多元化。第三,策略可能通过动态对冲希腊字母风险,降低了组合对标的资产方向性波动的暴露。但需要警惕的是,高夏普比率并不等同于低风险,尤其当策略存在尾部风险时,历史波动率可能低估极端市场下的真实风险。因此,夏普比率6.209应被视为策略历史表现优异的证据,而不是未来无风险的保证。
阿尔法为360.49%,说明策略相对基准获得了极高的超额收益。阿尔法通常反映策略在剔除市场贝塔之后的主动管理能力。对于期权量化轮动策略而言,如此高的阿尔法意味着模型在合约选择、时机判断、波动率定价和风险预算方面具有较强优势。相对沪深300收益率达到835.75%,则进一步说明该策略与股票市场宽基指数相比,在统计区间内取得了压倒性优势。这种优势可能来自期权市场的非对称收益结构,也可能来自AI模型对短期定价偏差的快速捕捉。但投资者需要理解,相对收益高并不代表策略与沪深300完全负相关或低相关,仍需要考察策略在不同市场风格下的表现,例如单边上涨、单边下跌、震荡市和波动率急剧放大时的净值变化。
三、胜率55.37%与盈亏比1.33:正期望的数学基础
该策略胜率为55.37%,盈亏比为1.33。这组数据非常关键。胜率超过50%意味着盈利交易次数多于亏损交易次数,但优势并不算极端。真正决定长期收益的是胜率与盈亏比的组合。按照简单期望公式,假设盈利时平均盈利为1.33个单位,亏损时平均亏损为1个单位,则单笔交易期望为0.5537乘以1.33减去0.4463乘以1,结果约为0.2901。也就是说,每承担一个单位的平均亏损风险,策略在统计上可以获得约0.29个单位的正期望。这一正期望在大量重复交易中会通过复利效应不断放大,最终形成846.49%的总收益。因此,该策略并非依靠极高胜率取胜,而是依靠正期望系统、严格纪律和复利积累。这也说明,AI量化轮动策略的核心不在于每次都判断正确,而在于错误时控制亏损,正确时让利润奔跑。
盈亏比1.33并不算特别高。许多趋势策略盈亏比可能达到2以上,但胜率可能只有40%。该策略胜率55.37%、盈亏比1.33,属于相对均衡的收益结构。这样的结构通常更适合中高频交易、波动率套利或期权价差组合。因为期权策略可以通过组合腿构建有限风险结构,例如牛市价差、熊市价差、跨式、宽跨式、日历价差和比率价差等。AI模型可以在不同市场状态下选择不同结构,从而在胜率和盈亏比之间取得动态平衡。当市场波动率偏低且趋势明显时,策略可能偏向买方价差;当波动率偏高且时间价值衰减较快时,策略可能偏向卖方价差。通过轮动,策略能够适应不同市场环境,而不是依赖单一逻辑。
四、策略逻辑:AI量化期权轮动如何创造阿尔法
TOP7期权UQTOOL.COM人工智能量化轮动策略的核心,很可能在于利用人工智能算法对期权市场多维数据进行实时学习与动态配置。期权市场的数据维度远多于股票市场,包括标的资产价格、隐含波动率、历史波动率、波动率微笑、偏度、期限结构、成交量、持仓量、基差、无风险利率、分红预期以及各类希腊字母暴露。AI模型可以对这些数据进行特征提取、非线性建模和预测,识别不同合约之间的相对价值,并在此基础上进行轮动配置。与传统依赖人工经验的期权策略相比,AI量化轮动具有处理数据量大、反应速度快、纪律性强、可同时监控多个品种和合约的优势。
具体而言,该策略可能包含以下几个层次。第一层是市场状态识别。模型通过波动率指数、宽基指数趋势、成交量变化、宏观事件日历等判断当前市场处于低波动、高波动、趋势、震荡还是危机状态。第二层是期权定价偏差捕捉。模型比较理论价格与市场价格,寻找被高估或低估的期权合约。第三层是希腊字母风险管理。模型动态调整Delta、Gamma、Vega、Theta暴露,使组合在不同方向、不同波动率变化下保持合理风险预算。第四层是轮动执行。模型根据信号强度、流动性、交易成本和保证金占用,在多个候选组合之间切换。第五层是止损与再平衡。当市场状态发生突变或策略回撤超过阈值时,模型自动降低仓位或切换至防御结构。通过这五个层次,策略能够在复杂期权市场中寻找高概率、正期望的交易机会。
五、收益来源拆解:非线性、波动率与复利
期权策略的收益来源与股票多头有本质区别。股票多头的收益主要来自企业盈利增长和估值提升,而期权策略的收益可以来自方向、波动率、时间价值和杠杆结构。该策略总收益率846.49%,年化360.28%,很可能不是单纯依靠方向判断,而是通过多种收益来源叠加。第一,方向性收益。当AI模型判断标的资产将上涨或下跌时,可以通过买入看涨期权、买入看跌期权或构建价差组合获取方向收益。第二,波动率收益。当隐含波动率高于未来实际波动率时,策略可以通过卖出期权获取波动率溢价;当隐含波动率偏低时,则可以买入期权等待波动率上升。第三,时间价值收益。期权卖方可以通过Theta衰减获利,但需要承担Gamma风险。第四,结构收益。不同行权价、不同到期日之间的相对定价偏差可以通过日历价差、对角价差等结构捕捉。第五,复利收益。在高胜率和正期望系统下,盈利不断再投入,形成复利增长。上述收益来源如果能够被AI模型有效识别并动态轮动,就有机会在控制回撤的同时实现高收益。
不过,期权收益也具有明显的非线性特征。买入期权最大亏损有限,但盈利空间可能很大;卖出期权最大盈利有限,但亏损空间可能很大。因此,策略的风险控制能力至关重要。该策略最大回撤35.63%,说明模型在极端行情下仍可能遭受较大损失。特别是在市场出现跳空、流动性枯竭或波动率急剧飙升时,期权卖方可能面临巨大保证金压力和滑点成本。AI模型如果过度依赖历史规律,可能在极端事件中失效。因此,投资者在关注846.49%总收益的同时,必须深入理解策略在尾部风险下的表现。
六、相对沪深300的835.75%:超额收益与低相关潜力
相对沪深300收益率达到835.75%,意味着该策略在统计区间内大幅跑赢A股核心宽基指数。这一数据非常惊人,反映出策略与传统股票多头存在显著差异。期权量化轮动策略的优势在于,它可以在市场上涨、下跌和震荡中寻找机会。例如,在市场大跌时,买入看跌期权或构建认沽价差可能获利;在市场大涨时,买入看涨期权或构建认购价差可能获利;在震荡市中,卖出跨式或宽跨式可能通过时间价值衰减获利。因此,策略的收益来源不局限于股市上涨,而可以来自波动率变化和期权定价偏差。这种特性使得策略有可能与沪深300形成低相关甚至负相关,从而在资产配置中发挥分散风险的作用。
但需要指出的是,相对沪深300收益率835.75%是历史统计结果,不代表未来一定能够持续。A股市场风格切换频繁,期权市场制度、参与者和流动性也在不断变化。当市场进入低波动、低成交、窄幅震荡阶段时,期权策略的盈利空间可能收窄;当市场进入高波动、单边趋势阶段时,卖方策略可能面临较大回撤。因此,投资者应将相对收益视为策略历史竞争力的体现,而不是未来收益的保证。更合理的做法是,将策略与股票、债券、商品等资产进行组合,通过低相关性提升整体组合的夏普比率。
七、排名50的意义:激烈竞争中的优秀梯队
该策略排名50,说明在其所属的TOP7期权UQTOOL.COM人工智能量化轮动策略评价体系中,它处于较为靠前的梯队。虽然排名50并非第一,但在量化策略池中,能够进入前50已经说明其收益风险特征优于大多数同类策略。量化策略评价通常综合考虑收益率、回撤、夏普、胜率、盈亏比、稳定性和容量等因素。排名50意味着该策略在收益端表现突出,但在某些维度可能仍有提升空间,例如回撤控制、收益稳定性、策略容量或对市场环境的适应性。投资者不应简单追求排名第一,因为高排名可能伴随高回撤或低容量。相反,应选择与自身风险偏好、资金规模和投资目标匹配的策略。对于该策略而言,846.49%总收益和6.209夏普比率是亮点,35.63%最大回撤是风险提示,55.37%胜率和1.33盈亏比则提供了正期望基础。
八、投资策略建议:如何配置与监控
基于上述分析,投资者若考虑配置该策略,应遵循以下原则。第一,定位为卫星策略。由于期权策略波动较大,不建议将全部资金集中配置,建议占组合的较小比例,例如5%至20%,具体取决于个人风险承受能力。第二,分批进入。避免在策略净值高点一次性重仓,可以采用定投或分批建仓方式,平滑入场成本。第三,设置回撤阈值。当策略回撤超过历史最大回撤的一定比例时,应重新评估模型有效性,必要时降低仓位。第四,关注滚动夏普和滚动收益。单期高收益可能有偶然性,滚动指标更能反映策略近期状态。第五,监控市场环境。当期权隐含波动率、成交量、保证金政策和市场流动性发生重大变化时,应警惕策略失效风险。第六,组合再平衡。定期将盈利部分转出,避免复利回撤对总资产造成过大冲击。第七,理解费用与滑点。期权交易涉及手续费、买卖价差和冲击成本,高频轮动策略对交易成本非常敏感,实际收益可能低于理论回测。
- 建议配置比例不超过组合总资产的20%。
- 建议采用分批建仓和定期再平衡。
- 建议设定最大回撤预警线,例如20%至25%。
- 建议持续跟踪夏普比率、胜率、盈亏比和波动率暴露。
- 建议将策略与股票、债券、现金等资产组合配置。
九、潜在风险与局限性
尽管该策略历史数据亮眼,但投资者必须清醒认识其潜在风险。第一,模型过拟合风险。AI模型在历史数据上表现优异,不代表未来有效,尤其当市场结构变化时,模型可能失效。第二,尾部风险。期权卖方策略在极端行情下可能遭受巨大损失,35.63%的最大回撤可能不是终点。第三,流动性风险。部分期权合约流动性不足,可能导致无法按预期价格成交,滑点扩大。第四,政策与制度风险。期权市场监管政策、保证金规则、交易限制变化可能影响策略运行。第五,技术风险。AI量化系统依赖数据、模型、网络和执行系统,任何技术故障都可能造成损失。第六,竞争风险。随着更多机构进入期权量化领域,定价偏差可能被快速抹平,策略阿尔法可能衰减。第七,业绩持续性风险。846.49%总收益和360.28%年化收益率属于极高收益,未来大概率难以简单复制。因此,投资者应保持理性,不应将历史业绩线性外推。
十、结论:高收益AI期权轮动的理性配置之道
综合来看,TOP7期权UQTOOL.COM人工智能量化轮动策略在统计区间内表现出极强的收益能力和较高的风险调整后回报。总收益率846.49%、年化收益率360.28%、夏普比率6.209、阿尔法360.49%、相对沪深300收益率835.75%,这些指标共同说明该策略在期权量化轮动领域具有显著竞争力。胜率55.37%和盈亏比1.33则表明,策略依靠正期望系统和复利积累,而非单纯依靠高胜率。最大回撤35.63%提醒投资者,高收益背后仍有不可忽视的波动风险。排名50说明该策略处于优秀梯队,但并非没有改进空间。对于专业投资者和机构资金而言,该策略可以作为组合中的增强型卫星配置,通过小仓位、分批进入、动态再平衡和严格风控来参与。对于普通投资者而言,应充分理解期权策略的复杂性和尾部风险,不宜盲目追高。未来,随着AI技术、期权市场和量化竞争的演进,策略的有效性需要持续跟踪。只有在风险可控、逻辑清晰、配置合理的前提下,AI量化期权轮动策略才能真正成为资产配置中的有力工具。历史业绩不代表未来收益,本文分析不构成任何投资建议,投资者应根据自身风险承受能力独立决策。