一、策略概览与排名含义
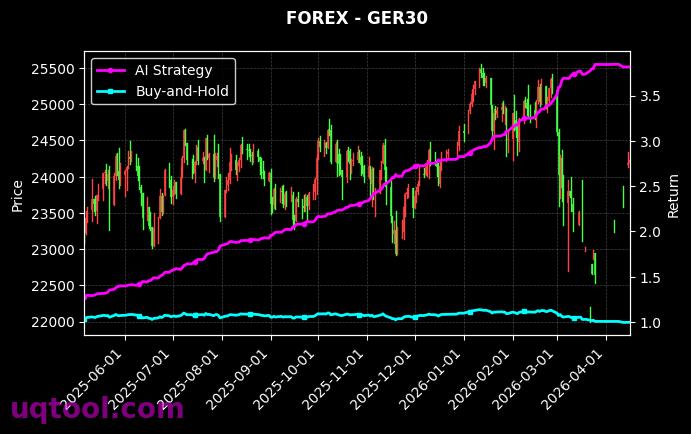
在人工智能与量化投资深度融合的当下,TOP29期权UQTOOL.COM人工智能量化轮动策略以一组极具冲击力的数据进入投资者视野。该策略在同类排名中位列第13,说明其并非偶然的短期爆发,而是在一定样本与竞争环境中展现出较强的综合竞争力。总收益率达到2601.68%,年化收益率838.49%,最大回撤22.33%,阿尔法843.69%,相对沪深300收益2590.94%,夏普比率14.465,胜率56.83%,盈亏比1.66。单从这些指标看,该策略呈现出高收益、较高胜率、优秀盈亏比以及极强风险调整后收益的特征。
排名第13并不意味着一定是最顶尖,但结合2601.68%的总收益和838.49%的年化收益,可以推断该策略在收益端具有明显优势。同时,最大回撤仅22.33%,相对于如此高的年化收益,回撤控制能力较为突出。若以年化收益除以最大回撤粗略观察,Calmar比率约为37.55,远高于传统股票多头策略和多数CTA策略。这意味着在历史数据中,该策略每承受1%的最大回撤,对应约37.55%的年化收益,风险收益比极具吸引力。
二、收益数据全景拆解
总收益率2601.68%意味着初始资金在统计区间内增长约27.02倍。若以复利计算,这是非常惊人的财富增值。年化收益率838.49%则说明策略在单位时间内实现了极高回报。当然,年化收益越高,越需要关注其可持续性、容量限制以及是否来自回测环境。高收益往往伴随高波动、高杠杆或低流动性风险,不能简单线性外推。
- 总收益率2601.68%:统计区间内净值大幅增长,复利效应显著。
- 年化收益率838.49%:收益弹性极强,但需验证实盘可复制性。
- 最大回撤22.33%:相对年化收益而言回撤可控,但不等于无风险。
- 夏普比率14.465:风险调整后收益极高,可能受收益分布与样本期影响。
- 胜率56.83%:略高于一半,说明策略并非依赖极高胜率。
- 盈亏比1.66:平均盈利高于平均亏损,期望值为正。
从数据组合看,该策略不是单纯依靠高胜率累积小利,而是通过较好的盈亏比与动态轮动获取超额收益。胜率56.83%并不算极端,但盈亏比1.66使得长期期望收益为正。若每笔交易平均盈利为1.66个单位,平均亏损为1个单位,则期望值约为0.5683乘以1.66减去0.4317乘以1,结果约为0.511。也就是说,每承担1个单位风险,长期期望收益约为0.51个单位,复利累积后效果显著。
三、阿尔法与相对沪深300超额
阿尔法843.69%和相对沪深300收益2590.94%是理解该策略价值的关键。阿尔法代表在扣除市场基准收益后,策略通过选股、择时、轮动或期权组合获得的超额收益。843.69%的阿尔法说明该策略与市场贝塔的相关性可能较低,收益更多来自模型信号、波动率交易和期权非线性结构。相对沪深300收益2590.94%则进一步表明,在同期沪深300表现可能平淡甚至下跌的背景下,该策略依然实现了巨大超额。
如果沪深300同期收益为负或较低,那么相对收益会进一步放大。这说明策略可能具备一定的市场中性或绝对收益特征。对于投资者而言,低相关、高超额收益的策略在资产配置中具有较高价值,可以降低组合整体波动。但也要注意,相对收益越高,越需要确认基准区间、费用扣除和滑点假设。若未扣除交易成本,超额收益可能被高估。
四、夏普比率14.465的深层解读
夏普比率14.465是一个极为罕见的数据。传统资产配置中,夏普比率1左右已可接受,2以上属于优秀,3以上非常突出。14.465意味着单位总风险获得的超额回报极高。出现这种情况可能有几种原因:一是策略波动率极低,收益曲线非常平滑;二是统计区间较短,未经历完整市场周期;三是期权策略收益分布非正态,存在尾部风险;四是回测中可能存在过拟合、幸存者偏差或成本忽略。
因此,面对如此高的夏普比率,投资者应保持理性。夏普比率高并不等于未来一定安全,尤其当收益来自期权卖方策略时,平时收益稳定,但极端行情可能一次性回吐。若策略使用期权买方,则可能胜率较低但盈亏比极高。该策略胜率56.83%、盈亏比1.66,更接近一种平衡型或趋势型期权组合。夏普14.465说明历史路径优秀,但压力测试和实盘验证必不可少。
五、胜率与盈亏比构成的正期望
胜率56.83%意味着十次交易中约有五次到六次盈利,心理体验相对较好。盈亏比1.66意味着平均盈利是平均亏损的1.66倍。两者结合,形成正期望系统。长期来看,只要交易次数足够多,策略就能通过大数定律实现复利增长。关键在于,盈利交易能否覆盖亏损交易,并且扣除手续费、滑点和冲击成本后仍然为正。
- 胜率超过50%,降低连续亏损带来的心理压力。
- 盈亏比大于1.5,说明止损与止盈管理较为合理。
- 正期望值需要足够交易样本支撑,不能只看短期结果。
- 若交易频率高,成本控制将决定最终净收益。
该策略的名称中包含轮动,说明其可能在不同期权合约、不同标的、不同到期日或不同波动率结构之间切换。轮动的本质是寻找当前风险收益比更优的机会。当市场风格变化时,AI模型可以动态调整仓位,从而在控制回撤的同时捕捉收益。胜率与盈亏比的组合,正是动态轮动有效性的体现。
六、最大回撤22.33%的风险含义
最大回撤22.33%对于年化838.49%的策略来说,表面上非常低。但投资者必须理解,最大回撤是历史数据中的最大峰值到谷底跌幅,不代表未来不会出现更大回撤。期权策略尤其容易受到波动率突变、跳空缺口、流动性枯竭和保证金压力影响。若市场出现极端黑天鹅,回撤可能迅速扩大。
此外,22.33%的回撤如果发生在高杠杆账户中,可能触发强制平仓。若策略使用期权卖方,则尾部风险可能被隐藏,平时净值平滑,但极端行情下亏损可能非线性放大。若使用期权买方,则时间价值衰减可能造成持续小额亏损。因此,必须结合策略具体持仓结构、杠杆倍数、保证金管理和止损规则来评估真实风险。
七、AI量化轮动的收益来源
人工智能量化轮动策略的核心在于数据驱动和动态配置。AI模型可以处理海量量价数据、波动率数据、资金流数据、宏观因子和另类数据,识别非线性关系。轮动则意味着策略不会长期持有单一资产,而是根据模型信号在多个标的或策略之间切换。TOP29可能代表一个精选标的池,也可能代表排名前29的期权合约或因子组合。
收益来源可能包括:第一,动量与趋势信号,在上涨趋势中放大收益;第二,波动率信号,在波动率扩张或收缩时进行期权交易;第三,均值回归信号,在超跌或超涨后捕捉反转;第四,资金流与情绪信号,识别市场短期失衡;第五,风险平价与仓位优化,动态分配风险预算。AI的优势在于纪律性、速度和广度,但劣势是黑箱、过拟合和模型同质化。
八、期权工具的非线性与杠杆效应
期权是该策略高收益的重要来源。与股票多头不同,期权具有非线性收益、杠杆效应和时间价值。通过认购、认沽、价差、跨式、宽跨式等组合,策略可以在不同市场环境下获利。若AI模型能够准确判断方向、波动率和时间,期权组合可以显著放大收益。同时,期权也可以用于对冲尾部风险,降低最大回撤。
但期权交易复杂,涉及Delta、Gamma、Vega、Theta等希腊字母风险。方向判断错误、波动率下降或时间流逝都可能造成亏损。尤其是期权卖方策略,虽然胜率较高,但盈亏比可能较低,极端行情下亏损巨大。该策略胜率56.83%、盈亏比1.66,说明其可能在买方与卖方、方向与波动率之间进行了平衡,而非单纯卖出期权。
九、TOP29标的池与轮动逻辑
TOP29这一命名可能暗示策略每期从更大范围中筛选出排名前29的标的、期权合约或因子。标的池的构建可能基于流动性、波动率、动量、基本面、市场情绪等维度。轮动逻辑则根据AI模型评分,定期或不定期调整持仓。排名前29意味着集中度适中,既不过度分散,也不过度集中。
若标的池以期权为主,则需要关注合约到期日、行权价、隐含波动率和买卖价差。流动性好的期权合约交易成本低,适合大资金;流动性差的合约虽然潜在收益高,但滑点和冲击成本可能侵蚀利润。TOP29若代表29个高流动性期权标的,则策略容量可能较好;若代表29个高波动小合约,则容量可能有限。
十、UQTOOL.COM平台与策略生态
UQTOOL.COM作为策略名称的一部分,可能代表量化工具、回测平台或信号服务。平台通常提供数据、回测、优化、风控和绩效展示。TOP29期权策略在平台上排名第13,说明其在一定竞争范围内表现靠前。平台数据可以帮助投资者比较不同策略的收益、回撤、夏普和胜率,但也需要注意平台回测与实盘的差异。
平台生态的优势在于透明度和可比较性,劣势在于可能存在过拟合、参数选择和幸存者偏差。投资者应关注策略是否使用未来函数、是否扣除手续费、是否考虑滑点、是否允许杠杆、是否有容量限制。只有经过样本外测试和实盘验证的策略,才更值得信任。
十一、策略优势:高收益、低回撤、高夏普
综合来看,该策略的优势非常明显。首先,总收益2601.68%和年化838.49%表明收益弹性极强。其次,最大回撤22.33%相对较低,说明风控有效。再次,夏普14.465和阿尔法843.69%说明风险调整后收益和超额收益突出。最后,胜率56.83%和盈亏比1.66构成正期望系统,长期复利潜力大。
- 高收益:总收益和年化收益远超传统策略。
- 低回撤:22.33%的最大回撤相对年化收益较优。
- 高夏普:单位风险回报极高。
- 高阿尔法:超额收益显著,与市场低相关。
- 正期望:胜率与盈亏比组合合理。
十二、策略劣势与潜在风险
尽管数据亮眼,但风险不可忽视。第一,年化838.49%可能不可持续,高收益往往伴随高波动或小容量。第二,夏普14.465可能受样本期和收益分布影响,极端行情下可能失效。第三,期权策略存在Gamma、Vega、Theta风险,波动率突变可能造成大幅回撤。第四,AI模型可能过拟合,市场风格切换后信号失效。第五,交易成本、滑点和流动性冲击可能显著降低实盘收益。
此外,排名第13说明同类策略中还有更强者,竞争激烈。策略容量、团队稳定性、数据质量和执行系统都会影响最终表现。投资者不应因历史高收益而忽视尾部风险,更不应使用借贷资金或过高杠杆参与。
十三、压力测试与极端市场情景
在投资前,应对策略进行压力测试。情景一,市场跳空下跌,波动率飙升,期权卖方可能巨亏。情景二,市场长期横盘,时间价值衰减,期权买方可能持续亏损。情景三,流动性枯竭,买卖价差扩大,轮动策略无法及时调仓。情景四,模型信号失效,连续亏损导致回撤超过历史最大值。情景五,保证金上调,杠杆账户被迫平仓。
压力测试应覆盖不同波动率环境、不同到期日、不同行权价和不同标的。若策略在极端情景下仍能控制回撤,则可靠性较高;若历史最大回撤22.33%在压力情景下被轻易突破,则需要降低仓位。投资者还应关注策略的相关性,避免与现有持仓高度重叠。
十四、与沪深300及传统策略对比
相对沪深300收益2590.94%,说明该策略与传统股票多头有巨大差异。沪深300代表大盘蓝筹,受宏观经济、流动性和政策影响较大。该策略通过期权和AI轮动,可能在不同市场环境中寻找绝对收益。与传统股票策略相比,该策略收益更高、回撤更低、夏普更高,但复杂度和风险也更高。
与CTA策略相比,该策略可能更依赖期权波动率和AI信号。与市场中性策略相比,该策略可能暴露更多方向性和波动率风险。因此,它更适合作为卫星策略或增强策略,而非核心稳健配置。投资者应根据自身风险承受能力,决定是否配置以及配置比例。
十五、资产配置中的角色
在资产配置中,TOP29期权AI量化轮动策略可以扮演高收益卫星角色。由于其与沪深300相对收益巨大,可能具有低相关性,加入组合后有望提升整体夏普。但高收益伴随高风险,建议配置比例不宜过高。对于激进型投资者,可考虑不超过总资产的10%至20%;对于稳健型投资者,应控制在5%以内,并搭配债券、现金或市场中性策略。
配置后需定期再平衡。若策略收益大幅增长导致占比过高,应部分止盈;若策略回撤扩大,应重新评估模型是否失效。资产配置的核心不是追求单一策略最高收益,而是在风险预算内实现长期稳健增值。
十六、实盘验证与持续监控
历史数据再亮眼,也需要实盘验证。投资者应关注实盘与回测的差异,包括成交价、滑点、手续费、资金容量和网络延迟。建议先用小资金试运行,观察三到六个月。若实盘收益、回撤、夏普与回测接近,再逐步加仓;若偏差较大,应暂停并分析原因。
持续监控指标包括:总收益、年化收益、最大回撤、夏普比率、阿尔法、相对沪深300、胜率、盈亏比、交易频率、持仓集中度和波动率。一旦发现夏普显著下降、回撤超过阈值或胜率盈亏比恶化,应及时降低仓位。策略不是一成不变的,市场环境变化可能导致模型失效。
十七、投资建议与操作纪律
基于现有数据,该策略具有较强吸引力,但投资者应保持理性。第一,核实数据来源和统计区间,确认是否扣除费用。第二,进行样本外测试和压力测试。第三,小仓位起步,逐步加仓。第四,设置最大回撤止损和风险预算。第五,避免使用杠杆借贷资金。第六,关注策略容量和流动性。第七,定期评估策略是否仍然有效。
- 不要只看年化838.49%,要关注回撤和尾部风险。
- 不要因夏普14.465而忽视期权非线性风险。
- 不要将历史业绩简单外推为未来收益。
- 不要过度集中配置单一策略。
- 不要忽略交易成本和滑点。
十八、结论与风险提示
综合来看,TOP29期权UQTOOL.COM人工智能量化轮动策略在收益、风险调整和超额收益方面表现突出。总收益率2601.68%,年化收益率838.49%,最大回撤22.33%,阿尔法843.69%,相对沪深300收益2590.94%,夏普比率14.465,胜率56.83%,盈亏比1.66。这些指标共同构成了一幅高收益、低回撤、高夏普的策略画像,排名第13也说明其在同类中具有竞争力。
然而,高收益往往伴随高风险,历史业绩不代表未来表现。期权交易可能损失全部本金,AI模型可能过拟合,极端市场可能导致回撤远超历史。本文仅基于给定数据做投资策略分析,不构成任何投资建议。投资者应独立判断,谨慎决策,市场有风险,投资需谨慎。

