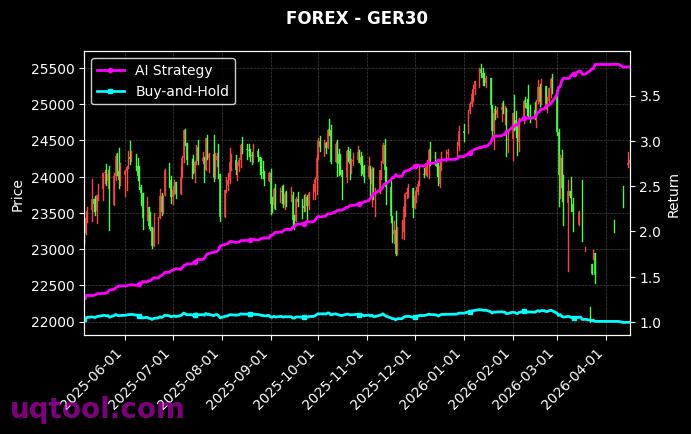
在A股与衍生品市场整体波动加剧、多数策略难以稳定跑赢基准的背景下,TOP30期权UQTOOL.COM人工智能量化轮动策略以第14名的排位进入视野。它披露的一组核心指标包括:总收益率2577.59%,年化收益率832.8%,最大回撤21.77%,阿尔法837.91%,相对沪深300超额收益2566.85%,夏普比率14.405,胜率57.1%,盈亏比1.62。这组数字放在一起,呈现出一种罕见的组合特征:极高的收益弹性、相对克制的回撤、近乎夸张的风险调整后收益。对于任何一位理性投资者而言,第一反应都不应是兴奋,而应是追问:这些数字是怎么来的,它们能否被重复,代价又是什么。
一、先把收益率拆开看清楚
总收益率2577.59%意味着期初的1元变成了约26.78元。年化收益率832.8%则意味着,这样的收益水平如果真能持续,一年之后资金将膨胀到本金的9倍以上。把两个数字对齐可以反推出,该策略的统计样本区间大约在一年半上下。这一简单推算非常重要:年化收益率本质上是把区间收益做时间外推的产物,样本期越短,年化数字的放大效应就越强。一年半的样本,足以验证一套策略在特定市场环境中的有效性,却不足以证明它穿越了完整的牛熊与波动率周期。因此,2577.59%是一个需要被尊重的真实成绩,但832.8%不应被当作可预期的未来回报。
更值得关注的是收益的构成方式。相对沪深300的超额达到2566.85%,阿尔法高达837.91%,这两个数字共同指向一个结论:该策略的收益绝大部分并非来自市场整体上涨所赋予的贝塔,而是来自择时、择品种、调仓与仓位管理所创造的主动能力。期权本身自带杠杆与非线性特征,配合AI驱动的轮动逻辑,能够在方向判断正确时把收益放大数倍,这是它区别于普通股票多头策略的根本原因。
二、夏普比率14.405:优秀,但需要正确解读
夏普比率衡量的是每承担一单位波动所换来的超额回报。一般认为夏普大于1已经优秀,大于2非常出色,而长期能稳定维持在3以上的策略极为罕见。14.405这个数字出现在期权类策略上,通常有三层来源:
- 收益曲线本身较为平滑,日度回撤被策略的择时与对冲动作压得很低;
- 统计区间恰好覆盖了波动率或方向性行情相对友好的窗口,策略的胜率与盈亏比同时处在高位;
- 净值披露与计价频率同策略实际持仓周期不完全匹配,使得部分波动未被充分计入。
因此对14.405更合理的态度是:它证明了策略在样本期内风险控制极为出色,但不能把14.405当作未来长期可以复制的常态水平。一旦市场进入低波动、无趋势的磨底阶段,期权的时间价值衰减会显著抬升交易成本,夏普回落是大概率事件。
三、最大回撤21.77%才是最该盯紧的刻度
在832.8%的年化收益面前,21.77%的最大回撤看上去微不足道,但它是这份成绩单里最真实、最具约束力的数字之一。回撤决定了资金曲线的体验感,也决定了投资者能否拿得住。以21.77%的回撤去换取远超其数倍的收益,收益回撤比相当亮眼;不过要注意,回撤统计的是历史最深的一次,未来出现更深回撤并非不可能,只是尚未发生。期权策略在极端行情中可能面临流动性与隐波突变带来的跳空风险,这是历史回撤数据无法完全覆盖的盲区。
对使用者的实际含义是:在配置前先问自己能否承受净值从高点回落两成以上而不做出情绪化的赎回操作,再决定投入多少资金。资金的属性决定了策略能否被完整执行,而策略的收益恰恰高度依赖执行的连续性。
四、胜率57.1%与盈亏比1.62的组合数学
这两个数字看似平淡,组合起来却是一台稳定的正期望机器。以单笔风险为单位计算,策略的期望收益为:57.1%乘以1.62,减去42.9%乘以1,结果为0.496。也就是说,每承担一单位风险,平均能换回约0.5个单位的净回报,这是一个相当健康的交易系统特征。它说明这套AI轮动并不依赖高胜率去盈利,而是依靠让盈利单跑得比亏损单更远。
进一步用凯利公式衡量仓位上限,最优下注比例为胜率减去败率除以盈亏比,结果约为30.6%。这意味着,在模型参数完全可靠、交易成本可忽略的理想条件下,单次风险敞口也不宜超过总资金的三成。实盘中还必须考虑参数漂移、样本误差与滑点,采用半凯利甚至更低的仓位是更稳妥的选择。高收益策略最大的杀伤力往往不是来自策略本身失效,而是来自使用者在盈利后不断加码、最终在单次回撤中损失掉此前的大部分积累。
五、AI量化轮动在期权里究竟做了什么
从命名看,这套策略的核心是轮动。可推测其运作方式大致包含几个层面:一是对标的与合约的筛选轮动,在不同品种、不同到期月、不同行权价之间动态切换,寻找定价相对失衡的机会;二是对方向的轮动,依据AI模型对趋势强度与波动率的判断,在偏多、偏空与中性结构之间调整敞口;三是对仓位与杠杆的轮动,在信号强时放大暴露,在信号弱时主动收缩。
期权工具的特性使这套逻辑具备独特优势:买方策略在判断正确时收益非线性放大,卖方策略则能在震荡市中持续收取时间价值。AI的价值在于把原本依赖主观经验的切换动作,转化为可回测、可复现、可迭代的规则系统,从而降低情绪干扰。但同样要清醒认识到,任何模型都是在历史数据上训练出来的,它对结构性变化的适应存在滞后,一旦市场定价机制发生切换,模型的有效性会出现阶段性衰减。
六、风险清单与策略的失效边界
任何一份亮眼的成绩单都需要配上同等分量的风险提示。就这套策略而言,需要重点关注以下几类风险:
- 样本期偏短带来的过拟合风险,一年半的数据难以覆盖完整的波动率周期;
- 期权特有的Gamma与Vega风险,隐波骤变可能在短时间内造成远超预期的净值波动;
- 流动性与容量风险,高换手的轮动策略在资金规模扩大后,冲击成本会明显侵蚀收益;
- 参数与模型漂移风险,市场结构变化会让原本有效的因子逐步失效;
- 执行风险,包括滑点、交易费用与极端行情下的成交不确定性。
判断一套策略是否值得配置,关键不是看它赚了多少,而是看它在什么条件下会亏、会亏多少。当上述风险中任何一项被触发时,21.77%的历史回撤都可能被刷新。
七、把这只策略放进组合的正确姿势
对于已有股票、债券或CTA配置的投资者,这类高弹性策略更适合作为组合中的卫星仓位而非核心仓位。它的价值在于提供与传统资产低相关的收益来源,在权益市场震荡时可能贡献独立的收益曲线。建议的资金安排思路包括:
- 初始配置比例控制在总资产的一到两成,用小仓位观察至少一个完整的季度表现;
- 采用分批建仓与再平衡机制,净值创新高后按固定比例兑现部分利润,而非持续加码;
- 设定明确的跟踪指标,例如连续回撤超过15%时降低仓位,模型信号胜率显著下滑时暂停新增资金;
- 把注意力从净值曲线转移到策略逻辑本身,定期核查其信号频率与持仓结构是否发生偏移。
对于风险承受能力有限、资金有明确使用期限的投资者,这类策略并不适合。它的收益曲线虽然整体平滑,但阶段性波动依然存在,无法满足短期刚性用款需求。
八、结语:把亮眼数字转化为可执行纪律
TOP30期权UQTOOL.COM人工智能量化轮动策略所呈现的2577.59%总收益、832.8%年化、14.405夏普与57.1%胜率,构成了一个极具吸引力的样本。它证明了AI驱动的期权轮动在特定市场环境下具备强大的收益生成能力,也证明了严格的纪律与系统化执行能够创造超额的阿尔法。但投资的本质从来不是对历史成绩的追认,而是对未来概率的下注。把这份成绩单当作研究的起点,而不是决策的终点,理解夏普背后的样本长度、回撤背后的尾部风险、胜率与盈亏比背后的仓位数学,才是从这组数字中真正获益的方式。在量化投资的世界里,唯一确定的事情是不确定性本身;而对不确定性保持敬畏,恰恰是所有长期存活者的共同特征。(本文为基于公开数据的策略分析,不构成任何投资建议,市场有风险,决策需谨慎。)