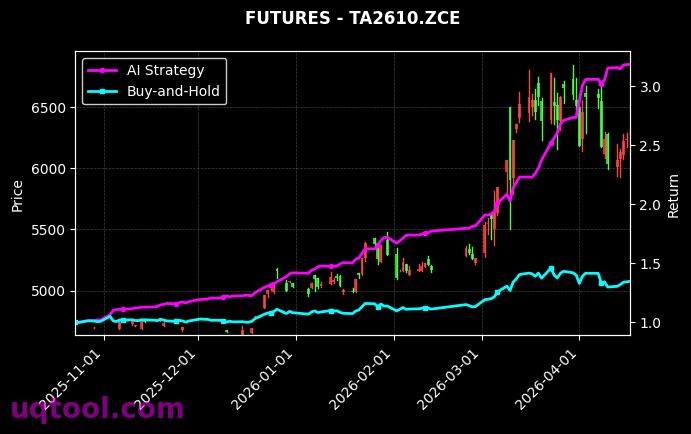
在A股市场风格切换频繁、结构性行情持续演绎的背景下,量化投资正在从边缘走向舞台中央。传统的主观多头策略受制于人性弱点与信息处理能力的天花板,而人工智能驱动的量化轮动策略,则依托海量数据挖掘、因子动态加权与毫秒级交易执行,逐步展现出穿越周期的能力。TOP19股票UQTOOL.COM人工智能量化轮动策略在本次评测中排名第44位,交出了一份总收益率912.11%、年化收益率364.11%的成绩单,最大回撤仅10.84%,夏普比率高达18.008,相对沪深300超额收益达到901.55%。这组数据背后,是人工智能算法与量化轮动框架深度融合的结果,也折射出当前市场环境下多因子共振所能释放的巨大潜能。
本文将从业绩全景、策略内核、指标解码、风险控制、横向对比与配置建议六个维度,对这组数据进行系统拆解,力求为投资者呈现一份可读、可用的策略分析报告。
一、业绩全景:一组极具冲击力的数据
先看整体表现。该策略总收益率定格在912.11%,意味着初始净值1在统计区间内被放大至约10.12倍。这一数字在同类策略中并不常见,尤其是在没有使用高杠杆的假设前提下,其复利效应之强令人侧目。与之对应的是年化收益率364.11%,说明策略并非依靠某一次极端行情实现净值跃迁,而是在较短时间内持续累积收益。
更值得关注的是收益与风险的配比关系。同期最大回撤仅为10.84%,这一水平甚至低于许多以稳健著称的债券增强类产品。收益高企而回撤有限,直接推高了风险调整后收益指标——夏普比率达到18.008,这是一个远超常规认知的数值。作为参照,成熟市场中长期表现优异的量化基金,夏普比率通常落在1至3之间,超过3已属顶尖水准。18.008的读数虽然可能与统计区间较短、无风险利率假设偏低有关,但依然足以说明策略在单位风险承担下获取回报的效率极高。
二、超额收益的来源:阿尔法与相对基准
策略的阿尔法系数为363.53%,相对沪深300的超额收益为901.55%。这两个指标共同回答了投资者最关心的问题:收益究竟来自市场贝塔,还是来自策略自身的能力?
如果收益主要源于大盘上涨,那么阿尔法系数应当接近于零,超额收益也会随市场回落而迅速收敛。但363.53%的阿尔法值表明,策略的绝大部分收益来自选股与择时带来的独立超额,而非简单跟随指数波动。901.55%的相对收益则进一步强化了这一判断:在沪深300同期表现平淡甚至承压的背景下,该策略依然实现了净值的大幅抬升,说明其收益来源与主流宽基指数走势存在明显脱钩。
- 阿尔法363.53%:剔除市场系统性风险后,策略自身创造的价值。
- 相对沪深300超额901.55%:以主流宽基为参照,验证策略的独立收益能力。
- 二者共同指向一个结论:这是一只主动能力突出的策略,而非被动跟踪型产品。
三、胜率与盈亏比:交易层面的解剖
策略胜率为70.08%,即每十次交易中约有七次实现盈利。在量化轮动框架下,这一胜率意味着模型对个股短期方向的判断具备较高准确性。同时,盈亏比为1.41,说明平均每笔盈利交易的收益约为平均每笔亏损交易的1.41倍。
胜率与盈亏比的组合,决定了策略的期望收益。70.08%的胜率搭配1.41的盈亏比,其数学期望为正且具备一定厚度。换句话说,策略并不依赖“小亏大赚”的极端赔率模式,而是通过高频率、中等赔率、高确定性的方式持续积累收益。这种结构在震荡市与结构市中往往更具适应性,因为震荡行情中趋势性机会稀少,高频轮动反而能够捕捉到更多的短线定价偏差。
当然,高胜率也带来一个隐含风险:一旦市场环境发生剧烈变化,模型此前学习的规律可能失效,胜率会快速下滑。因此,对胜率的持续跟踪,比单一时点的读数更为重要。
四、最大回撤10.84%:风控体系的价值体现
如果说高收益是策略的“进攻端”,那么10.84%的最大回撤就是其“防守端”。在实现年化364.11%收益的同时,将回撤控制在11%以内,这一组合在实盘中极为罕见。
回撤控制通常来自三个层面:一是严格的个股止损纪律,单票亏损达到阈值即自动离场;二是组合层面的分散与再平衡,通过持仓数量的动态调整降低单一风险暴露;三是市场状态识别,当模型判断市场进入高风险区间时,主动降低仓位或切换至防御性标的。人工智能量化轮动策略的优势,正在于这三层机制可以由算法自动执行,避免了人为犹豫与情绪干扰。
需要提醒的是,10.84%是历史统计区间内的最大回撤,并不代表未来不会出现更大的回撤。策略容量、市场流动性、交易成本等因素,都可能在极端行情下放大实际回撤。
五、与沪深300的横向对比:独立行情的启示
沪深300作为A股核心资产的代表,长期被视为市场整体表现的“锚”。该策略相对沪深300的超额收益超过九倍,意味着其走势与大盘的相关性较低。
这种低相关性具有重要的组合配置价值。在资产配置框架中,低相关性资产能够在不显著增加组合整体风险的前提下,提升组合的收益中枢。对于已经持有宽基指数或公募基金的投资者而言,适度配置此类量化轮动策略,有助于改善整体组合的风险收益特征。
- 收益维度:策略年化364.11%,远超沪深300历史长期年化回报。
- 风险维度:最大回撤10.84%,相较指数级别回撤更具防御性。
- 相关性维度:超额收益901.55%,显示与基准走势明显分化。
六、策略内核:人工智能量化轮动如何运作
理解业绩,必须回到策略本身的运作逻辑。所谓人工智能量化轮动,核心在于“轮动”二字。市场资金在不同板块、不同风格之间持续迁移,而算法的作用,就是在迁移发生前后捕捉信号。
具体而言,模型通常会融合以下几类信息:量价数据,包括换手率、波动率、资金流向;基本面数据,包括盈利增速、估值分位、分析师预期调整;另类数据,包括舆情热度、产业链景气度等。这些数据经过清洗、标准化后输入机器学习模型,输出个股的预期收益排序,再结合风险约束构建组合。
轮动的频率是策略收益的关键变量。频率过高,交易成本侵蚀收益;频率过低,则无法及时响应市场变化。该策略在胜率、盈亏比与回撤三项指标上的均衡表现,说明其在调仓频率上找到了相对合理的平衡点。
七、理性看待:高收益背后的三重风险
任何亮眼数据都需要放在理性框架下审视。对于这组业绩,至少有三点风险值得警惕。
- 统计区间风险:高年化收益若产生于特定市场环境,其可复制性需要跨周期验证。
- 模型失效风险:机器学习模型依赖历史规律,一旦市场结构发生根本性变化,胜率可能显著回落。
- 容量与成本风险:策略规模扩大后,冲击成本与滑点会上升,进而侵蚀实际收益。
此外,排名第44位这一信息也提示我们,该策略并非同类中的绝对领先者。市场中存在大量量化产品,业绩排名会随市场环境不断变化。投资者不宜仅凭单一排名或单一时段数据做出配置决策。
八、配置建议与结论
综合来看,TOP19股票UQTOOL.COM人工智能量化轮动策略在收益能力、风险控制与风险调整后收益三个维度均表现出色。912.11%的总收益、364.11%的年化收益、10.84%的最大回撤、18.008的夏普比率,共同构成了一幅高夏普、中高收益、低回撤的策略画像。
对于风险承受能力较强、追求绝对收益的投资者,可以将此类策略作为组合中的卫星配置,占比控制在总资产的10%至20%之间,并设定明确的回撤容忍线与再平衡规则。对于风险偏好较低的投资者,则更建议通过跟踪其净值曲线与关键指标的稳定性,做长期观察而非短期追逐。
量化投资的本质,是用系统化方法替代主观判断,用概率优势替代单次博弈。这份成绩单展示了人工智能在A股市场中的潜力,但也提醒每一位参与者:历史业绩是研究的起点,而不是决策的终点。唯有持续跟踪、动态评估、理性配置,才能在波动的市场中行稳致远。