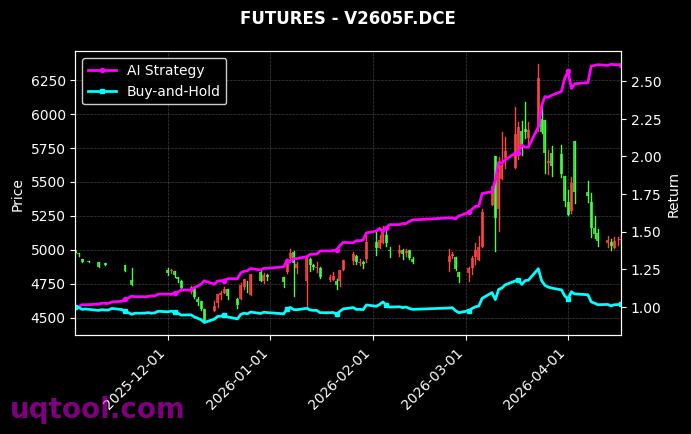
TOP15期权UQTOOL.COM人工智能量化轮动策略在本次统计中排名第22,却呈现出极具冲击力的绩效特征:总收益率2080.2%,年化收益率711.27%,最大回撤20.55%,阿尔法714.52%,相对沪深300达到2069.46%,夏普比率13.364,胜率57.65%,盈亏比1.5。这组数据放在一起,既展示了AI量化与期权轮动结合后的高弹性,也提醒投资者必须用更严谨的框架理解其收益来源、风险暴露与可复制性。本文将从策略逻辑、收益归因、风险收益比、市场适配、配置方法和风险提示等层面展开分析。
策略概览:AI量化与期权轮动的结合
TOP15期权UQTOOL.COM人工智能量化轮动策略并非传统买入持有型产品,它的核心在于用人工智能模型对期权标的、到期月份、行权价、隐含波动率和市场状态进行动态评分,再按照轮动规则调整持仓。排名第22说明在同类策略中并非唯一冠军,但其总收益率2080.2%和年化收益率711.27%仍然极为突出。期权本身具有非线性杠杆,AI模型若能在趋势启动、波动率扩张或方向确认时提高仓位,在震荡和波动率收敛时降低暴露,就可能形成远高于股票多头策略的收益弹性。但高收益并不等于无风险,最大回撤20.55%说明策略在极端行情中仍可能出现明显净值回落,投资者不能只看收益曲线而忽略回撤路径。
收益归因:高年化来自方向、波动率与轮动效率
从收益拆解看,阿尔法714.52%意味着相对基准的超额收益非常显著,相对沪深300达到2069.46%则显示策略与宽基指数走势存在巨大差异。这样的差异不可能仅靠传统选股或择时实现,更可能来自期权多空组合、波动率交易和AI轮动叠加。具体而言,收益来源可能包括:第一,方向性收益,即在趋势阶段通过认购或认沽期权放大方向判断;第二,波动率收益,即在隐含波动率偏低时买入期权、偏高时卖出或价差化处理;第三,轮动收益,即AI在不同到期日、不同行权价和不同标的之间切换,捕捉期限结构与偏斜变化;第四,风控收益,即通过动态减仓避免回撤扩大。需要强调的是,年化711.27%属于极高数值,通常只在较小规模、较高换手或特定回测区间中成立,容量和滑点会显著影响实盘结果。
风险收益比:夏普13.364的罕见与审慎解读
夏普比率13.364是这组数据中最引人注目的指标之一。传统股票策略夏普比率超过1已算不错,超过2已属优秀,而13.364意味着单位波动带来的超额回报极高。若数据来自严格回测,说明策略在样本期内净值波动小、收益高、回撤修复快。但投资者必须追问:收益是否年化计算导致放大?波动率是否被低估?期权非线性收益是否在尾部风险中未被充分体现?夏普比率高并不自动等于未来可复制。特别是期权策略中,卖出波动率或价差组合可能在大多数时间获得稳定收益,却在极端跳空时出现巨大亏损。因此,夏普13.364应被视为了解策略特征的窗口,而不是无风险套利的证明。只有结合最大回撤20.55%、胜率57.65%和盈亏比1.5,才能形成更完整的判断。
胜率与盈亏比:57.65%和1.5的组合意义
胜率57.65%说明策略并非每次交易都盈利,但盈利次数略高于亏损次数;盈亏比1.5说明平均每笔盈利约为平均每笔亏损的1.5倍。两者结合,策略的期望值大致为正:若每笔盈利为1.5单位,亏损为1单位,胜率57.65%对应每笔期望约为0.5765乘以1.5减去0.4235乘以1,约等于0.441,即每笔交易平均仍有正期望。这个数字看似不高,但在高频轮动和复利作用下,会形成可观的累计收益。不过,胜率和盈亏比是历史统计,未来可能因市场波动率、流动性和交易成本变化而下降。尤其期权交易中,滑点、买卖价差和保证金占用会侵蚀实际收益。若策略换手率较高,盈亏比1.5在扣除成本后可能明显缩水,因此实盘必须关注成交质量与容量边界。
最大回撤20.55%:高收益策略的尾部约束
在总收益率2080.2%的背景下,最大回撤20.55%看似温和,但绝不能轻视。最大回撤代表历史最差峰值到谷底的跌幅,20.55%意味着若投资者在高点满仓买入,账面可能承受超过两成的亏损。对于期权类策略,回撤可能来得快且集中,因为波动率跳升、方向反转或流动性枯竭会同时冲击多个持仓。若叠加杠杆或保证金压力,实际体验可能比净值曲线更严峻。投资者应把最大回撤作为仓位管理的重要依据:若可承受最大回撤为10%,则不应满仓配置;若策略历史回撤为20%,则需预留额外安全垫。更重要的是,回撤修复时间、回撤期间的换手变化和模型是否失效,往往比单一回撤数值更关键。
AI量化轮动:模型如何提升期权交易效率
UQTOOL.COM人工智能量化轮动策略的核心可能在于用机器学习或深度学习模型处理多维数据,包括价格、成交量、波动率曲面、期限结构、偏斜、市场情绪和宏观事件。AI的优势在于可以同时评估大量非线性关系,并在盘中快速生成信号,从而在期权合约之间进行轮动。例如,当模型识别到趋势增强且隐含波动率仍低时,可能增加虚值认购或认沽仓位;当波动率过高且方向不明时,可能转向价差、跨式或空仓。轮动机制还能把资金从低效率合约转向高效率合约,提高资金使用率。但AI模型也面临过拟合、数据漂移和黑箱风险。若训练区间与未来市场结构差异较大,模型可能突然失效。因此,实盘需要持续监控因子稳定性、交易成本、滑点和回撤偏离度。
相对沪深300:2069.46%的超额与风格偏离
相对沪深300达到2069.46%说明策略与宽基指数完全不在同一风险收益维度。沪深300代表大盘蓝筹的贝塔收益,而期权AI轮动策略更多依赖波动率、方向和期限结构。高相对收益可能来自长期复利、期权杠杆以及回测区间选择。如果区间内市场经历大幅波动,期权买方可能获得极高回报;如果区间内市场平稳,卖出期权策略也可能累积收益。但风格偏离意味着策略不适合作为沪深300的简单替代品,而更适合作为卫星配置或绝对收益增强工具。投资者应把它与股票、债券、商品策略组合起来,利用低相关或负相关来改善整体组合夏普。若直接以宽基指数思维评价,容易低估其尾部风险,也容易高估其稳定性。
市场适配:趋势、震荡与波动率环境
期权AI轮动策略在不同市场环境下表现差异很大。趋势市场中,若AI能及时识别方向,期权买方或牛市价差可放大收益;震荡市场中,若模型擅长区间判断,卖出期权或铁鹰组合可赚取时间价值;高波动率环境中,若模型能快速切换,跨式或宽跨式可能受益,但若方向判断错误,亏损也会加速。最危险的环境是波动率突然跳升伴随流动性下降,此时保证金要求上升、买卖价差扩大,轮动可能被迫在不利价格成交。因此,评价该策略不能只看年化收益率711.27%,还要看其在牛熊转换、波动率尖峰和流动性危机中的表现。若回测覆盖多轮周期且回撤可控,策略可信度更高;若仅覆盖单边行情,则需谨慎外推。
情景分析:不同波动率下的策略表现
在低波动率且趋势缓慢的环境中,期权权利金通常偏低,买方策略成本较低,但若市场迟迟不选择方向,时间价值损耗会侵蚀收益。此时AI轮动策略可能更依赖价差组合和精细择时。在波动率快速上升的环境中,期权价格会迅速重估,买方策略可能获得爆发性收益,但若模型追高买入,也可能遭遇波动率回落后的双杀。在高波动率且方向混乱的环境中,卖出期权策略虽然能收取较高权利金,但尾部风险显著增加,一次极端跳空就可能吞掉多笔盈利。由此可见,夏普比率13.364和胜率57.65%很可能是在特定波动率区间内取得的优秀结果。投资者应要求策略提供分市场状态的表现拆解,包括上涨、下跌、震荡、高波动和低波动情景,而不是只看全样本汇总。
容量与交易成本:高收益能否复制
高收益策略往往面临容量约束。期权市场深度有限,尤其是部分行权价和远月合约,买卖价差较宽,大资金进出会显著推高成本。若策略换手率较高,总收益率2080.2%中的一部分可能来自理想化成交假设。实盘中,滑点、手续费、行权费和保证金占用都会降低净收益。若策略规模扩大,冲击成本可能使盈亏比1.5下降,甚至转为负期望。因此,投资者在评估UQTOOL.COM人工智能量化轮动策略时,应重点关注其容量上限、历史成交假设、是否使用限价单、是否考虑部分成交,以及在不同资金规模下的收益衰减。对于个人投资者,较小资金可能更灵活;对于机构资金,则需要更严格的容量测试和压力测试。
组合价值:与股票债券商品的相关性
从组合角度看,期权AI轮动策略的价值不仅在于自身收益,还在于与其他资产的相关性。若该策略与股票、债券、商品策略保持低相关,即使自身波动较高,也能通过分散化改善组合夏普。若其收益主要来自股票方向暴露,则可能在股市下跌时同步回撤,分散效果有限。若其收益主要来自波动率多头,则在市场恐慌时可能表现较好,但需承担权利金成本。若其收益主要来自波动率空头,则在市场平静时表现稳定,却在危机中面临尾部风险。投资者应计算该策略与现有组合的滚动相关性、尾部相关性和压力情景相关性,避免在极端行情中多个策略同时失效。组合配置的核心不是追求单一策略最高收益,而是让整体风险收益比更优。
投资者适当性:谁适合参与
此类策略适合能够理解期权机制、接受较高净值波动、具备风险预算意识的投资者。若投资者无法承受20%以上的历史最大回撤,或对期权保证金、行权、波动率等概念不熟悉,则不宜直接参与。对于稳健型投资者,可以考虑通过FOF、资管计划或量化多策略产品间接配置,并控制比例。对于激进型投资者,也应以卫星仓位参与,避免将全部资金集中于单一AI模型。尤其要注意,年化收益率711.27%和阿尔法714.52%属于极端优秀的历史数据,不能作为未来收益承诺。适当性管理的意义在于,让投资者在理解风险的前提下参与,而不是被高收益数字吸引后承担超出能力的波动。
执行细节:保证金、行权与流动性
期权策略的执行细节会显著影响最终收益。保证金方面,卖出期权需要占用保证金,若市场波动加大,保证金要求可能上升,导致被动减仓。行权方面,临近到期时,实值期权可能被行权,若未及时处理,会转化为标的现货头寸,带来额外风险。流动性方面,部分合约买卖价差较大,轮动信号即使正确,也可能因成交困难而无法兑现。AI模型在回测中通常假设可以按收盘价或中间价成交,但实盘可能只能按不利价格成交。因此,投资者应关注策略是否使用限价单、是否分散合约、是否控制单合约仓位、是否设置流动性过滤。对于胜率57.65%和盈亏比1.5的策略,交易成本每上升一点,期望值都会明显下降。
数据观察清单:从排名到实盘验证
评估该策略时,建议建立数据观察清单:第一,观察总收益率2080.2%和年化收益率711.27%是否扣除费用;第二,观察最大回撤20.55%的修复时间;第三,观察夏普比率13.364是否随样本期变化而剧烈波动;第四,观察阿尔法714.52%是否依赖少数交易;第五,观察胜率57.65%和盈亏比1.5在滚动窗口中的稳定性;第六,观察相对沪深300达到2069.46%是否来自风格暴露;第七,观察策略容量、换手率和滑点敏感性;第八,观察实盘与回测的偏离度。只有这些数据相互印证,才能判断策略是否具备可持续性。排名第22并不意味着落后,但也不能替代深入的尽职调查。
长期视角:AI量化的进化与边界
AI量化正在改变投资管理,但它的边界同样清晰。模型可以处理海量数据、发现非线性规律、快速执行轮动,但无法预测所有黑天鹅,也无法消除市场参与者的博弈反身性。当越来越多资金使用相似模型时,超额收益可能衰减,因子可能拥挤,波动率结构也会变化。因此,UQTOOL.COM人工智能量化轮动策略需要持续迭代,包括数据更新、风控升级、执行优化和容量管理。投资者应把它视为一种动态进化的工具,而不是一劳永逸的收益机器。长期而言,真正可靠的策略需要在不同市场周期中保持逻辑一致,在回撤中控制风险,在规模扩大后仍能维持正期望。高收益数据是研究的起点,不是投资的终点。
配置建议:仓位、再平衡与风险预算
对于普通投资者,建议将此类策略视为高波动、高收益潜力的卫星资产,而非核心底仓。具体配置可遵循以下原则:
- 仓位控制:若组合最大可承受回撤为15%,且策略历史最大回撤20.55%,则策略权重不宜超过三成,并应结合压力测试调整。
- 分批进入:避免在净值快速拉升后重仓追入,可采用定投或分批建仓,降低买在高点的风险。
- 再平衡:当策略收益远超目标权重时,应部分止盈并恢复到目标比例,避免单一策略风险过度集中。
- 风险预算:将期权策略的保证金占用、潜在最大亏损和相关性纳入统一风险预算,不能只看历史收益。
- 监控指标:持续跟踪夏普比率、最大回撤、胜率、盈亏比、换手率和滑点变化,若指标持续恶化应降低配置。
此外,投资者应确认策略是否经过实盘验证、是否包含交易成本、是否有容量限制。回测中的总收益率2080.2%和夏普13.364若未扣除费用,实盘表现可能明显下降。对于机构资金,还需评估策略容量、合规性和托管安排。
风险提示:高收益数据背后的关键问题
第一,历史回测不代表未来收益,年化711.27%不可线性外推。第二,期权具有杠杆和非线性特征,极端行情下亏损可能超过预期。第三,AI模型可能过拟合,市场结构变化会导致信号失效。第四,流动性和交易成本会侵蚀收益,尤其在高换手轮动中。第五,卖出期权类收益可能呈现稳定上升曲线,但尾部风险巨大,需警惕黑天鹅。第六,最大回撤20.55%是历史值,未来回撤可能更大。第七,策略排名第22说明同类竞争激烈,单一排名不能证明长期优势。第八,合规与适当性管理不可忽视,投资者应选择透明、可解释、风控完善的产品。只有充分理解这些风险,才能理性看待阿尔法714.52%和相对沪深300达到2069.46%的亮眼数据。
结论:以风险预算思维配置AI期权轮动策略
综合来看,TOP15期权UQTOOL.COM人工智能量化轮动策略展示出极强的收益能力和优秀的风险收益比:总收益率2080.2%、年化收益率711.27%、夏普比率13.364、胜率57.65%、盈亏比1.5,同时最大回撤20.55%相对可控。但高收益、高夏普和高阿尔法背后,可能隐藏着期权杠杆、模型过拟合、流动性和尾部风险。理性的投资策略不是追逐历史冠军,而是把策略放入组合,用风险预算、分散配置和动态再平衡来管理不确定性。对于能够承受较高波动、理解期权机制的投资者,可以小仓位配置并持续跟踪;对于风险承受能力较低或追求稳定现金流的投资者,则应保持谨慎。最终,AI量化工具可以提升效率,但无法消除市场风险。只有在收益、回撤、容量和合规之间取得平衡,策略才可能从亮眼数据转化为可持续的投资方案。