29
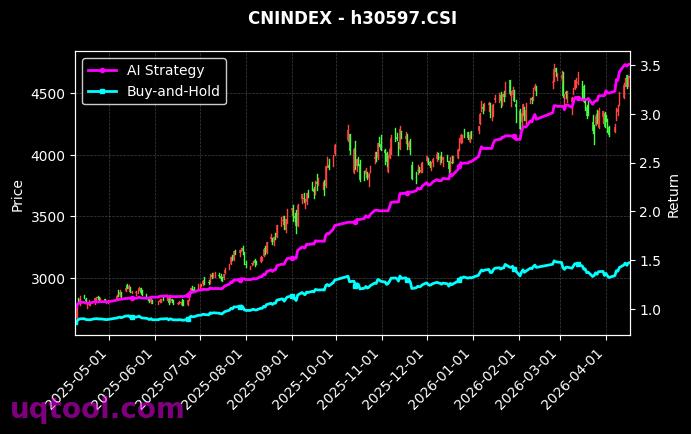
在AI量化策略持续迭代的背景下,TOP12期权UQTOOL.COM人工智能量化轮动策略以1675.62%的总收益率和605.69%的年化收益率进入视野,综合排名第29。数据背后,策略并非单纯依赖方向性押注,而是通过期权工具、AI轮动与量化风控形成组合效应。其阿尔法为607.84%,相对沪深300超额收益达1664.88%,说明收益主要来自策略本身的选品、择时与轮动能力,而非简单跟随宽基指数。
收益质量:夏普与盈亏比
更值得关注的是风险调整后表现。夏普比率11.229处于极高区间,意味着单位波动带来的超额回报非常突出;胜率57.65%并不追求每笔必赢,而是以盈亏比1.43实现正期望。该结构通常依赖多次小赢加少数大赢,对交易执行、滑点控制和模型稳定性要求较高。若期权流动性不足或隐含波动率快速切换,实际表现可能偏离回测。
风险约束:最大回撤与杠杆
- 最大回撤29.41%:相对年化收益可接受,但绝对回撤仍可能触发止损纪律。
- 期权非线性风险:Gamma、Vega暴露在极端行情中会放大净值波动。
- 模型轮动风险:AI因子可能阶段性失效,需监控因子拥挤与漂移。
- 流动性与成本:期权买卖价差、手续费和冲击成本会侵蚀高频轮动收益。
配置建议
对投资者而言,该策略更适合作为卫星策略而非核心底仓。建议以风险预算为锚,单一策略仓位不宜过高,可设置动态降杠杆与回撤阈值;同时与股票、债券或CTA策略组合,利用低相关性改善整体夏普。若无法实时跟踪期权持仓与保证金变化,应优先选择有透明净值、风控披露和独立托管的通道。历史高收益不代表未来,需持续压力测试。
结论
TOP12期权AI量化轮动策略展现出高阿尔法、高夏普与强超额收益特征,适合风险承受能力较强、理解期权机制的资金。但29.41%的最大回撤和模型复杂性提醒我们,收益越亮眼,越要敬畏尾部风险。理性配置、动态风控、长期跟踪,才是量化轮动策略落地的重要前提。