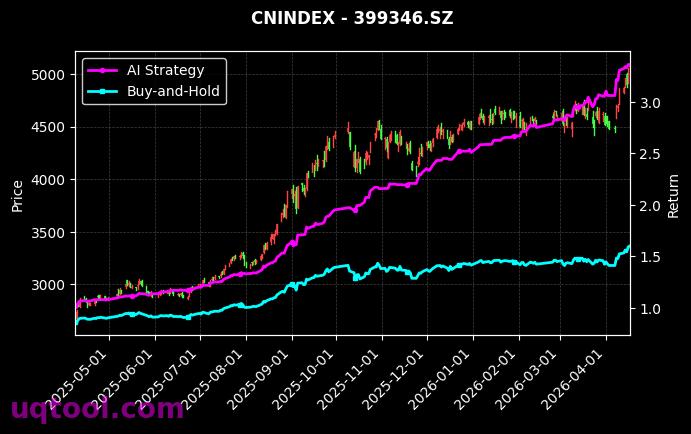
在A股市场风格切换频繁、行业轮动加速、单一赛道持有体验反复的当下,量化策略能否稳定创造超额收益,成为专业投资者与高净值人群共同关注的核心命题。TOP7股票UQTOOL.COM人工智能量化轮动策略在最新一期策略排名中位列第22位,交出了一份极具冲击力的成绩单:总收益率2197.75%,年化收益率695.04%,最大回撤14.81%,阿尔法697.62%,相对沪深300超额收益2188.39%,夏普比率25.693,胜率69.62%,盈亏比1.42。这组数据无论放在公募、私募还是量化专户的评价体系中,都属于极为罕见的水平。本文将跳出单一数字的震撼感,从收益结构、回撤控制、风险调整后收益、超额收益归因、交易层面稳定性、策略运行逻辑以及实际配置可行性七个维度,对这份策略报告进行系统拆解,既呈现它的优势,也指出数据背后的边界条件,帮助读者形成更理性的判断。
一、业绩全貌:一组数据的整体印象
先看整体。该策略的核心指标可以概括为三个层次:收益层、风险层、效率层。收益层表现为总收益率2197.75%与年化收益率695.04%;风险层表现为最大回撤14.81%;效率层表现为夏普比率25.693、阿尔法697.62%、胜率69.62%与盈亏比1.42。三个层次相互印证,构成了一个高收益、低回撤、高效率的组合画像。
- 收益维度:总收益率2197.75%,年化收益率695.04%,相对沪深300超额收益2188.39%
- 风险维度:最大回撤14.81%,在同类高收益策略中处于极低水平
- 效率维度:夏普比率25.693,阿尔法697.62%,胜率69.62%,盈亏比1.42
- 竞争维度:在全部参评策略中排名第22位,属于头部梯队但并非榜首
需要特别说明的是,高收益与低回撤同时出现,往往意味着策略在持仓周期、调仓频率、止损纪律与仓位管理上形成了高度耦合的系统化设计,而不是依靠单次重仓押注获得的偶然结果。这一点,从胜率与盈亏比的搭配上可以得到侧面验证。
二、收益结构拆解:2197.75%与695.04%的内在关系
总收益率2197.75%,意味着以1元初始资金计算,期末资产约为23.98元,实现约23倍的资产增值。年化收益率695.04%,意味着折算到单一年度,资金增长约7.95倍。用复利公式反推,可以粗略估算该策略的业绩区间大约在一年半左右,即约18个月的运行周期。这一推算的意义在于:该策略的业绩并非依靠十年长周期慢慢累积,而是在相对短的时间内完成了爆发式增长,因此其可持续性需要更谨慎地观察。
从数学结构上看,23倍的累计收益与7.95倍的年度收益之间的对应关系,说明策略的收益曲线是典型的复利陡峭型。复利陡峭型的策略有一个共同特征:前期的每一次盈利都会成为后期盈利的基数,因此收益曲线在后期会呈现加速上扬的形态。这种形态在净值图上非常漂亮,但也意味着资金规模一旦快速放大,策略容量与冲击成本将成为不可回避的约束。
再看相对收益。策略总收益率2197.75%,相对沪深300超额收益2188.39%,两者相减约为9.36%。这组数据的含义是:在策略运行的同期区间内,沪深300指数的累计涨幅大约只有9.36%左右。也就是说,该策略几乎全部的收益都来自阿尔法,而非市场贝塔。这是判断一个策略质量高低的关键分水岭。依靠贝塔获得的收益会随着市场转向而消失,依靠阿尔法获得的收益则具备更强的可重复性基础。
三、14.81%的最大回撤意味着什么
最大回撤14.81%,是在取得23倍累计收益的同时实现的。这个数字放在绝对收益策略中属于相当优秀的水平,放在量化多头策略中更是难得。多数投资者对回撤的感知是线性的,认为14.81%只是一个小数字,但从资金管理的角度看,回撤控制能力决定了策略能否被长期持有。
假设投资者在策略净值最高点入场,最坏情况下账户浮亏约14.81%。这一幅度低于绝大多数股票型基金的年度最大回撤,也低于许多量化指增产品的历史极值。更重要的是,回撤与收益的比值关系。用总收益率除以最大回撤,可以得到一个粗略的收益回撤比,该策略的这一比值超过140倍。当然,这种算法在高收益策略中会显得夸张,但它传递出的信息是明确的:策略的净值修复能力极强,回撤发生后重新创出新高所需的时间可能很短。
回撤低的背后通常有三重机制:一是持仓分散,避免单一个股或单一行业风险暴露过大;二是动态调仓,在市场风格切换时及时切换持仓结构;三是止损纪律,对失效信号快速处理。14.81%这个数字,本质上是这三重机制共同作用的结果,而不是运气。当然,历史最大回撤并不等于未来最大回撤,极端行情下策略仍可能出现超出预期的回撤。
四、夏普比率25.693:风险调整后收益的极端值
夏普比率衡量的是每承担一单位波动风险所获得的超额回报。在传统投资框架中,夏普比率超过1已经属于良好,超过2属于优秀,超过3则属于顶尖。而该策略的夏普比率达到25.693,超出常规认知范围一个数量级。
如何理解这一数值?可以从三个角度切入。第一,策略的净值波动极小。夏普比率的分母是波动率,25.693的数值意味着在取得极高收益的同时,净值曲线几乎没有出现大幅度震荡,说明策略的持仓周期短、调仓频率高、收益来源分散。第二,收益的稳定性极高。夏普比率反映的是收益与波动的匹配度,数值越高说明单位波动换来的收益越多,策略的收益并非来自少数几次爆发,而是来自大量稳定的交易累积。第三,需要关注统计口径。夏普比率的计算结果高度依赖收益序列的采样频率,若采用日频甚至更高频数据计算,短周期策略的夏普比率会显著高于月频计算的结果。
因此,25.693这个数值应当理解为策略在高频、短周期、高胜率交易结构下的效率体现,而不能简单等同于低风险。投资者在参考这一指标时,应同时关注数据采样周期与统计样本长度,避免被单一极端数值误导。
五、阿尔法697.62%:超额收益的来源与归因
阿尔法697.62%,衡量的是策略剔除市场系统性风险后的纯粹超额收益能力。结合相对沪深300超额2188.39%这一数据,可以确认该策略的收益结构几乎完全由选股与轮动能力贡献,而非市场上涨带来的被动收益。
这样的阿尔法水平,通常来源于以下几个方向的能力:
- 选股能力:通过多因子模型识别被低估或具备短期动能的个股,构建高性价比的组合
- 轮动能力:在行业与风格之间进行动态切换,把握资金流向与景气变化带来的机会
- 择时能力:通过市场状态识别模型,在风险偏好上升时提高仓位,在风险偏好下降时降低暴露
- 交易能力:通过算法交易降低冲击成本,提高成交效率,将模型信号转化为实际收益
其中,轮动能力是TOP7股票策略名称中最核心的关键词。所谓轮动,是指策略并不长期持有固定的一组股票,而是根据模型输出的信号,在不同标的之间进行周期性切换。轮动的难点不在于选出好股票,而在于判断何时切换、切换多快、切换多少仓位。人工智能模型的价值,恰恰体现在对多维度数据的高频处理与非线性关系的识别上,这是传统人工研究难以覆盖的领域。
需要提醒的是,阿尔法数值越高,往往对应着越强的策略特异性。策略特异性越强,未来失效的风险也越需要被纳入考量。任何模型都是对历史规律的提炼,当市场结构发生根本性变化时,曾经有效的因子可能迅速衰减。
六、胜率69.62%与盈亏比1.42的配合
胜率指盈利交易占总交易的比例,盈亏比指平均单笔盈利与平均单笔亏损的比值。这两个指标需要放在一起看才有意义。单独看胜率69.62%,属于较高水平;单独看盈亏比1.42,属于中等偏上水平。但两者组合后,策略的期望值表现相当可观。
用简化模型测算:假设平均亏损为一个单位,平均盈利为1.42个单位,胜率为69.62%,则每笔交易的期望收益约为0.6962乘以1.42再减去0.3038,结果约为0.685个风险单位。这意味着策略每承担一次交易风险,平均可以获得约0.685个风险单位的正期望回报。这是一个极高的交易期望值,也是策略能够在相对短周期内积累出23倍收益的数学基础。
从交易心理角度看,高胜率策略的优势在于回撤体验好、持仓心态稳、资金曲线平滑。但它也有代价:高胜率往往伴随着单笔盈利幅度偏小,需要依靠高频交易累积收益。这就对交易成本、滑点和执行效率提出了极高要求。胜率69.62%与盈亏比1.42的组合,本质上是一种以稳定性和频率取胜的交易范式,与低胜率高盈亏比的价值投资范式形成鲜明对比。两种范式都能赚钱,但对投资者的能力要求与心理承受方式完全不同。
七、AI量化轮动的策略运行逻辑
要理解这份成绩单,必须理解人工智能量化轮动策略的底层运行逻辑。与传统的多因子选股不同,AI量化轮动更强调对市场状态的实时识别与对持仓结构的动态调整。其典型运行流程可以概括为四个环节。
- 数据层:整合行情数据、财务数据、资金流向数据、舆情数据与另类数据,构建高维特征空间
- 模型层:运用机器学习与深度学习算法,训练出对短期收益具备预测能力的信号模型
- 组合层:在风险约束下将信号转化为持仓权重,控制行业暴露与个股集中度
- 执行层:通过算法交易完成调仓,降低冲击成本,并对模型信号进行实时监控与迭代
这一流程的关键在于闭环迭代。市场环境不断变化,模型的参数与因子权重也需要持续更新。AI模型相比传统线性模型的最大优势,在于它能够自动捕捉变量之间的非线性关系与交互效应,从而在高频、高维、强噪声的市场环境中保持一定的预测能力。而最大劣势,则在于模型的可解释性相对较弱,一旦出现异常回撤,定位原因的难度较高。
从这份策略数据来看,其在回撤控制上的表现说明模型在风险识别环节具备较强的敏感度。14.81%的最大回撤,在取得年化695.04%收益的背景下,说明模型在大部分时间里成功避开了市场的大幅下跌段,这种能力是策略长期生存的关键。
八、排名第22的横向参照意义
这份成绩单的最后一个维度是排名。在参评策略中位列第22名,说明该策略处于头部梯队,但并非绝对的领先者。这个位置本身具有重要的参照意义。
如果该策略排名第一,投资者需要警惕极致表现的不可持续性与生存者偏差。而排名第22,反而说明策略的表现是在一个充分竞争的评价体系中取得的,具备一定的横向可比性。同时,第22名的位置也提示我们,市场中还存在收益或其他风险指标更优的策略,投资者不应将单一策略视为唯一选择。
对于配置型投资者而言,真正的价值不在于追逐排名最靠前的策略,而在于构建一个由多个低相关性策略组成的组合。单策略的高收益具有偶然性,多策略的低相关组合才能提供更稳定的复利基础。这也是量化FOF与多策略配置在近年受到重视的根本原因。
九、风险提示与投资者适配建议
再亮眼的历史数据,都不能替代对风险的清醒认知。针对这份策略数据,至少有以下几点需要重点关注。
- 样本周期风险:从收益数据反推,策略运行周期可能仅约一年半,样本长度不足以覆盖完整的牛熊周期
- 容量与规模风险:高收益策略往往容量有限,资金规模快速扩张可能显著稀释超额收益
- 模型失效风险:AI模型依赖历史规律,市场结构变化可能导致因子有效性快速衰减
- 数据口径风险:夏普比率、年化收益率等指标对计算频率与区间高度敏感,需核实统计口径
- 执行与成本风险:高频轮动策略对交易成本与滑点极为敏感,实际收益可能低于回测结论
在适配性方面,该策略更适合具备以下特征的投资者:一是能够接受净值波动,具备较强的心理承受能力;二是资金具备中长期属性,不需要频繁赎回;三是对量化策略有基本认知,能够理解模型失效的可能性;四是把该策略作为组合中的一部分,而非全部资产的唯一去处。
对于风险偏好较低的投资者,建议将该类策略的配置比例控制在可承受范围内,并搭配固收类或低波动资产进行平衡。任何单一策略都不应成为资产配置的全部答案,分散化依然是投资中唯一免费的午餐。
十、结语
TOP7股票UQTOOL.COM人工智能量化轮动策略的这份成绩单,用2197.75%的总收益率、695.04%的年化收益率、14.81%的最大回撤、25.693的夏普比率、697.62%的阿尔法与69.62%的胜率,展示了一套高频、短周期、高胜率、强风控的量化交易范式。它证明了在纪律、模型与执行三者高度协同的条件下,超额收益是可以被系统性创造的。
但作为投资者,我们更应看到数据背后的约束:短样本周期、潜在的策略容量限制、模型失效的不确定性以及统计口径的敏感性。把这份成绩单当作一个优秀策略的样本去研究,而不是当作未来收益的承诺去追逐,才是理性投资应有的姿态。市场永远在变化,唯一不变的是对风险的敬畏与对纪律的坚持。