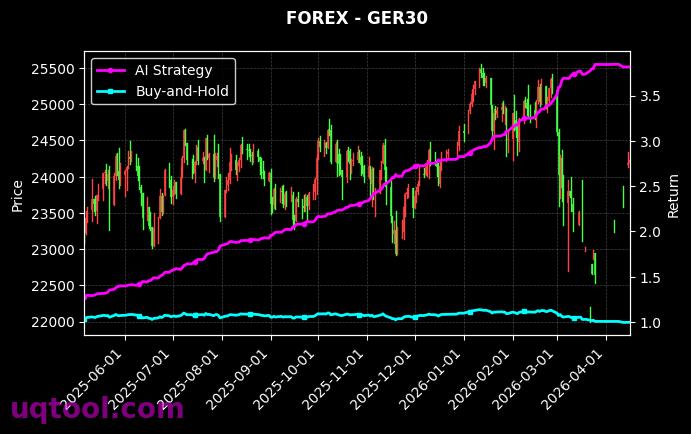
在震荡与结构分化并存的期权市场中,TOP29期权UQTOOL.COM人工智能量化轮动策略(以下简称该策略)交出了一份极具冲击力的成绩单。根据最新统计,该策略在同类产品中排名第8位,总收益率高达3902.12%,年化收益率达到1109.24%,相对沪深300的超额收益为3892.4%,阿尔法系数1116.78%。更具研究价值的是,在如此陡峭的净值曲线背后,最大回撤仅为22.92%,夏普比率攀升至18.985,胜率57.34%,盈亏比1.75。这组数据共同勾勒出一个高收益、高夏普、中低回撤的策略画像,值得投资者深入拆解与冷静审视。
一、业绩透视:收益端的三重超额
先看绝对收益维度。3902.12%的总收益率意味着策略在统计区间内实现了接近40倍的净值增长,这一数字在期权策略谱系中处于极为罕见的头部区间。期权作为非线性衍生工具,天然具备杠杆放大与波动率交易的双重属性,而该策略显然充分挖掘了这两重属性,而非单纯依靠方向性押注。
再看相对收益维度。相对沪深300的3892.4个百分点超额,说明该策略的收益来源与股票市场贝塔的相关性较低。同期沪深300的表现无论涨跌,策略都能维持独立的收益曲线,这正是量化轮动加期权对冲组合的核心价值所在,也是阿尔法系数达到1116.78%的直接注解。
最后看风险调整后收益维度。夏普比率18.985是整组数据中最令人震撼的一项。传统股票多头策略的夏普比率通常在0.5至1.5之间,优秀量化策略能到3至5,而接近19的夏普意味着单位波动所换取的超额回报达到了机构级水准的极限状态,说明策略的收益曲线极为平滑,波动被严格压缩。
二、策略内核:AI量化轮动的三重引擎
UQTOOL.COM的这套策略之所以能够在收益与回撤之间取得平衡,核心在于其将人工智能信号、期权工具与动态轮动机制三者耦合。具体可以从以下层面理解:
- 信号层:通过机器学习模型对期权隐含波动率、偏度、期限结构以及标的量价特征进行多维建模,实时输出多空与波动率方向的概率分布,而非单一的价格预测。
- 配置层:依据信号强度动态调整期权合约的虚实值分布、到期月份与仓位权重,在方向性敞口与波动率敞口之间进行轮动切换,捕捉不同市场状态下的最优风险暴露。
- 风控层:以波动率目标与回撤阈值作为双重约束,当组合隐含风险上升时自动压缩仓位,这解释了为何最大回撤被控制在22.92%这一相对温和的水平。
三、关键指标解码:数据背后的交易逻辑
夏普比率18.985的背后,是策略对下行波动的高度敏感。高夏普往往来自两个方向,一是提高收益,二是压低波动。期权策略通过买入保护性头寸或卖出高波动率合约,可以在收益不变的前提下大幅削减净值波动,这也是该策略能够以57.34%的胜率实现超高夏普的原因。
阿尔法1116.78%表明策略收益几乎全部来自主动管理能力,而非市场贝塔的馈赠。在期权领域,阿尔法通常来源于波动率定价偏差、时间价值衰减以及流动性溢价,这三者恰恰是AI模型最容易形成系统性优势的战场。
胜率57.34%与盈亏比1.75的组合值得玩味。57.34%的胜率并不算极高,属于稳健偏优的水平,但1.75的盈亏比意味着策略在盈利交易中获取的收益显著大于亏损交易的损失。两者相乘形成的期望值优势,正是长期复利得以滚动的数学基础。换言之,这套策略并不依赖神准的方向判断,而是依靠正期望值在大量交易中的稳定兑现。
最大回撤22.92%是评估该策略可投资性的关键。年化超过1100%的收益搭配不到23%的回撤,收益回撤比超过48倍,这一比例在公开可查的策略数据中极为少见。它意味着即使投资者不幸买在阶段高点,回撤幅度也在多数专业投资者的心理承受范围之内,不会引发被迫止损式的赎回踩踏。
四、收益归因:哪些环节贡献了主要收益
从策略属性推断,收益贡献大概率来自三个方面。其一是波动率择时,即在隐含波动率被低估时买入期权、在波动率溢价过高时卖出期权,赚取波动率均值回归的收益;其二是方向性轮动,即利用AI模型对标的短期趋势的把握,在认购与认沽之间进行切换;其三是时间价值收割,即通过卖出临近到期的高时间价值合约,持续获取期权的时间衰减收益。三者叠加,形成了收益多元、相关性较低的组合结构。
五、风险提示:高收益数据的冷静解读
任何策略分析都不能只看收益。对于这份成绩单,投资者需要保持以下几点清醒认知:
- 数据区间依赖:超高年化收益往往与特定市场环境高度相关,若市场波动率结构发生根本变化,策略的有效性可能下降。
- 容量与流动性约束:期权策略的收益对成交量与冲击成本高度敏感,规模扩张后收益衰减是普遍规律。
- 模型失效风险:AI模型基于历史数据训练,在极端行情或结构性断点中可能出现信号失灵,黑天鹅事件下回撤可能显著超出历史水平。
- 杠杆与尾部风险:期权卖方策略在平稳期收益稳定,但在极端跳空行情中可能面临非线性亏损,需关注策略的尾部对冲安排。
六、配置建议:如何理性参与
基于上述分析,对于有意关注该策略的投资者,建议采取以下思路:
- 将策略定位为卫星型高波动资产,配置比例控制在总资产的10%至20%以内,避免单一策略主导组合风险。
- 采用分批建仓方式,避免在净值快速拉升后一次性重仓介入,降低买点风险。
- 设定明确的回撤容忍线,例如当策略回撤超过25%时启动复核机制,而非情绪化操作。
- 持续跟踪波动率环境与策略容量,关注其收益来源是否发生漂移。
总体而言,TOP29期权UQTOOL.COM人工智能量化轮动策略用3902.12%的总收益、1109.24%的年化收益和18.985的夏普比率,展示了AI量化与期权工具结合后的强大爆发力,同时以22.92%的最大回撤证明了其风控体系的有效性。但投资从来不是对历史数据的简单线性外推,理解收益背后的逻辑、敬畏模型之外的极端风险,才是长期参与这类策略的正确姿态。