14
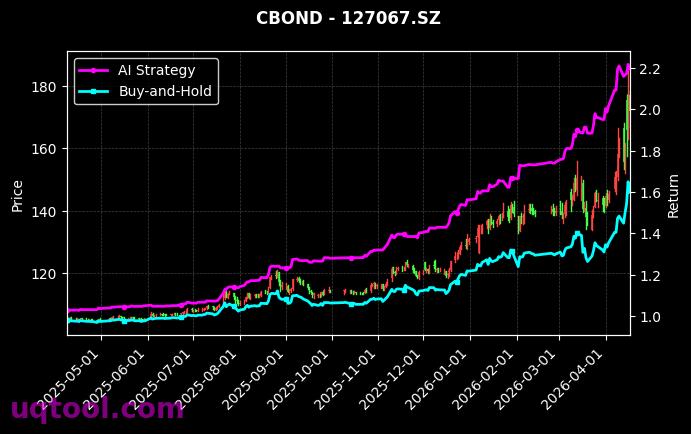
在UQTOOL.COM的TOP18期权人工智能量化轮动策略榜单中,该策略以第14名入榜,却交出了极具冲击力的业绩:总收益率2741.41%,年化收益率853.64%,相对沪深300超额收益2732.44%,阿尔法高达858.41%。这组数据表明,策略并非依赖市场普涨,而是通过期权工具与AI轮动模型获取了显著超额收益。
收益与风险匹配
从风险端看,最大回撤为31.09%,夏普比率达到13.719,胜率56.64%,盈亏比1.65。高夏普与高阿尔法并存,说明策略在承担可控回撤的前提下,收益质量较高;胜率未超过六成,但盈亏比为正,显示其盈利来源更依赖大级别机会的捕捉,而非频繁小胜。
策略核心逻辑
该策略以人工智能量化模型为核心,对期权链、波动率溢价、趋势动量、流动性和市场情绪进行多因子轮动。其优势在于:
- AI动态识别期权市场中的错误定价与波动率机会;
- 轮动配置不同到期日、行权价与方向合约,提升资金效率;
- 通过仓位控制和希腊字母风险管理,约束尾部损失。
配置建议与风险提示
对于追求绝对收益、能承受较高波动的投资者,可将其作为卫星策略小比例配置,并与沪深300增强、固收+或低波资产组合,以平滑净值曲线。需要警惕的是,期权策略对流动性、滑点和波动率反转较为敏感,历史业绩不代表未来。建议持续跟踪策略容量、回撤修复速度和AI信号衰减情况,在回撤接近历史极值时动态降低暴露。