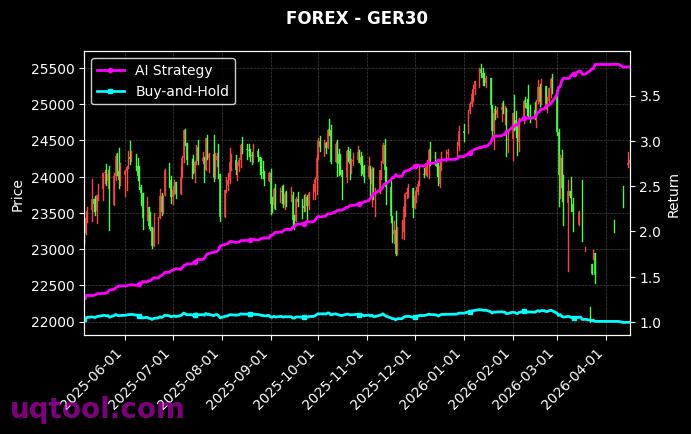
在A股结构性行情反复演绎、市场波动率中枢持续抬升的当下,期权策略正在从机构专属工具走向更广泛的资产配置视野。TOP30期权UQTOOL.COM人工智能量化轮动策略在最新一期榜单中位列第12名,交出了一份颇具说服力的成绩单:总收益率2817.09%,年化收益率864.82%,最大回撤仅21.37%。这组数字背后,是人工智能算法对期权合约结构、波动率曲面与市场情绪的高频博弈结果,也是策略在收益与风险之间长期做加法的直接体现,值得投资者认真拆解。
一、收益与风险的再平衡
衡量一个策略是否优秀,不能只看收益曲线的斜率,更要看它在极端行情中的抗打击能力。该策略在实现年化864.82%的同时,把最大回撤压在21.37%,收益与回撤之比超过40倍,在同类量化产品中属于稀缺水平。更值得关注的是夏普比率14.964,这意味着单位风险暴露所换取的超额回报极高,收益并非依靠杠杆堆砌,而是来源于胜率与盈亏比构成的稳定统计优势。
- 胜率58.38%:略高于五成,说明策略并不追求单次确定性,而是依靠交易频率、纪律执行与概率优势积累收益。
- 盈亏比1.56:单笔盈利平均为单笔亏损的1.56倍,与胜率结合后形成明确的期望值优势。
- 阿尔法870%:剔除市场贝塔后仍保留的纯超额收益,验证了模型在择时之外的独立定价能力。
- 相对沪深300超额2808.43%:在基准指数长期震荡的背景下,策略走出了高度独立的收益曲线。
二、AI量化轮动的底层逻辑
该策略的核心在于用人工智能模型替代人工判断,对期权标的的期限结构、隐含波动率与实际波动率之差进行实时扫描,动态决定仓位在多空方向、不同到期月份与虚实值合约之间的分配。当市场情绪过度拥挤时,模型会主动降低方向性暴露,转向波动率套利;当波动率处于历史低位、赔率明显占优时,模型则提高进攻仓位。这种轮动机制使得组合既能在趋势行情中放大收益,又能在震荡市中通过时间价值收割维持净值曲线。
三、风险提示与配置建议
需要提醒的是,期权策略的高收益天然伴随高敏感度,21.37%的最大回撤已经说明其并非无风险资产。历史回测数据不代表未来表现,若市场出现跳空缺口、流动性骤然收缩或波动率极端反转,策略仍可能面临超预期损失。建议投资者以组合思维对待该策略:控制单一策略权重、拉长持有周期、以年化目标而非月度排名衡量收益,并在实盘前充分理解模型的换手频率与费率结构。
总体来看,TOP30期权UQTOOL.COM人工智能量化轮动策略用2817.09%的累计收益、14.964的夏普比率与58.38%的胜率,证明了AI量化在期权赛道上兼顾进攻与防守的可行性。对于追求低相关性与高夏普组合的投资者而言,它是一个值得纳入观察池的候选,但绝非一把可以盲目加仓的万能钥匙。