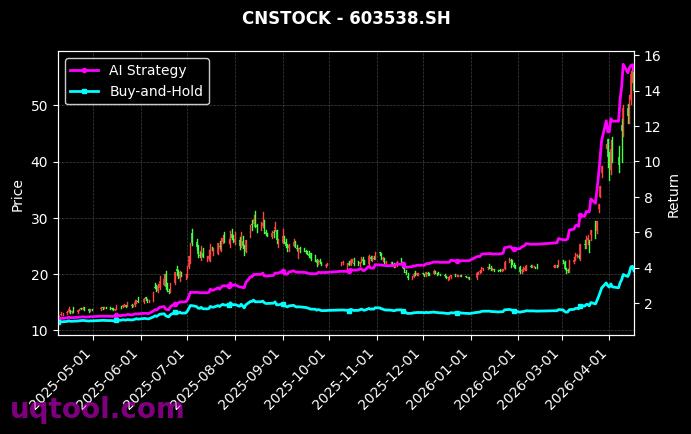
在A股市场风格切换加快、行业轮动频繁的背景下,量化策略能否在控制回撤的同时获取超额收益,成为投资者关注的核心问题。TOP8股票UQTOOL.COM人工智能量化轮动策略近期表现突出,排名17,总收益率2129.23%,年化收益率647.06%,最大回撤13.29%,阿尔法649.83%,相对沪深300收益2123.88%,夏普比率25.533,胜率72.44%,盈亏比1.34。这组数据同时呈现高收益、较高胜率和较低回撤特征,具有较强的研究价值。但需要强调,历史回测或阶段实盘数据不代表未来收益,超高年化与超高夏普往往意味着策略所处市场环境、样本区间、交易成本和容量约束需要进一步审视。本文从指标含义、策略逻辑、收益归因、风险控制、配置建议和监控要点展开分析,力求在承认策略亮点的同时,给出更稳健的投资策略框架。
一、指标全景:高收益与低回撤并存
从收益端看,总收益率2129.23%和年化收益率647.06%属于极高水平,说明策略在统计区间内实现了较强的复利增长。相对沪深300收益2123.88%,意味着策略大幅跑赢基准,超额收益显著。阿尔法649.83%进一步表明,策略收益中较大比例来自选股、择时或轮动配置能力,而非单纯暴露于市场贝塔。从风险端看,最大回撤13.29%相对较低,说明策略在回撤控制上有一定机制。夏普比率25.533极高,通常反映单位波动获得的超额回报很高,但也提示样本期可能较短、波动被低估或收益分布偏斜。胜率72.44%说明多数交易周期实现正收益,盈亏比1.34说明平均盈利略高于平均亏损,二者结合形成较高期望值。排名17表明在同类策略中处于较前位置,但仍需结合策略容量、换手率和回测口径综合判断。
二、策略核心:AI驱动的动态轮动
该策略的核心在于以人工智能量化模型对股票池进行动态打分和轮动配置。TOP8意味着组合聚焦于模型评分较高的少数标的,通过定期或条件触发调仓,将资金从预期收益下降的标的切换到预期收益提升的标的。AI算法通常综合动量、估值、波动、流动性、行业景气、资金行为和多因子交互关系,形成对短期与中期收益概率的预测。与静态持有相比,轮动策略的优势在于适应市场风格变化,在结构性行情中捕捉行业与个股的阿尔法。但集中持有TOP8也会带来个股风险和模型失效风险,因此策略需要配套仓位管理、止损止盈、流动性过滤和交易成本约束。若模型仅依赖历史价格模式,需警惕过拟合;若引入基本面与另类数据,则需关注数据质量和更新频率。
三、收益归因:阿尔法突出但需拆解
阿尔法649.83%说明策略相对基准的超额收益非常突出。收益可能来自三方面:一是轮动择时,在市场上涨阶段提高进攻性,在风险上升阶段降低暴露;二是选股能力,通过多因子模型筛选出强势标的;三是集中配置,TOP8组合使高评分标的权重较高,放大正确判断的收益。相对沪深300收益2123.88%说明在统计区间内,策略显著脱离基准表现,超额收益是总收益的主要来源。但高阿尔法也需拆解:如果收益集中在少数交易或少数标的,持续性需观察;如果换手率很高,交易成本和冲击成本可能压低实盘收益;如果样本期恰逢策略适配的风格,未来风格切换可能导致阿尔法衰减。因此,投资者不应仅看总收益,还应关注收益来源的分散度、月度胜率稳定性和不同市场环境下的表现。
四、回撤控制:13.29%背后的风险预算
最大回撤13.29%是策略的重要亮点。低回撤通常来自三类机制:第一,动态降低仓位,在模型信号转弱或市场波动上升时减少暴露;第二,行业与个股分散,避免单一风险源过度集中;第三,止损与再平衡规则,及时剔除失效标的。对于TOP8集中组合而言,13.29%的最大回撤说明风控规则在样本期内有效,但投资者仍需关注回撤修复时间和极端行情下的表现。若策略在流动性收缩、跳空下跌或相关性上升时无法及时调仓,实际回撤可能高于历史值。建议在实盘配置中设置更严格的风险预算,例如单策略最大回撤预警线、单日损失限制和组合层面波动率目标,避免因阶段性顺利而放松风控。
五、夏普、胜率与盈亏比:高期望值的两面性
夏普比率25.533远高于常见策略水平,说明单位波动带来的超额收益很高。高夏普通常与低波动、高胜率或收益分布偏正相关。72.44%的胜率意味着多数交易周期盈利,1.34的盈亏比意味着平均盈利高于平均亏损,二者结合使策略具备较好的期望值。但高胜率策略可能隐藏尾部风险:一旦出现连续亏损或单笔大亏,盈亏比和回撤可能迅速恶化。夏普比率也可能因样本期短、收益非正态或波动率被低估而失真。因此,评价策略不能只看夏普,还应结合最大回撤、回撤修复期、收益偏度、尾部损失、换手率和容量。对于投资者而言,高夏普是加分项,但不是无风险证明,仍需通过压力测试和小仓位试点验证。
六、排名与同侪比较:第17名的含义
排名17说明该策略在同类量化轮动策略中处于较前位置,具备一定竞争力。但排名是相对指标,受样本池、评价区间和风险调整方式影响。若同类策略数量较少或评价周期偏短,排名参考价值会下降。投资者应进一步比较同类策略的收益来源、最大回撤、换手率、持仓集中度、容量和实盘跟踪误差。TOP8策略的优势是集中度高、进攻性强,劣势是对模型质量和交易执行依赖更高。排名靠前不代表未来持续领先,尤其在风格切换时,前期强势策略可能面临均值回归。建议将排名作为筛选起点,而非配置终点。
七、投资策略建议:小仓位试点与组合化配置
基于该策略的高收益、低回撤和高夏普特征,投资者可将其视为组合中的进攻型卫星策略,而非全部资产的唯一来源。建议采用小仓位试点、分批配置、动态评估的方式,先验证实盘跟踪误差、交易成本和回撤控制,再逐步提高权重。具体策略包括:
- 初始配置建议控制在总资产的较小比例,例如百分之五至百分之十五,根据个人风险承受能力和策略验证结果调整。
- 设置组合层面最大回撤预警线,当策略回撤接近历史最大回撤的较大比例时,降低权重并复查模型信号。
- 关注换手率与交易成本,若实盘收益明显低于回测,应优先排查滑点、冲击成本和调仓延迟。
- 与低相关策略搭配,例如宽基指数、债券或低波红利策略,降低单一AI轮动模型失效对组合的冲击。
- 定期复核阿尔法来源,区分市场贝塔、风格暴露和真实选股能力,避免将风格收益误判为持续阿尔法。
八、监控与再平衡:从回测走向实盘
实盘配置后,需要建立月度或周度监控体系。核心监控指标包括:策略净值与基准的相对强弱、滚动夏普、最大回撤、胜率、盈亏比、换手率、持仓集中度、行业暴露和个股集中度。若胜率下降但盈亏比上升,可能说明策略转向低频大盈利模式;若胜率上升但盈亏比下降,则需警惕小赢大亏的尾部风险。再平衡不应仅依据短期排名,而应结合模型信号稳定性、交易成本、容量限制和组合风险预算。对于TOP8集中策略,尤其要监控单一个股权重和流动性,避免在极端行情中无法及时退出。建议设置策略失效判定规则,例如连续多个周期跑输基准、回撤超过阈值或模型因子显著性下降,触发降权或暂停。
九、风险提示:高收益数据的审慎解读
尽管数据亮眼,仍需保持审慎。第一,年化647.06%和夏普25.533极高,可能来自较短样本期、特定市场风格或回测参数优化,存在过拟合和幸存者偏差风险。第二,最大回撤13.29%是历史统计值,极端行情下实际回撤可能更大,尤其是集中持有TOP8时,个股黑天鹅和流动性风险不可忽视。第三,阿尔法649.83%需要确认是否扣除了交易成本、冲击成本和管理费用,若未充分考虑,实盘收益可能下降。第四,策略容量有限,资金规模扩大后调仓冲击成本上升,可能削弱轮动效果。第五,AI模型依赖数据和假设,市场结构变化、政策变化和投资者行为变化都可能导致模型失效。投资者应根据自身风险承受能力配置,不应因历史高收益而使用杠杆或过度集中。
十、结论:以风险预算驾驭高阿尔法策略
总体来看,TOP8股票UQTOOL.COM人工智能量化轮动策略在统计区间内展现了高收益、较高胜率、较低回撤和突出阿尔法,排名17也说明其具备一定同侪竞争力。其核心价值在于AI驱动的动态轮动能力和风险控制框架,但超高年化与超高夏普要求投资者更加重视样本区间、交易成本、容量和模型失效风险。更稳健的投资策略是:将策略作为进攻型卫星配置,小仓位试点,分批加仓,设置回撤预警,搭配低相关资产,并持续监控阿尔法来源和实盘跟踪误差。只有在风险预算清晰、策略逻辑可验证、实盘表现可跟踪的前提下,高阿尔法量化轮动策略才能更好地服务于长期资产配置目标。

