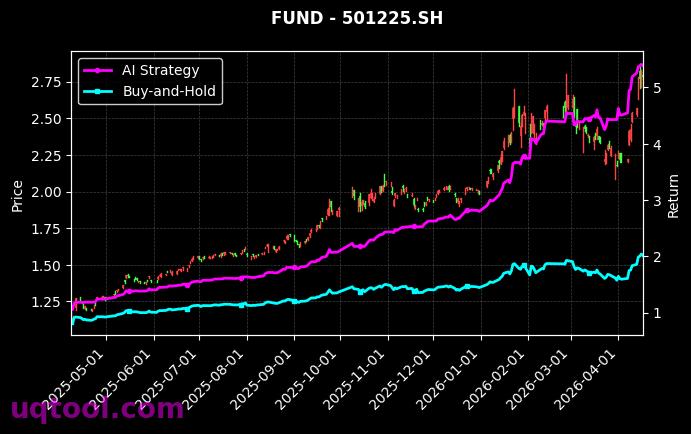
在近期市场波动加剧、权益资产分化明显的背景下,TOP3可转债券UQTOOL.COM人工智能量化轮动策略交出了一份颇具吸引力的成绩单。数据显示,该策略排名59,总收益率达到410.58%,年化收益率186.76%,最大回撤仅8.41%,阿尔法185.91%,相对沪深300超额收益406.25%,夏普比率8.154,胜率59.48%,盈亏比1.49。这组数据同时覆盖收益、风险、超额能力和交易质量四个维度,既有高收益的进攻性,也有低回撤的防守性。本文将从业绩画像、策略内核、指标含义、风险边界和配置建议等方面展开分析,帮助投资者更理性地理解这一策略的亮点与约束。
一、业绩画像:高收益与低回撤并存
从收益端看,410.58%的总收益率和186.76%的年化收益率在同类策略中具有较强的视觉冲击力。年化收益接近186.76%,意味着在统计区间内策略复利增长显著,若这一表现能够持续,其长期复利效应将非常突出。但投资者必须清楚,年化收益率是对历史区间的年化折算,并不代表未来每年都能获得同等回报。尤其当统计区间较短或市场环境较为有利时,年化数据可能被放大。因此,在关注高收益的同时,更应审视收益来源是否可持续、是否依赖特定市场风格。
从风险端看,最大回撤8.41%是这组数据中最值得关注的指标之一。高收益策略往往伴随高波动,而该策略在实现410.58%总收益的同时,最大回撤仅8.41%,收益回撤比处于较高水平。简单估算,收益与最大回撤的比值超过40倍,说明策略在历史区间内的净值修复能力较强。不过,最大回撤只代表过去某一区间的峰值到谷底跌幅,不能完全覆盖流动性冲击、信用事件或极端行情下的潜在损失。若策略使用了杠杆、集中持仓或较高换手,真实风险可能高于静态回撤数据。
排名59则提供了另一个观察角度。排名59说明该策略在更大样本的策略池中并非绝对第一,同类竞争较为激烈,也提示投资者不应仅凭短期排名做决策。排名靠前固然亮眼,但策略的稳定性、容量、换手率和风格适应性同样重要。对于量化策略而言,持续迭代能力和风险控制体系往往比单期排名更具长期价值。
二、策略内核:AI量化驱动可转债轮动
TOP3可转债券UQTOOL.COM人工智能量化轮动策略的核心,在于将人工智能量化模型与可转债资产特性相结合。可转债兼具债性、股性和条款期权价值,定价机制比普通股票和纯债更复杂。传统人工研究难以同时处理转股溢价率、纯债溢价率、正股动量、波动率、信用利差、流动性、强赎概率、下修博弈和市场情绪等多维信息,而AI模型可以在较大数据维度上寻找非线性关系,并动态调整持仓。
从策略名称看,TOP3可能意味着组合在每一轮调仓中集中持有模型评分最高的三只可转债,或者围绕前三名候选构建核心仓位。集中持仓有助于放大模型 alpha,但也会带来个券风险和流动性风险。因此,策略是否设置单券权重上限、是否进行行业和风格分散、是否根据波动率动态调整仓位,是判断其风险控制质量的关键。若模型仅依赖历史价格和财务数据,需警惕过拟合;若同时纳入条款事件、舆情和交易行为数据,则信息优势可能更明显。
- 估值因子:关注转股溢价率、纯债溢价率、到期收益率和隐含波动率,寻找定价偏离合理区间的标的。
- 动量因子:跟踪正股趋势、转债价格动量和成交活跃度,捕捉市场情绪与资金流向。
- 条款因子:评估强赎、下修、回售等条款触发概率,挖掘事件驱动机会并规避条款风险。
- 风险因子:纳入信用资质、流动性、波动率和集中度约束,降低尾部风险暴露。
可转债的债底为组合提供一定安全垫,股性则在上行行情中提供弹性。AI轮动策略的价值在于,在市场风格切换时动态调整债性与股性暴露,在估值修复和正股驱动之间寻找平衡。当市场风险偏好下降时,模型可提高低溢价、高债底保护品种的权重;当权益市场转暖时,则可增加高弹性、正股动量较强的标的。这种动态轮动是策略实现攻守兼备的重要基础。
三、关键指标解读:收益质量与风险调整
夏普比率8.154是极为亮眼的风险调整指标。通常夏普比率高于2已属优秀,高于3则说明单位波动带来的超额收益很高。8.154的水平意味着在历史区间内,策略收益相对于波动率具有很强优势。但需要说明,夏普比率对收益分布、样本区间和无风险利率敏感。若策略收益分布存在尖峰厚尾、样本期较短或收益高度集中,夏普比率可能被高估。投资者应结合波动率、最大回撤和收益归因综合判断,而不能将夏普比率视为单一决策依据。
阿尔法185.91%说明策略相对基准的超额收益显著。阿尔法衡量的是剔除市场beta后的主动管理能力,高阿尔法通常来自选券、轮动和择时。对于可转债策略而言,阿尔法可能来源于对条款博弈的定价优势、对正股动量的捕捉、对流动性错配的利用,也可能来自小市值、低评级或高波动风格的暴露。若阿尔法来源过于集中,策略在风格逆转时可能面临回撤。因此,后续应关注阿尔法的稳定性、回撤后的修复速度以及不同市场环境下的表现。
相对沪深300超额收益406.25%,显示策略在统计区间内大幅跑赢权益基准。但可转债与沪深300并非同一风险属性的资产,直接比较只能说明收益弹性,不能简单等同于风险调整后的优势。沪深300代表大盘权益资产,可转债策略则融合了债券保护和股票期权特征,二者在不同市场阶段的相对表现会明显分化。投资者应将策略与可转债指数、混合债券型基金或自身投资目标进行比较,避免单一基准误导。
胜率59.48%、盈亏比1.49,说明策略并非依靠极高胜率取胜,而是通过正期望值和复利积累实现增长。以粗略期望估算,胜率接近六成、盈亏比接近1.5,单笔交易的期望值为正。但胜率不足六成也意味着连续亏损和净值回撤难以完全避免。对于量化策略而言,重要的是在亏损时控制单笔损失,在盈利时让利润奔跑,并通过分散和风控降低连续回撤概率。
四、最大回撤8.41%的含金量
最大回撤8.41%是策略防守能力的重要体现。对于年化收益较高的策略而言,低回撤意味着净值曲线相对平滑,投资者持有体验较好,也有利于复利增长。但低回撤数据需要结合策略容量、持仓集中度和交易成本来理解。如果策略持仓集中在少数可转债上,个券流动性不足时,实际退出成本可能高于回测假设;如果策略依赖高频轮动,交易滑点和冲击成本可能侵蚀收益;如果统计区间未覆盖信用事件或强赎冲击,真实回撤可能被低估。
可转债市场的风险来源较为多样,包括正股大幅下跌、转股溢价率压缩、信用资质恶化、强赎条款触发、流动性枯竭和市场情绪逆转等。策略需要通过波动率目标、止损规则、流动性筛选、信用黑名单、个券权重上限和模型集成等方式控制风险。尤其对于TOP3集中持仓策略,单券风险约束尤为重要。投资者应关注策略是否进行压力测试,是否设置极端行情下的降仓机制,以及是否对强赎和信用风险进行实时监控。
五、相对沪深300与阿尔法来源
相对沪深300的406.25%超额收益,反映出策略在统计区间内充分把握了可转债的股性弹性。当正股上涨时,可转债价格跟随上行,高弹性品种可能带来显著收益;当市场下跌时,债底和条款保护又能缓冲部分跌幅。AI轮动模型若能在不同阶段切换债性保护和股性进攻,便有可能形成较高的收益回撤比。但这也意味着策略表现与权益市场风险偏好、可转债估值水平和条款博弈热度密切相关,并非独立于市场环境。
阿尔法185.91%的来源需要进一步归因。若超额收益主要来自选券能力,说明模型在定价偏差识别上具有优势;若主要来自轮动择时,说明模型对市场风格切换较为敏感;若主要来自小市值和低评级暴露,则需警惕信用风险与流动性风险。对于投资者而言,理解阿尔法来源比单纯看收益数字更重要。只有来源清晰、逻辑可解释、在不同环境中具有稳定性的阿尔法,才更值得长期关注。
排名59也提醒我们,量化策略竞争激烈,单一策略的优势可能随时间衰减。随着更多资金进入可转债量化领域,定价效率提升,模型需要持续迭代。策略容量、换手率、交易成本和规模扩张后的收益衰减,都是评估其长期价值的重要维度。投资者应关注策略是否具有清晰的能力边界,是否在规模扩大后仍能保持风险控制水平。
六、风险提示与适用边界
历史业绩不代表未来表现,这是投资分析的首要原则。410.58%的总收益、186.76%的年化收益和8.154的夏普比率均属于历史统计结果,不能保证未来重现。AI量化模型存在过拟合、参数漂移、数据质量下降和市场结构变化等风险。可转债市场还面临信用风险、流动性风险、强赎风险、下修博弈失败和估值压缩等特殊风险。若策略集中持有TOP3标的,个券黑天鹅可能对净值造成较大冲击。
- 模型失效风险:市场风格突变或训练数据不再具有代表性时,模型信号可能失效。
- 流动性风险:部分可转债成交额有限,集中持仓或快速轮动可能带来较高冲击成本。
- 条款与信用风险:强赎、下修、回售和信用资质变化可能改变转债定价逻辑。
- 集中度风险:TOP3持仓若缺乏权重约束,单一标的波动可能放大组合回撤。
- 交易成本风险:高频轮动策略对滑点、手续费和冲击成本较为敏感,实际收益可能低于回测。
因此,该策略更适合风险承受能力较高、理解可转债和量化策略、能够接受净值波动的投资者。对于稳健型投资者,不宜因历史高收益而过度配置。策略的适用边界取决于投资者的风险预算、持有期限和资金流动性需求。若资金短期需要使用,或无法承受阶段性回撤,应谨慎参与。
七、配置建议:作为卫星策略理性参与
从资产配置角度看,该策略更适合作为卫星策略而非核心底仓。投资者可根据自身风险承受能力,将小比例资金配置于可转债量化策略,与纯债、宽基权益、CTA或其他低相关资产组合,以改善整体组合的收益风险比。具体比例应结合个人风险预算、投资期限和回撤容忍度确定,不宜简单复制历史高收益预期。对于大资金而言,还需关注策略容量和流动性约束,避免因规模过大导致收益衰减。
在参与方式上,建议采用分批配置或定投方式,避免在策略净值短期冲高后集中追入。配置后应持续跟踪净值曲线、最大回撤、换手率、持仓集中度、规模变化和交易成本。若策略出现阿尔法衰减、回撤超预期或风格漂移,应及时复核配置逻辑。再平衡机制也很重要,可在策略权重偏离目标区间时进行调整,以控制组合风险。
此外,投资者应关注策略费用、申赎安排和信息披露质量。高收益策略若伴随高费用或低透明度,实际到手收益可能低于预期。对于量化策略,模型透明度、风控框架和归因报告是判断其可持续性的重要依据。只有在理解策略逻辑和风险边界的前提下,高收益数据才具有参考价值。
八、结论:攻守兼备但需持续验证
总体来看,TOP3可转债券UQTOOL.COM人工智能量化轮动策略在历史区间内展现了较强的收益能力、较低的最大回撤和突出的风险调整表现。410.58%的总收益、186.76%的年化收益、8.41%的最大回撤、185.91%的阿尔法、406.25%的相对沪深300超额收益、8.154的夏普比率、59.48%的胜率和1.49的盈亏比,共同构成了一幅攻守兼备的业绩画像。AI量化轮动与可转债债股双重特性的结合,是策略获取超额收益的重要逻辑。
但排名59、胜率不足六成以及高收益背后的样本期、集中度、流动性和模型风险,都提示投资者保持理性。历史数据越亮眼,越需要审视其可持续性和风险边界。对于符合条件的投资者,该策略可作为卫星配置工具,通过小比例、分批参与和持续监控来平衡收益与风险。对于风险偏好较低或缺乏可转债投资经验的投资者,则应谨慎评估。本文基于公开数据进行分析,不构成任何投资建议。市场有风险,投资需谨慎。

