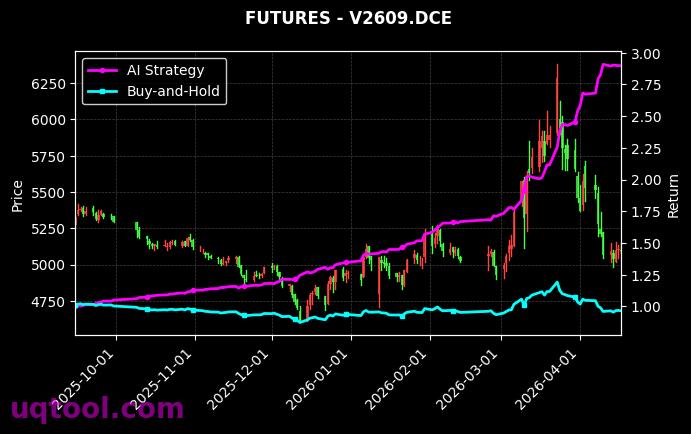
在当前结构性行情与高频轮动并存的资本市场环境中,TOP17期权UQTOOL.COM人工智能量化轮动策略以一组极具辨识度的数据进入投资者视野。该策略在同类排名中位列第25名,总收益率达到1839.7%,年化收益率高达610.77%,相对沪深300超额收益为1835.2%,阿尔法达到613.34%,夏普比率为10.785,最大回撤为31.51%,胜率为56.91%,盈亏比为1.51。这组数据既展示了AI量化轮动在期权市场中的进攻能力,也提示投资者需要从收益来源、风险特征、策略容量与适用边界等多个维度进行审慎分析。本文围绕该策略的绩效表现、运行逻辑、风险收益特征及配置建议展开讨论,力求为投资者提供更具操作性的策略观察框架。
一、数据总览与策略定位
从核心指标看,TOP17期权UQTOOL.COM人工智能量化轮动策略属于典型的高收益、高夏普、中高回撤的量化策略。其总收益率1839.7%和年化收益率610.77%在同类策略中具有较强吸引力,而夏普比率10.785说明单位波动所对应的超额回报较高。需要注意的是,夏普比率极高并不等同于无风险,它更多反映样本区间内收益与波动的匹配关系。该策略的最大回撤为31.51%,意味着在不利市场阶段仍可能出现较明显的净值回撤。因此,策略更适合风险承受能力较强、能够理解期权非线性收益特征的投资者进行小比例配置和动态跟踪。
从相对收益角度看,策略相对沪深300的收益达到1835.2%,阿尔法为613.34%,显示其收益并非单纯依赖市场贝塔,而是更多来自模型选品、轮动切换、期权定价偏差捕捉和风险预算调整。排名第25名说明该策略在样本池中处于较有竞争力的位置,但排名本身并不构成未来收益保证。投资者应重点关注策略是否具备持续迭代能力、交易成本控制能力以及极端行情下的风险约束机制。
二、收益来源与AI轮动逻辑
期权量化轮动策略的收益通常来自多个层面。第一层是方向性收益,即通过AI模型对标的资产趋势、波动率和市场情绪进行判断,动态调整认购与认沽方向暴露。第二层是波动率收益,通过识别隐含波动率与历史波动率的偏离,在期权定价偏差中寻找机会。第三层是时间价值与结构收益,通过不同到期日、不同行权价合约之间的轮动,获取期限结构和偏度结构变化带来的收益。第四层是风险预算收益,通过仓位控制、止损规则和波动率目标管理,降低单一因子失效对组合的冲击。
- 模型驱动方面,AI量化轮动强调多因子融合与动态权重调整,能够根据市场状态切换趋势因子、波动率因子、流动性因子和情绪因子,从而提升策略对风格变化的适应能力。
- 期权结构方面,策略可能通过不同合约组合表达对方向、波动率和时间价值的多维观点,相较单一股票多头策略具有更丰富的收益来源。
- 轮动机制方面,策略通过定期或条件触发调仓,在风险收益比改善时增加暴露,在信号弱化时降低暴露,这有助于解释其较高夏普比率和较强阿尔法表现。
- 风险控制方面,最大回撤31.51%提示策略并非低波动产品,投资者需要结合自身风险预算评估其可承受性。
三、胜率与盈亏比的组合含义
该策略胜率为56.91%,盈亏比为1.51。这组数据说明策略并非依赖极高胜率取胜,而是通过略高于五成的胜率配合较好的盈亏比,实现长期正期望。对于期权策略而言,单纯追求高胜率可能导致尾部风险积累,而合理的盈亏比和严格的止损机制更为关键。56.91%的胜率意味着策略在多数交易中能够获得正反馈,但仍有超过四成的交易可能亏损。盈亏比1.51则表明平均盈利略高于平均亏损,若交易频率较高且成本可控,长期复利效应会较为明显。
投资者在评估该策略时,不应只看胜率高低,而应关注亏损交易的平均幅度、最大连续亏损次数、极端行情下的止损执行情况,以及策略在不同波动率环境中的稳定性。若胜率与盈亏比能够同时维持,且最大回撤可控,则策略具备较好的持续跟踪价值。反之,若胜率或盈亏比出现明显漂移,则需要警惕模型过拟合、市场结构变化或交易成本上升带来的影响。
四、风险收益特征与回撤分析
该策略年化收益率610.77%,最大回撤31.51%,收益回撤比在数据层面较为突出。高收益往往伴随高波动,期权策略尤其需要关注隐含波动率突变、流动性收缩、跳空风险和保证金压力。最大回撤31.51%意味着投资者在持有过程中可能经历较长时间的净值修复期。若投资者杠杆较高或资金期限较短,可能在回撤阶段面临被动减仓风险。因此,策略配置应坚持分散化原则,避免将单一策略作为全部资产配置的核心。
夏普比率10.785在统计上非常亮眼,但投资者需要理解其样本区间、收益分布和波动计算方式。若策略收益分布存在明显尖峰厚尾特征,夏普比率可能低估尾部风险。因此,在实际配置中应结合最大回撤、下行波动率、尾部损失和压力测试结果进行综合判断。对于个人投资者而言,更稳妥的方式是先以较小仓位跟踪策略表现,观察其在震荡市、单边市和极端波动市中的适应能力,再逐步决定是否增加配置。
五、相对沪深300的超额收益解读
策略相对沪深300收益为1835.2%,阿尔法为613.34%,说明其超额收益来源较为显著。沪深300代表A股大盘蓝筹整体表现,而期权量化轮动策略通过方向、波动率和期限结构的多维交易,理论上可以在不同市场环境中寻找独立于指数贝塔的机会。当市场趋势明确时,策略可通过方向性暴露获取收益;当市场震荡时,策略可通过波动率交易和时间价值管理增厚收益;当市场快速下跌时,策略可通过认沽期权或对冲结构控制回撤。
不过,相对收益数据也需要放在合理样本区间内理解。高超额收益可能来自策略对特定市场环境的适应,也可能来自期权市场定价效率不足或流动性溢价。随着策略规模扩大、参与者增加和市场有效性提升,超额收益可能逐步收敛。因此,投资者应关注策略容量、交易滑点、合约流动性和调仓频率,避免简单线性外推历史收益。
六、策略适用场景与配置建议
从风险收益特征看,该策略更适合作为卫星配置而非核心底仓。对于风险承受能力较强、投资期限较长、熟悉期权产品规则的投资者,可考虑以不超过总资产一定比例的资金进行跟踪。配置前应明确收益目标、回撤容忍度和止盈止损规则,避免因短期高收益而忽视尾部风险。对于风险承受能力较低或缺乏期权经验的投资者,建议先通过模拟跟踪和策略净值观察,理解其波动特征后再做决策。
- 仓位管理方面,建议采用分批配置和动态再平衡,避免在策略净值快速冲高时一次性重仓。
- 风险监控方面,重点跟踪最大回撤、波动率变化、胜率漂移、盈亏比变化和交易成本占比。
- 组合搭配方面,可将该策略与低相关性的固收类、指数增强类或市场中性类策略组合,降低整体净值波动。
- 持有周期方面,应给予策略足够的观察窗口,避免因短期回撤而频繁申赎,影响实际收益体验。
七、风险提示与跟踪指标
尽管历史数据表现突出,但投资者仍需关注多重风险。第一,期权策略对波动率和流动性较为敏感,极端行情下可能出现滑点扩大和保证金压力。第二,AI模型存在过拟合风险,历史回测和实盘表现可能存在差异。第三,策略高收益可能伴随高换手,交易成本和冲击成本会侵蚀实际收益。第四,最大回撤31.51%提示投资者需要具备较强的心理承受能力和资金期限匹配能力。第五,排名第25名仅代表样本区间内的相对位置,不构成未来收益承诺。
建议投资者建立月度或季度跟踪机制,重点关注以下指标:年化收益是否出现显著衰减,夏普比率是否持续下降,最大回撤是否突破既定阈值,胜率和盈亏比是否发生趋势性变化,策略规模是否快速膨胀,以及期权合约流动性和隐含波动率结构是否发生不利变化。若多项指标同时恶化,应降低配置比例或暂停跟踪。
八、结论
综合来看,TOP17期权UQTOOL.COM人工智能量化轮动策略凭借1839.7%的总收益、610.77%的年化收益、10.785的夏普比率和613.34%的阿尔法,展示了AI量化与期权轮动结合后的较强收益潜力。同时,31.51%的最大回撤、56.91%的胜率和1.51的盈亏比也提醒投资者,该策略并非低风险产品,其高收益建立在较高波动、较高交易复杂度和较强模型依赖之上。更合理的态度是将其视为组合中的进攻型卫星策略,在充分理解期权规则、回撤特征和模型风险的前提下,进行小比例、分阶段、可监控的配置。对于追求长期稳健增值的投资者而言,控制仓位、分散配置和持续跟踪,比单纯追逐历史高收益更为重要。

