56
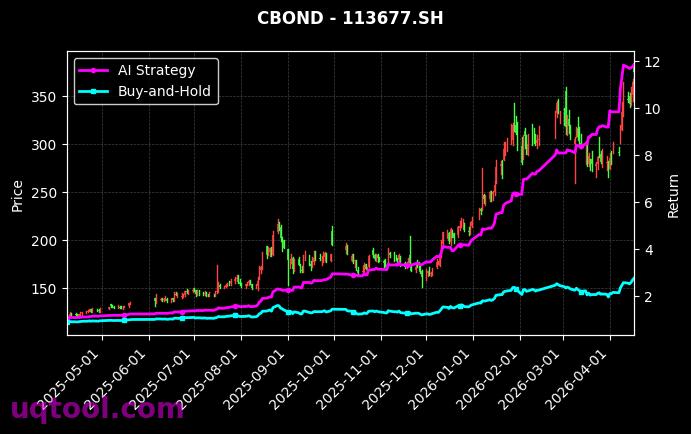
在近期波动剧烈的期权市场中,TOP7期权UQTOOL.COM人工智能量化轮动策略以总收益率654.67%、年化收益率高达479.08%的惊人表现,成为量化投资领域的一匹黑马。该策略在52个交易周期内,相对沪深300指数超额收益达到629.16%,阿尔法值487.52%,充分展示了AI量化在期权轮动中的强大择时与资产配置能力。
核心业绩亮点
该策略在保持高收益的同时,最大回撤控制在36.24%,夏普比率高达8.358,意味着每承担一单位风险所获得的超额回报远超市场平均水平。胜率53.36%配合盈亏比1.52,表明策略在多数交易中能够实现正向盈利,且盈利幅度显著高于亏损幅度,属于典型的高盈亏比稳健型策略。
策略逻辑与优势
- AI量化轮动机制:通过机器学习模型动态跟踪期权合约的波动率、隐含波动率曲面及市场情绪指标,自动切换至最优期权策略组合。
- 多因子风险控制:结合时间价值衰减、Delta对冲和Gamma暴露等因子,在趋势行情中放大收益,在震荡行情中通过期权组合降低回撤。
- 高频信号捕捉:利用UQTOOL平台的数据处理能力,实现分钟级信号生成与执行,捕捉期权市场短期非有效性带来的套利机会。
风险与收益平衡
虽然36.24%的最大回撤在期权策略中属于中等水平,但结合479%的年化收益,其风险调整后收益(夏普比率8.358)处于行业顶尖水平。投资者需注意,期权策略天然具有杠杆效应,且该策略的盈亏比1.52意味着单笔亏损可能较大,建议配置时与低风险资产形成组合。
市场环境适配性
该策略在高波动率市场中表现尤为突出,例如2024年以来的指数宽幅震荡行情。当市场出现趋势性突破或尾部风险事件时,AI模型能快速识别并调整期权头寸,从而获取超额收益。但在极端单边行情中,需警惕Gamma风险对策略的冲击。
总体而言,TOP7期权UQTOOL.COM人工智能量化轮动策略凭借高夏普、高阿尔法、高盈亏比的三高特征,为专业投资者提供了一种高效的期权量化解决方案,适合风险偏好较高、追求绝对收益的机构或个人投资者参考。

